












8
5
支付宝上的这款重疾险健康福,这样买才划算
2019-10-18 15:32:02
19点赞
205收藏
26评论
前些天,测评了健康福·重疾险终身版,这些天来问的是健康福·重疾险-保20/30年。
咱们今天就来说说这款:健康福·重疾险-保20/30年。
它条款里的名称是“鑫享如意重大疾病保险”。
由支付宝的老搭档人保健康推出。
大白研究了下,还挺让人眼前一亮的。
保障和以低价闻名的康惠保旗舰版差不多,就是价格贵了点。
今天给大家来分析一下。
01 看看保障
大白把这款产品的信息整理到了表格里。
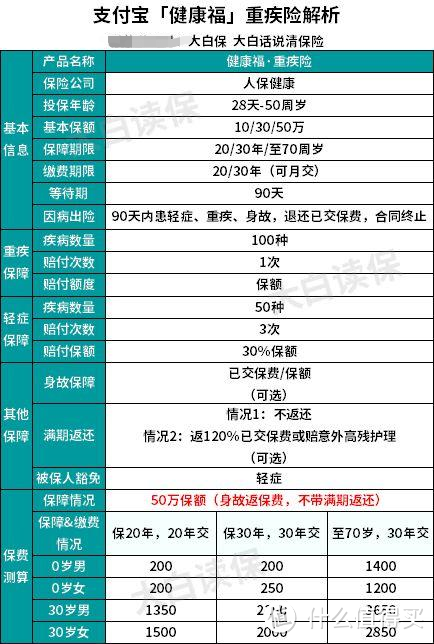
可以看到的是:
健康福是一款标准的单次赔付重疾险:
1、100种重疾赔1次;
2、50种轻症最多赔3次,每次30%保额;
3、身故默认是退保费,但如果你很看重身故责任,也可以选赔保额。
4、可以选满期返保费,最多能返120%保费。
大白的意见是:
(1).身故赔保费就够了,没必要选身故赔保额
首先,健康福做了限制,身故赔保额,只能给自己或未成年子女买。
其次,保费支出会增多不少。
大白测算了下:31岁女,保到70岁,30年交,身故赔保额,比身故退保费,一年要贵800块。
还不如拿这钱去买一份定期寿险,买大麦,50万保额,保到70岁,30年交,31女,一年保费也就900块。
关键是,定寿和重疾险分开买,理赔互不影响;而带身故的重疾险,重疾、身故只能赔一个。
明显前者划算。
至于未成年人,不承担家庭责任,保身故,价值更不大。
还不如拿这笔钱,再买一份消费型重疾险,将保额做高实用。
(2).满期返还也别选
大白试算了下:
一个30岁男人,买50万健康福,保到70岁,30年交,满期返保费比不返,每年要交的钱会贵上1950块。
可到期返给你的保费,也就是每年多出来的1950块在40年后的自然增值而已。
并没占到保险公司便宜,反而占用了你的保费预算。
并不划算。
所以,如果你想买建康福,记住,选“重疾+轻症+身故(退保费)”就够了。
02 多款对比,怎么买最好?
在保“重疾+轻症+身故(退保费)”的情况下,健康福该怎么买呢?
大白把它和健康保2.0、康惠保旗舰版、妈咪宝贝、大黄蜂2号放到一块比了比,结论其实很明显了。
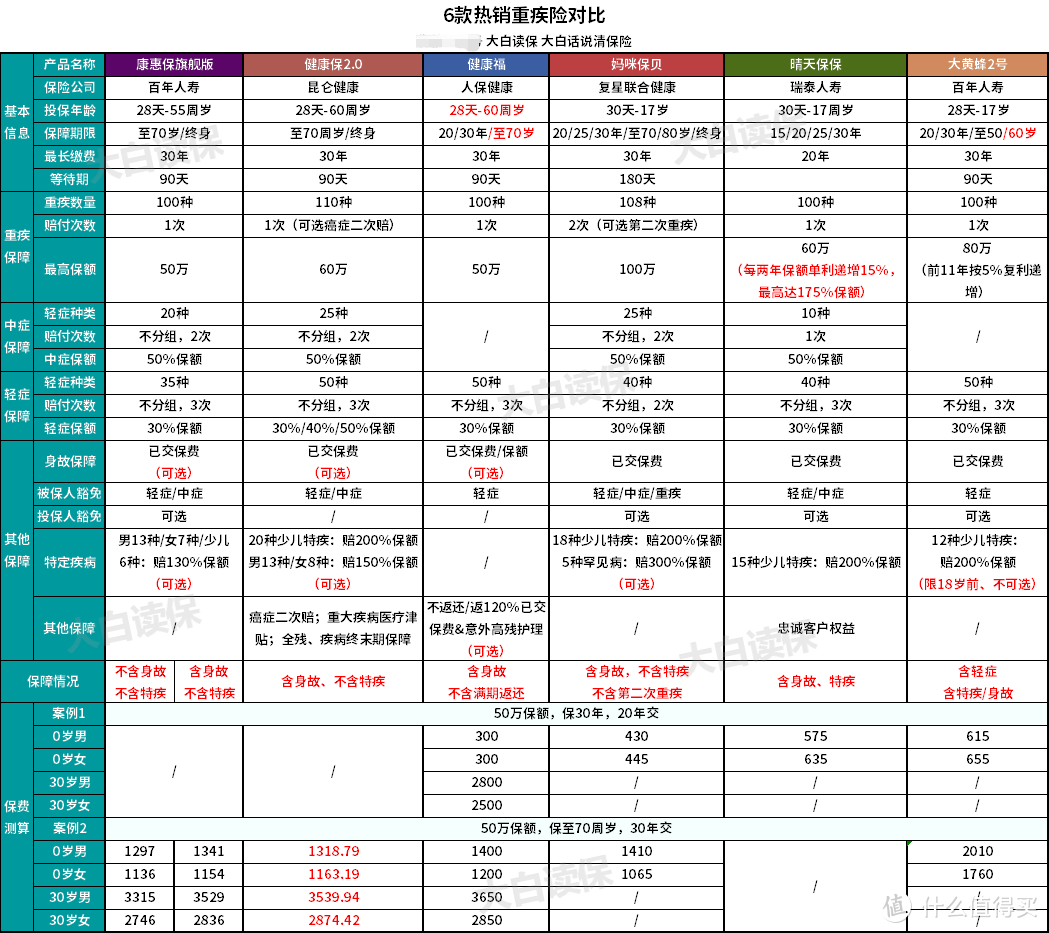
无论是大人买,还是小朋友买,健康福只有选保20年或30年时,性价比才最高。
像0岁宝宝,一年2、300,就能买到50万保额。
30岁的成人买50万,也不贵,才3000不到。
说明下,健康福是可以保20年,20年缴费;保30年,30年缴费的(测算时选保30年,20年交,是为方便对比)。
那保额/保费的杠杆比会更高,价格会更低。
而市面上大部分重疾险,通常缴费期限是短于保障期限的,比如保30年,20年交,很少有缴费期限=保障期限的。
不过,保到70岁,健康福同样最长只能选30年交。
再跟健康保2.0、康惠保旗舰版比,就没有任何价格优势了,健康保2.0还多了中症,轻症赔付比例也更高。
所以,健康福更适合小朋友和年轻人入手。
既不会有太大的经济压力(要是仍然觉得高了,还可以选择月交),但收入上升期或成年期(2、30岁前)又有足够的保障。
也比买一年期重疾险稳定,即使健康福后面不卖了,只要保单没到期,保障就继续有效。
健康福也可以在原有长期重疾险的基础上,用来加保。
很多人担心经过几十年的通货膨胀,重疾险的保额会缩水,不够用。
现在健康福足够便宜,买来做高保额,是个不错的选择。
如果你30岁,建议买20年、保额选30或50万,50岁前刚好是大部分人挣钱最多的时候。
03 健康福有哪些亮点
在健康告知上,健康福有几个小亮点。
1.对高血压要求较宽松
只要不是二级高血压(收缩压≧160mmHg或舒张压≧100mmHg),就不影响。
2.甲状腺结节、乳腺结节有机会标体买
这两种疾病目前高发,而且很多产品对这两种病的风控非常严格,除外或拒保很常见,但健康福放宽了标准。
乳腺结节BI-RADS分级在1-3级、或甲状腺结节TI-RADS分级在1-2级的,都能标准体买。
此外,健康福的健康告知还约定了很多其他例外事项,只要符合条件,也不影响。
比如胆囊息肉,如果已经手术切除,且确诊良性,可以直接买。
有效弥补了不支持人工核保和智能核保的不足。
04 健康福重疾险的缺点
当然了,健康福·重疾险-保20/30年这版也不是毫无缺点。
1.等待期
等待期的约定就是一个。
要是投保后90天内,就得了轻症或重疾,或者出现了症状,接受了医学检查或治疗,在等待期后才确诊的,统统退还已交保费,同时终止合同。
而像康惠保、健康一生、昆仑健康保、备哆分,等待期内得轻症,只是对应的轻症不赔了,过了等待期,得其他轻症或重疾,仍然会正常赔。
2.特定重疾
现在主流的少儿重疾险,都支持特定重疾双倍赔保额,也就是买50万,最高能赔100万。而从大病的实际花费看,花到100万也不是没可能。
以白血病为例,如果病情严重,需要骨髓移植,平均费用在20-60万,且骨髓移植后,为防止排异和感染,并不能放松治疗,要用到不少进口药,价格不菲,最后累计花费上百万的案例,并非少见,
如果复发,治疗费还会进一步推高。
3.重疾保额
条款明明写了保额有两种购买方式:
1)基本保额
2)基本保额前11年会按6.6%复利递增
但实际投保时,只能选基本保额。
咨询人保健康客服,得到回复是:2)暂不支持。
记得留意下。
最后做个简单总结:
作为一款定期重疾险,选保20年或30年,健康福性价比是很高的。
买给小朋友;作为年轻人第一款重疾险;用来加保,都挺适合。
但如果你想要更全面的保障,那妈咪保贝会更合适,轻症、中症、重疾都保,还有特定疾病和罕见病,特疾赔2倍保额,罕见病赔3倍保额,父母会更安心。
或者,你想给孩子一步到位,想要更长期的保障,比如保到70岁,或终身,大白也更推荐健康保2.0、康惠保旗舰版。
价格更低,额外保中症,身故还能自由选择不买。
选身故保障会增加保费支出,不妨再稍微加点钱,买一份定期寿险。
大白测算了下,30岁女,买50万的大麦定寿,保到60岁,30年交,一年只要410块。
这样,如果不幸60岁前疾病身故了,康惠保旗舰版能赔一次,大麦定寿能赔一次,最多能赔100万。
相比只是拿回保费,无疑更划算,保障也更全面。
大白注:为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号——“大白读保”,微信搜索“大白读保”










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案