10月12日,第26届中国国际工业博览会开幕式上,宇树科技创始人王兴兴把一场关于机器人何时从"展品"变成"产品"的讨论,变成了自我检讨:"过去十几年我犯的最大错误就是对AI还不够相信。"他同时给出新时间表:具身智能的技术临界点"快的话甚至一两年内就有可能"到来,比两个月前世界机器人大会上的"快则2年到3年"明显提前。 这番话之所以刷屏,是因为它出自赛道硬件龙头、也是刚上市两个月的明星公司老板之口——连宇树都觉得AI来得比预想更快,国产机器人赛道的竞争格局正在被什么改写?36氪
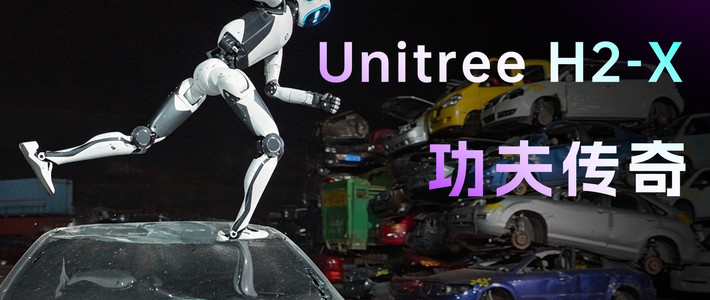
资本市场的反应快得罕见。10月19日、20日,宇树股价连续上涨16.15%和6.07%,收于526.03元,总市值重回2100亿元上方。 公司却在连涨之际发布公告"泼冷水":滚动市盈率388.25倍,接近通用设备制造业平均水平的10倍,人形机器人行业仍处商业化早期,若落地不及预期将面临估值回归风险。 10月21日,宇树发布H2-X"功夫传奇"人形机器人,演示徒手抬车、踢凹车门,标称最长续航约8小时,但完整硬件配置与动作自主程度均未披露。36氪·阿尔法工场36氪·山上腾讯科技
出货创纪录,买单的多是实验室和舞台
IDC于9月29日发布的报告显示,2026年上半年全球人形机器人出货量接近2.5万台、同比增长432.1%,其中中国市场超过1.9万台;不过科研教育、表演展示和政府数采中心等场景仍占全球出货量的69%。 Counterpoint给出的同期数字是超过2.2万台、同比增长近300%,并统计文娱商演与科研数采合计占六成以上,智能制造和仓储物流分别只占13%和5%。 两家机构统计口径不同,数字不能直接比较,但指向同一件事:卖爆的人形机器人,大部分卖进了实验室和舞台,而不是工厂。36氪·ZAKER财经36氪·山上
宇树自身的数据同样印证这一结构:2026年半年报口径下,其人形机器人收入超七成来自高校、科研机构,真正的工业落地占比不足3%。 招股书披露的2025年1月至9月,其人形机器人收入约5.95亿元、占营收51.53%,首次超过四足机器人。 同行更极端:乐聚智能招股书显示,2025年夸父系列全尺寸人形机器人销售577台、收入1.78亿元,约45%来自数据采集,来自工业制造领域的收入占比只有3.88%。36氪·正见TrueView36氪·阿尔法工场36氪·山上
三个"第一",三种活法
宇树是硬件起家、率先补课"大脑"的一极:9月发布的世界动作大模型UnifoLM-X2-1.0,首次实现人形机器人全自主搏击,完成出拳、格挡、躲闪及连续攻防转换,全程不依赖外部遥控或预设脚本。 其科创板募资中,20亿元投向模型研发、超过投向本体硬件的11亿元,姿态已经说明问题。知乎·未来图灵36氪·正见TrueView
智元是生态与规模的一极:2026年一季度营收已超过10亿元、全年目标40亿元,反超同期营收4.23亿元的宇树。 它累计下线20000台,9月24日第20000台具身智能机器人交付珠海长隆,超300台在园区100多个点位常态化上岗;宇树8月公布的累计下线量约1.8万台。36氪·正见TrueView雷科技
优必选是工业交付的一极:2026年中报称人形机器人总销量16123台、同比增长268.3%,其中全尺寸高阶机型921台贡献收入5.9亿元、同比暴增1445%,均价约64万元、毛利率66.8%,Walker S2操作成功率达99.5%;代价是上半年亏损3.39亿元、同比收窄23%。ZAKER财经
出货量口径之争仍在继续:Omdia称2025年智元通用人形机器人出货量超5100台、占全球约39%份额位居第一,宇树招股书则自报2025年人形机器人出货量超过5500台、量产下线超6500台,"全球第一"至今没有统一刻度。36氪·正见TrueView
TrendForce预测,2026年中国人形机器人市场产量将同比增长94%,宇树和智元两家合计囊括近80%的出货占比——双寡头格局先成型,胜负远未分开。36氪·正见TrueView
二线在加速,窗口在收窄
银河通用押注零售场景,轮式双臂方案上半年出货超过1100台,据报道年初完成二十多亿元融资、估值突破200亿元。 其人形机器人Galbot ET1基础版售价7.9万元,上线24小时预订量突破200台。 智平方上半年系列融资接近50亿元、自变量两个月内连完四轮融资,两家都自称大湾区首家200亿元估值的具身智能公司;星尘智能10月也完成了10亿元规模新融资。知乎知乎·太平洋汽车36氪·山上
上市窗口却在收紧。据The Information报道,监管已向部分投资银行和投资机构作出非正式指导,提高人形机器人企业的IPO审批门槛;已递表港交所的智元则被曝转向新一轮约10-15亿元融资、估值约500亿元,按港交所规则,融资完成需满120日方可挂牌,年内上市基本无望。36氪·山上
出清也已经开始:10月19日,曾获字节跳动、金沙江创投及美团系投资的盈合机器人召开破产清算后首次债权人会议,此前达闼、深兰等老牌机器人公司已相继倒下。 钱并未退潮——IT桔子统计,2026年上半年国内具身智能融资总额超过930亿元、同比暴涨5倍,估值超百亿的具身智能企业从去年的3家增至22家——但热钱追逐的名单正在换人。36氪·山上
临界点是机会,也是倒计时
王兴兴的"一两年"若兑现,泛化瓶颈被GPT-7级别的大模型打穿,量产规模最大、成本最低的硬件公司将最先吃到红利——这正是宇树强补"大脑"、各家降价铺量的底层逻辑。若兑现得慢,眼下支撑出货的科研教育与商演需求会率先冷却:人形机器人日租金已从最高2万元跌到主流2000-3000元,四足机器狗Go2的裸机日租低至164元,连"卖门票"的生意都在挤水分。 宇树自己在公告里给出的刻度比任何演示都诚实:接下来真正值得跟踪的是收入结构、出货量与客户复购、毛利率与成本、研发投入与现金流四组数据,而不是单次演示效果或短期股价。 所谓"竞争新格局",说到底就是评判刻度的更换:从会不会空翻,变成谁的商业模式能活着等到临界点。雷科技36氪·阿尔法工场