10月27日晚,面对投资者关于工信部固态电池研发资助进度的提问,宁德时代在互动平台给出了官方说法:在全固态电池上持续坚定投入,技术处于行业领先水平,2027年有望实现小批量生产。 而就在前一天,固态电池概念已经按"量产元年"的预期抢跑了一轮,宁德时代盘中拉升翻红。 但回到更要紧的问题——电车价格战会因此迎来拐点吗?现有证据给出的答案偏冷:小批量是工程节点,不是价格信号;真正在撬动价格战的力量已经出现,只是没有一项与全固态有关。中国证券报21世纪经济报道
先分清"小批量"与"量产":宁德时代的两句话并不矛盾
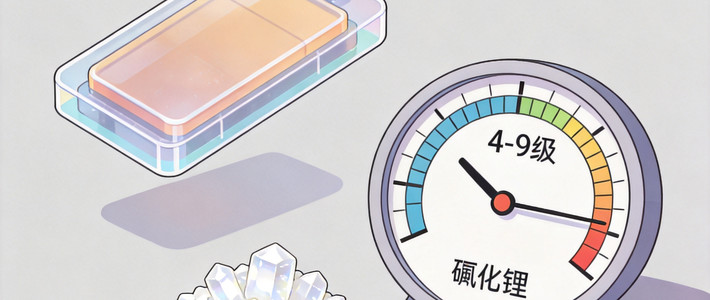
这已经不是宁德时代第一次给固态电池"划水位"。今年6月的大连夏季达沃斯论坛上,董事长曾毓群把预期压得很低:按1到9级评估技术成熟度,固态电池目前只到Level 4,Level 9才是可量产阶段,2030年前实现百万辆级装车"可能性很小"。 这次的"小批量",正是第4级通往第9级之间最先能交卷的节点,与"规模化"不在同一刻度上。知乎
政策的坐标更直白。2026年9月28日,工信部等七部门发布电池领域首个国家级专项规划《新型电池产业发展"十五五"规划》,给全固态定下的目标年份是2030年——初步实现规模化应用,长寿命锂电池循环寿命达到15000次。21世纪经济报道
量产的定义线也已划出。7月1日实施的新国标用"0.5%失重率"卡住全固态的口径,目前没有一款量产车达到全固态标准。 眼下交付到消费者手里的"固态电池车"——蔚来ET9、MG4X、福田轻卡等——搭载的全部是混合固液电池,没有一辆是全固态;已经放量的半固态,装车量占同期动力电池总装车量的比例也不足3%。36氪知乎
车企、学界的口径高度一致:2027是示范年,不是降价年
大家的投入节奏确实在提速,但2027年的量级都很克制。比亚迪重庆璧山基地首期20GWh量产线今年三季度刚开工,预计2027年前后实现千台级示范装车;长安汽车给的时间表是2027年小规模示范运行、2030年后逐步商业化。 中国科学院院士欧阳明高说得更直白:全固态2027年开始装车,但占到1%市场份额可能还需五到十年。 奇瑞、上汽、东风等车企近期也密集推进固态电池研发与设备采购,抢的是下一轮技术身位,不是今年的车价。21世纪经济报道知乎
一张成本表,把2027年的全固态挡在主流市场之外
行业媒体对成本差距的拆解口径接近:全固态电芯1.6至2.2元/Wh,磷酸铁锂只要0.39至0.5元/Wh,差出3到5倍;摊到一辆100kWh的车上,光电池就要贵出15万元以上,相当于一台比亚迪海鸥。 良率同样差着代际:全固态中试线综合良率只有60%–70%,液态电池量产良率早已超过94%。36氪
更要害的是,降本开关拧在一种材料上。国轩高科披露的口径是:硫化物电池成本的70%至80%来自电解质,电解质成本的70%至80%又来自硫化锂——硫化锂这一种材料,占全固态电池总成本的一半到三分之二。36氪
供给端锁死了量级:全世界2026年硫化锂的有效产能约830吨,月产量不足10吨;按主流配方倒推,1GWh电池的单GWh硫化锂需求约280吨,物理上只够装约3GWh,而当前1Wh全固态的BOM成本里硫化锂就占75%。 价格与需求的死锁因此成形:2026年9月电池级硫化锂均价约130万元/吨、国内全年产量预计不足百吨,国轩把降本目标定在50万元/吨、电芯1元/Wh,但这些都排在材料规模化之后。36氪知乎
所以2027年的"落地",是装进少数高端车的选配溢价,而不是压垮主流车价的武器。未来两三年真正能进入15万至25万元主流车型的,反而是半固态:0.8至1.1元/Wh,只比高端液态贵两三成,90%的工艺环节可以复用现有产线。36氪
真正在动摇价格战的三个变量,都不是全固态
第一个变量是原材料。中国有色金属工业协会锂业分会的月报显示,9月碳酸锂价格加速下跌,锂辉石进口量增长、津巴布韦锂矿陆续到港,市场开始交易远期供应宽松。 到10月23日,上海有色网公布的电池级碳酸锂均价已跌到每吨97000元,较前一报价日下降2350元。 液态电池占据当前全部主流成本盘,锂价回落才是车价最直接的降价空间。界面新闻东方财富
第二个变量是供给。宁德时代在同一条回复里披露,随着今年产能陆续投产,产能紧张程度已有所缓解,但需求仍在增长,产能利用率将保持较高水平。 电池不再卡脖子,车企之间比的就不再是谁抢到电池,而是谁能把成本曲线压得更低。东方财富
第三个变量是规则。今年9月1日起,固态电池免征消费税。 性能、安全、寿命三项国家标准已经立项,征求意见稿预计年底发布。 中国今年前9个月还在国际电工委员会等机构新提出了含固态电池在内的国际标准提案318项。36氪知乎中国新闻网
规则的另一面是约束:汽车流通行业去年6月就公开倡议坚决抵制以"价格战"为主要形式的内卷式竞争,今年延续反内卷基调。 电池龙头的立场同样清楚,曾毓群上半年公开表态:宁德时代不打价格战,但一直被低价骚扰,电池行业的价格是宁德时代在撑着。界面新闻搜狐汽车
"等固态再买车"的,值不值
社交平台已经出现了把固态电池当购车理由的"等等党","现在别买电车、电池新技术到来、降价马上到"一类的帖子被用户上千次转发收藏。 而离产业更近的人判断一致,“现在好多人都在等固态电池,我觉得不用等,现在的电动车已经很好了”,欧阳明高提醒购车者不必把换车押注在全固态上。 一条更现实的暗线是:三星SDI、LG新能源等海外厂商,已把全固态的首个商业化场景转向人形机器人、AI数据中心与航空航天——整车装车,可能反而排在后面。小红书知乎
所以真正值得盯住的是三个信号:硫化锂价格能否从130万元/吨逼近50万元/吨的降本目标;全固态中试线良率能否从六七成逼近液态的94%以上;2027年车企高端"固态版"车型的溢价与真实交付量。三个数字同时转暖之前,"全固态动摇价格战"都只是叙事。
把这次表态放回它应有的刻度上:作为工程节点,它把全固态2027年小批量第一次钉进了龙头企业的官方时间表,政策与标准的配套也确实到了产业化前夜;但作为价格信号,2027年的全固态只能属于少数高端车。电车价格战真正的拐点,眼下不在第4级的全固态表盘里,而在碳酸锂的价格曲线、半固态的成本表和反内卷的规则变化里。