续保季又到了。北京一位蔚来ES8车主发现,自己全年没出险、没违章,保费却比上一年涨了近2000块,一年保险过万——“省下的油钱,全交给保险公司了”。新华网
这不是个例。同样20万的车,油车商业险4000多就能搞定,电车动辄六七千。很多电车车主续保时都憋着同一个疑问:我明明没出险,凭什么越买越贵?知乎
答案有点反常识:不是保险公司黑心,是这笔账,整个行业都算不平。

一、为什么贵:三笔算不平的账
先看一组2025年的官方数据:全行业新能源车险保费收入1900亿元,同比涨了近35%,可承保还是亏了56亿元,143个车系赔付率超过100%。钱收得更多,赔得也更多。新华网
亏在哪?三件事。
一是电池太贵。中保研的零整比报告里,纯电车动力电池的单件零整比均值高达49.59%——换一块电池,平均要花掉半台车的钱。杭州有车主压到翘起的地砖,磕断一个89元的塑料卡扣,只因它和电池盒一体,4S店就要换整包,报价13万。新华网知乎
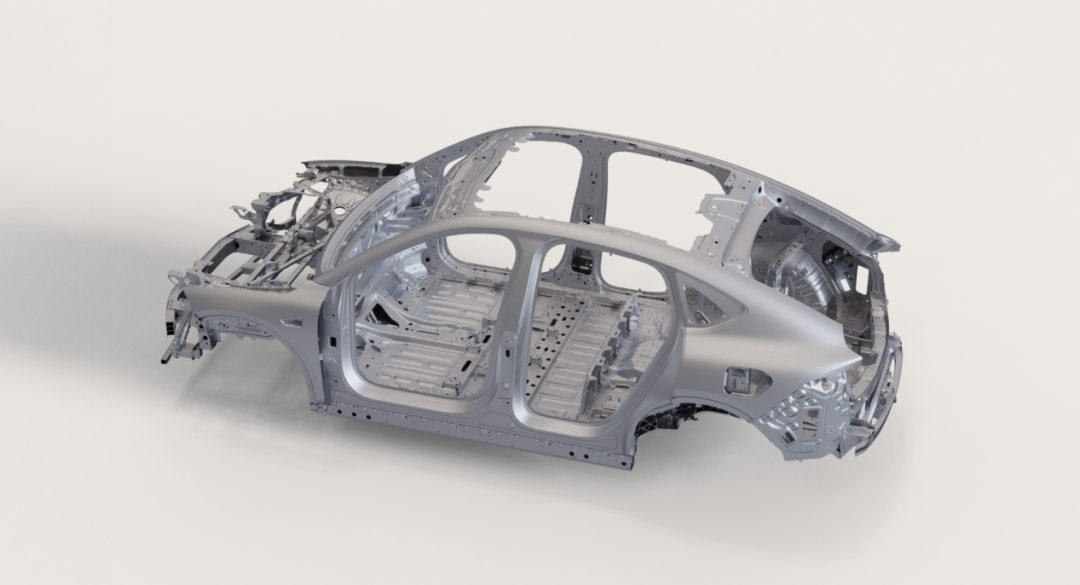
二是风险成本对不上。中国精算师协会测算,新能源车的车均风险成本约是燃油车的2.2倍,但保费只收到1.7倍。收的钱,天生就不够赔。新华网
三是家用车在替营运车买单。北京一位比亚迪秦PLUS网约车主,营运车险一年1万多,同款家用车险只要7000左右。有人把营运车按"非营运"投保,跑得多、出险多,保险公司分不清,就把亏损摊进同车型所有车主——你哪怕没出险,也可能被动涨价。知乎新华网
二、2026新规,冲着糊涂账动了3刀
问题摆在这,政策也开始动手。今年6月23日,商务部等9部门发布通知,落实金融监管总局等四部门的《指导意见》。这份通知对着新能源车险连出三招:商务部
第一招,车型综合分级。不再一刀切,安全好修的车型保费低,高风险车型保费高。
第二招,“基本+变动”。保费拆两块:基础覆盖日常通勤,变动按里程和场景浮动——代步只付基础价,跑得多、跑营运再加,用多少付多少。
第三招,车电分离。车身和电池分开投保。对换电车型(比如蔚来)最实在:电池产权不在车主手里,由换电企业统一投保,车主只保车身,有测算一年能省下约2500元,深圳、重庆已经有车型落地。知乎
但先别指望明年保费立刻大降。从文件到报价单还卡着三道坎:变动定价要的实时驾驶数据在车企手里,愿不愿共享、隐私怎么保护没定论;车电分离后碰撞损伤算车身还是电池,定损标准不统一;车身险、电池险、换电企业三方怎么协同分责,也不是小事。
方向对了,但路还长。
三、续保就在眼前,普通车主能做什么
新规落地要等,续保可不等人。几件实在事:
先搞清涨价原因:是车型分级调高了,还是被营运车分摊了?看不懂报价单就打客服问明白,别糊里糊涂续。
家用车别沾营运。别拿私家车跑网约、拉货,一旦被重新核定成营运性质,保费直接跳一个档。
多平台比价。新能源车险报价分化很大——有小米SU7车主出险后,续保反而收到好几家更低的报价。货比三家,别在一家死磕。新华网
投保难的车,找"车险好投保"平台。这是行业专门为高赔付车型上线的投保通道。
三者险别省。电车维修贵(一体压铸、激光雷达一碰就要重新标定),三者险额度太低,真出事根本不够赔。

写在最后
新能源车险贵,是行业从粗放走向精细的阵痛。2026年这几刀砍的是"糊涂账",但要真砍到你的报价单上,还得等数据打通、标准落地。续保季,与其盼政策降价,不如先算清自己属于哪类车主,别为别人的高风险买单——这才是眼下最实在的省钱。