







6
4
岳母60岁差4年才缴满:多掏910元的路,我算完选了它
2026-10-24 13:53:59
0点赞
0收藏
0评论
上周末给岳母过六十岁生日,饭桌上媳妇随口问了一句:"妈从2013年就交着成都的城乡居民养老保险,下个月是不是就能领了?"我当场拿手机打开成都社保小程序替她查,查出来的答案让我愣住:差4年。她2013年参保,实缴11年——2018年和2021年两年断了,没缴。
更要命的是,补齐这4年有两条路:要么按年缴到64岁再领,要么满60岁一次性趸缴、下个月就开始领。这两条路差了"910块"和"7000多块"。我把成都人社局2026年公布的原文翻出来对了两遍,第一遍方向就算反了。
先把规则钉死:领钱看两个数,补贴进的是自己的账户
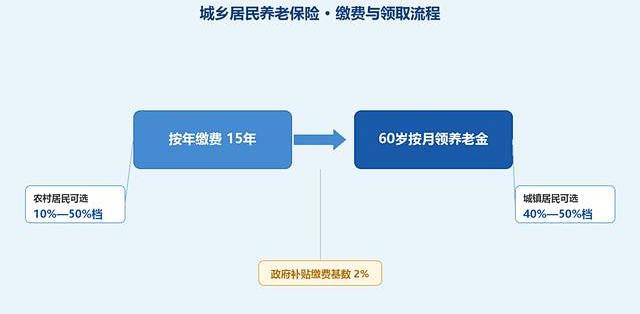
按成都2026年的现行口径,男女都是年满60周岁、累计缴满15年,才能办领取。16到59岁按年缴,个人按缴费基数的10%费率缴费,政府再按缴费基数的2%给补贴——注意,这笔补贴不是发到手里,是全额进个人账户。以10%档为例,2026年一年:个人掏1138.32元,政府补227.64元,账户实际进账1365.96元。
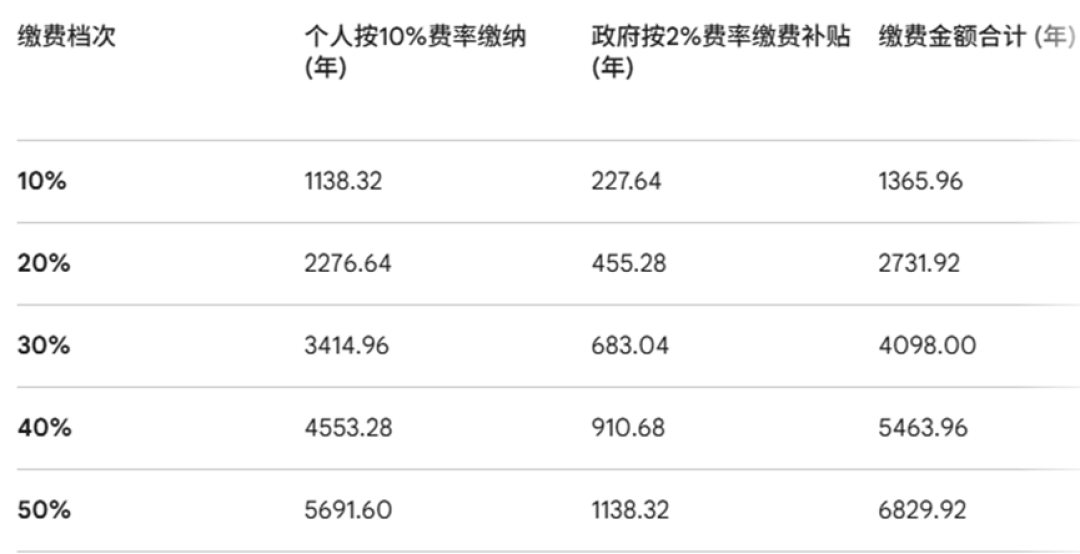
满60周岁以后一次性趸缴的费率是12%,没有政府补贴。翻译成大白话:趸缴补一年,你自己掏1365.96元(本来政府要出的那2%也变成你自己掏),进账户的还是1365.96元。
第一遍算反:我以为"没有补贴"是吃亏
听到"无补贴"三个字,我家第一反应都是别趸缴,按年缴到64岁,白捡政府补贴。我先把这笔账摆出来:
按年缴4年,实际掏出去 1138.32×4=4553.28元;趸缴4年,掏出去 1365.96×4=5463.84元。趸缴多掏 910.56元——看上去确实"亏"了。
但我漏算了两头。第一头:入账户的钱两条路一模一样,都是5463.84元(按年缴的补贴本来就进账户)。第二头:按月领的是"基础养老金+个人账户总额÷139"。139是60岁领取对应的计发月数,写死在国家统一规定里。岳母账户现在躺着的钱是14832.68元,是这些年缴费加补贴加利息的合计(小程序页面直接显示,我抄下来的)。补齐4年后账户合计 14832.68+5463.84=20296.52元,除以139,个人账户部分每月 146.02元。
于是真实的差价是:趸缴先领48个月,光个人账户部分就多领 146.02×48=7008.96元;这还不含基础养老金——四川全省的最低标准是每月193元,成都实际发放比省最低还高,就算按省最低压着算,48个月又是9264元。多掏910.56元,换回至少16000多元,这条路根本不是吃亏,是花钱买时间,而且买得便宜。
第二遍算反:我把139个月当成了"领完就亏"
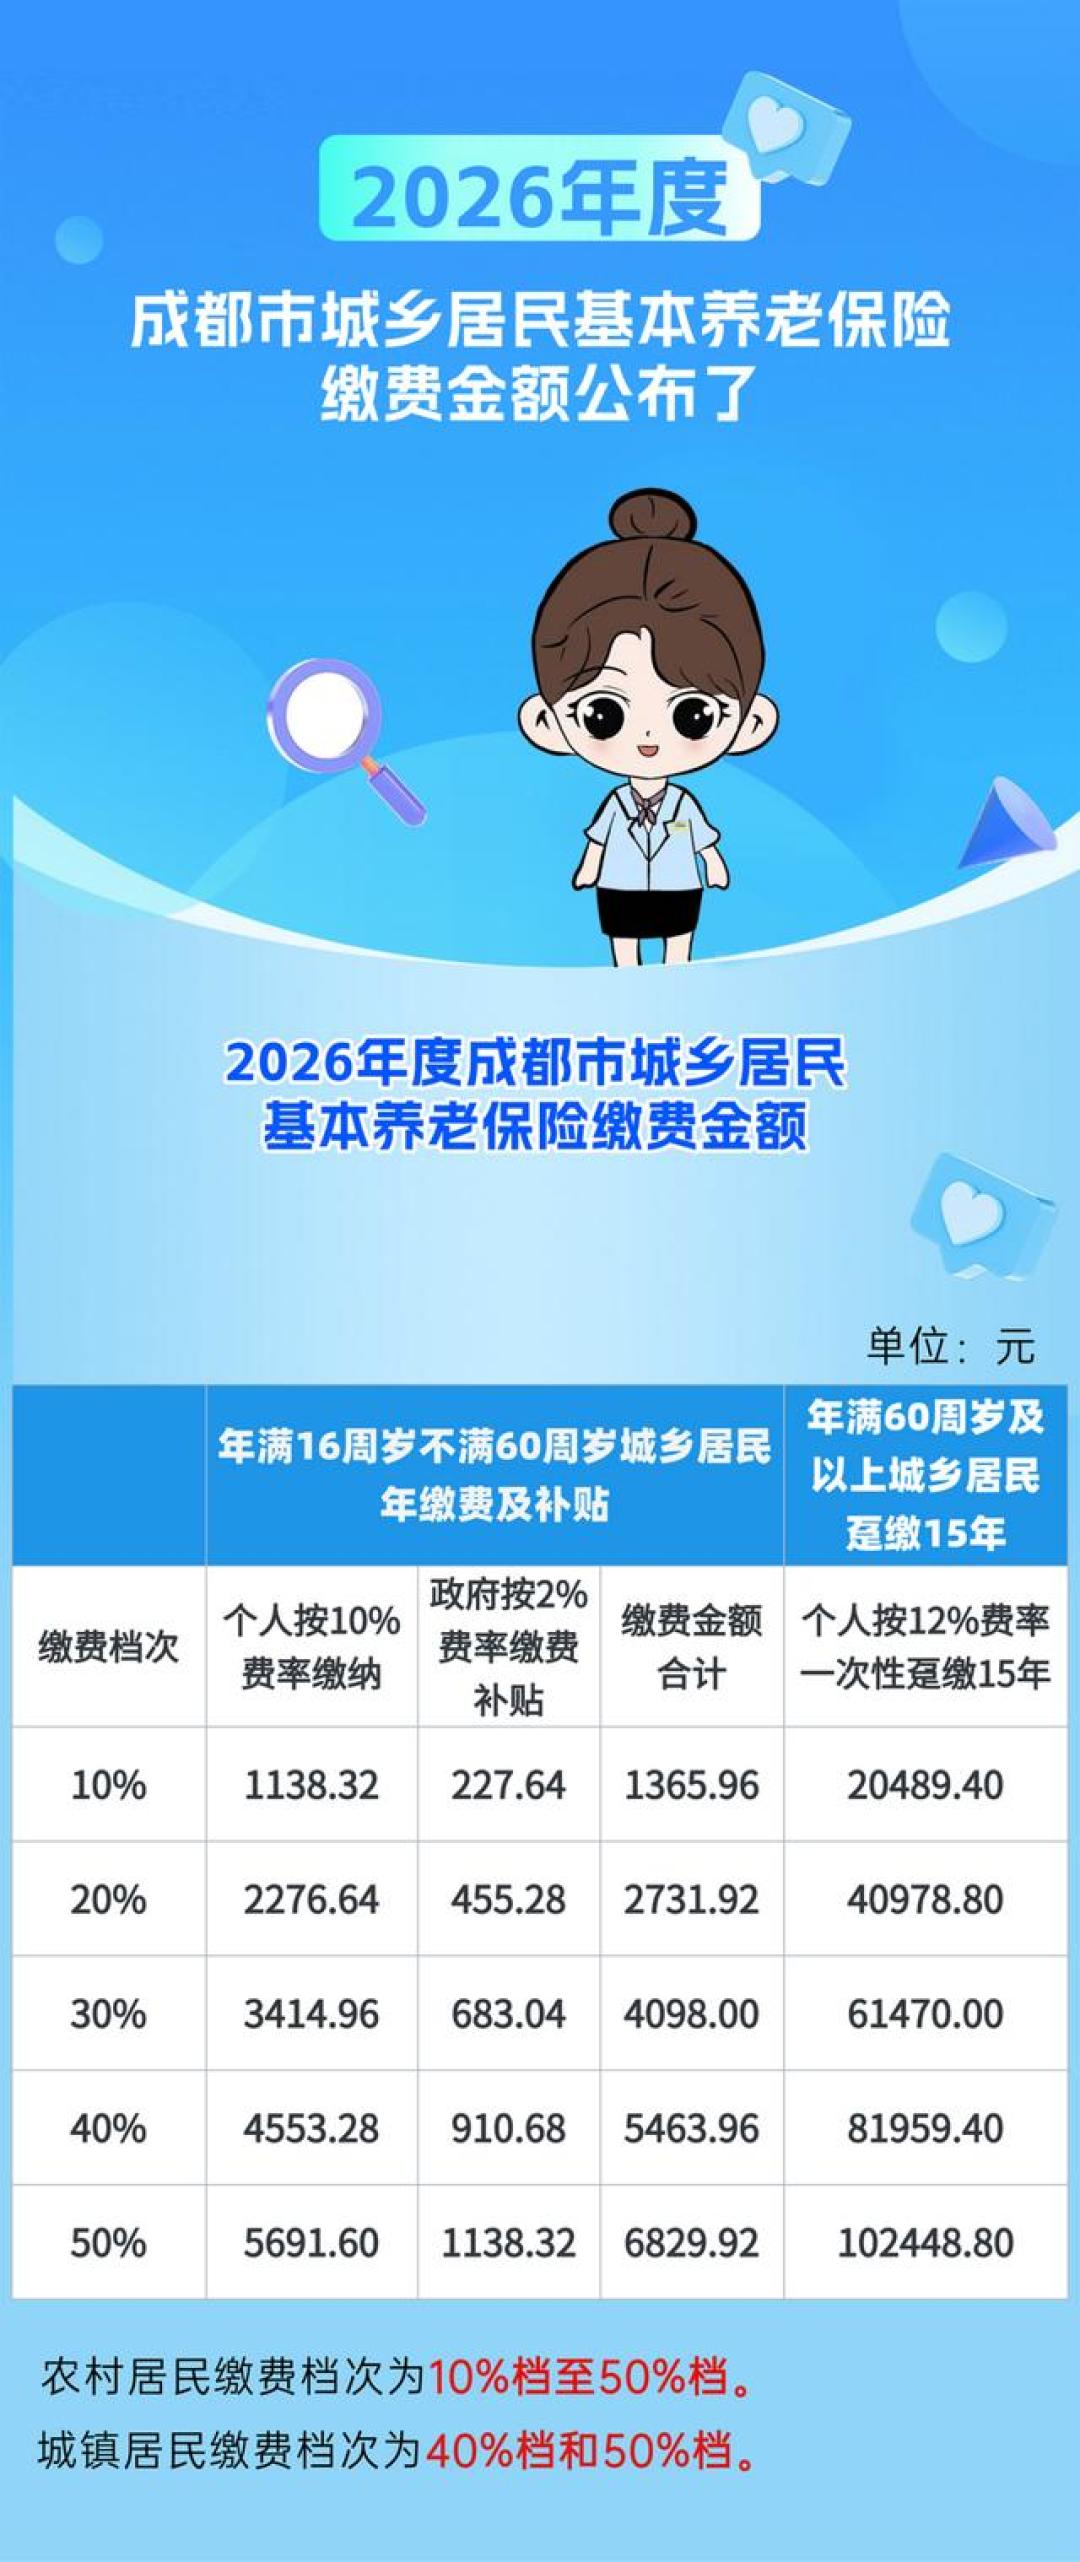
接着选档。趸缴4年,按2026年档次表:10%档掏5463.84元,30%档 4098.00×4=16392.00元,50%档 6829.92×4=27319.68元。对应补齐后的个人账户月领分别是146.02元、224.64元、303.25元。
我一开始盯着50%档打退堂鼓:比10%档多掏 27319.68-5463.84=21855.84元,每月只多 303.25-146.02=157.23元,21855.84÷157.23≈139个月——“要领到71岁多才回本,万一领不到,几十万打水漂”,差点就选最低档。
直到我把139的出处翻到底:计发月数只是除数,不是领取期限。按社会保险法,个人账户发完之后,由基金按原来的标准继续发,终身发放;参保人去世,账户里没领完的余额依法继承,家属还有一笔丧葬补助。换句话说,高档缴的钱要么月月领、要么留给家里,不存在"亏在途中"。
想通这一点还送给我一个规律:每多进账户1元,每月就多领1/139元,所以不管选哪一档,多掏的钱÷每月多的钱,永远等于139个月。回本点对每个档次都一样。选档根本不是长寿问题,是现金流问题。
趸缴4年 | 实际掏出去 | 补齐后账户月领(不含基础养老金) |
|---|---|---|
10%档 | 5463.84元 | 146.02元 |
30%档 | 16392.00元 | 224.64元 |
50%档 | 27319.68元 | 303.25元 |
我家最后怎么定
岳母是农村户籍,10%到50%五档随便选(注意:城镇居民只能选40%和50%两档,不是所有人都有得挑)。我们家定了30%档趸缴4年,16392元,下个月起开始领。理由不是哪档"最划算"——上面说了,回本账每档都相同——而是现金流:今年家里得留出一万多的应急钱,一口气掏两万七会让家里发紧。钱宽裕的家庭选高档没有长寿顾虑,账紧的选低档也不吃亏,最差的选择反而是拖到64岁再领。
另外两种家庭情况,抄这组数:从没缴过、今年刚满60的,一次性趸缴15年,2026年标准按档分别是20489.40元(10%档)、61470.00元(30%档)、102448.80元(50%档)。断缴过的家庭放心一点:断缴不清零,缴过的钱一直在账户里计息,年限累计计算——只是少的年限,最后都得自己掏钱补。
两个坑,替同类家庭先踩过
第一个坑是户口。楼上张阿姨61岁那年把户口从外地迁到儿子名下的成都户口,想一次性趸最高档,窗口直接拦下:年满60周岁后从市域外迁入成都的,要落户满3年才能初次参保。想随子女到成都落户交居民养老的,务必赶在60岁前把户口和参保都办完,过了60,就只能等。
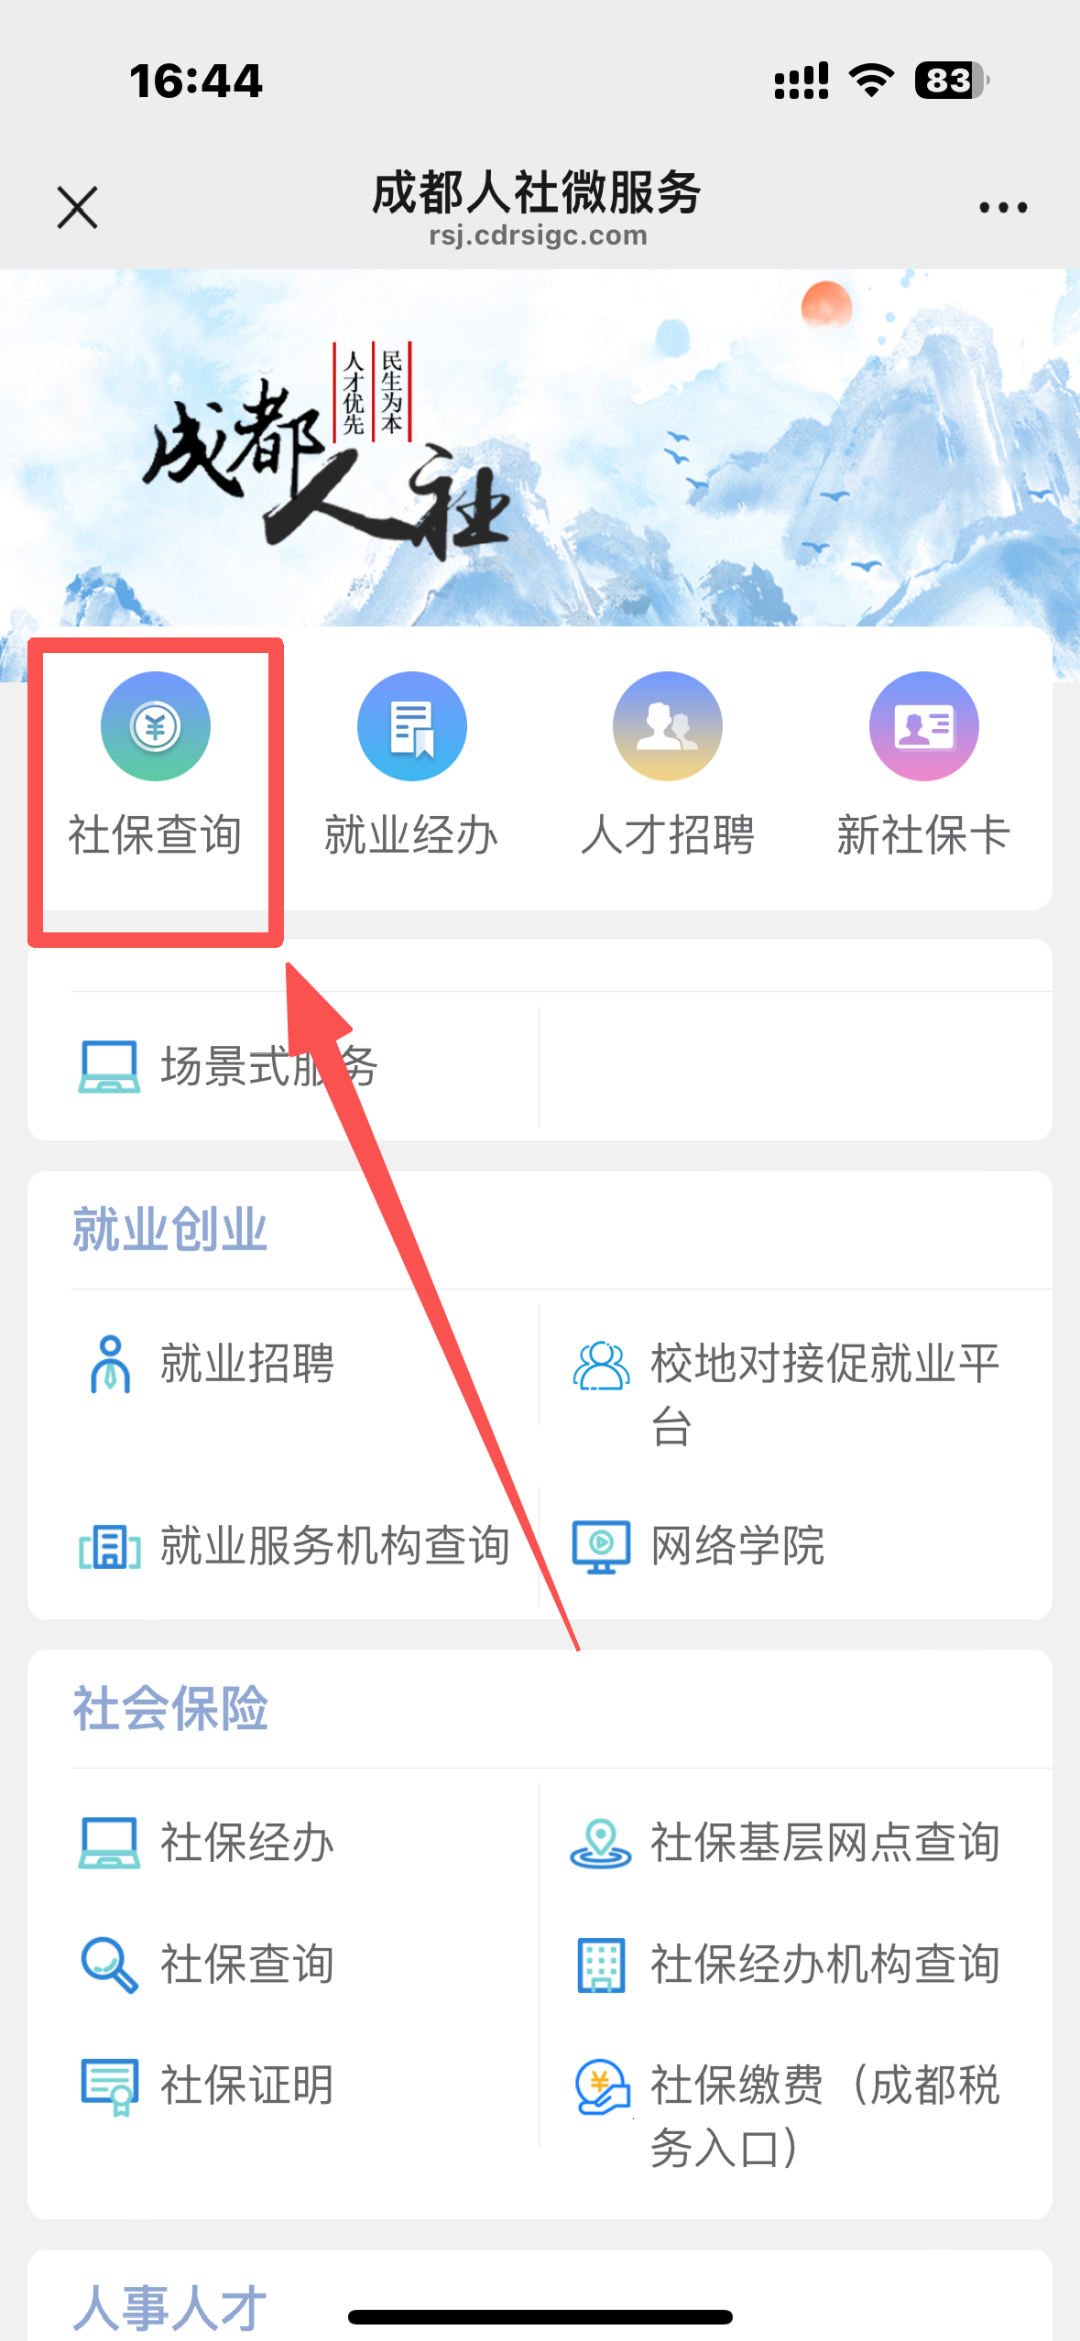
第二个坑是时间。满60没补年限、没办申领,每拖一个月就少发一个月——岳母补齐后的月领里,光个人账户部分就是确定的146.02元,基础养老金就算按四川最低标准193元压着算,每月也少拿339元;成都实际发放比省最低高,拖得越久,损失只会更大。参保登记走"成都人社局"微信公众号的"微服务→社保经办→个人参保",缴费走成都税务的"社保缴费"入口;签了批扣协议的,税务在6月批扣,别等。
带走这五行自查清单
满60前打开成都社保小程序,查两个数:累计缴费年限、个人账户余额;
年限不足:不满60岁不能往前补往年,只能等满60一次性补——提前定好"趸缴领"还是"延到64领";
趸缴还是逐年:多掏的只是2%补贴那部分(10%档每年227.64元×差多少年),换来的是48个月的月领,除非这几年家里连补档的钱都凑不出,趸缴这条路几乎不会输;
选档:回本点所有档位相同,不看寿命,只看当年能不能拿出来;农村五档可挑,城镇只有40%、50%两档;
满60后才迁进成都的:先数落户满不满3年,没满,任何缴费都办不了。
我是老周,家里那个管钱的人。这笔账是我替自家算的,我的选择不是普遍建议——各家的年限、账户余额、现金流都不一样,方法你拿回去对着自家情况算,具体标准以成都市社保经办机构经办答复为准。
内容由AI生成