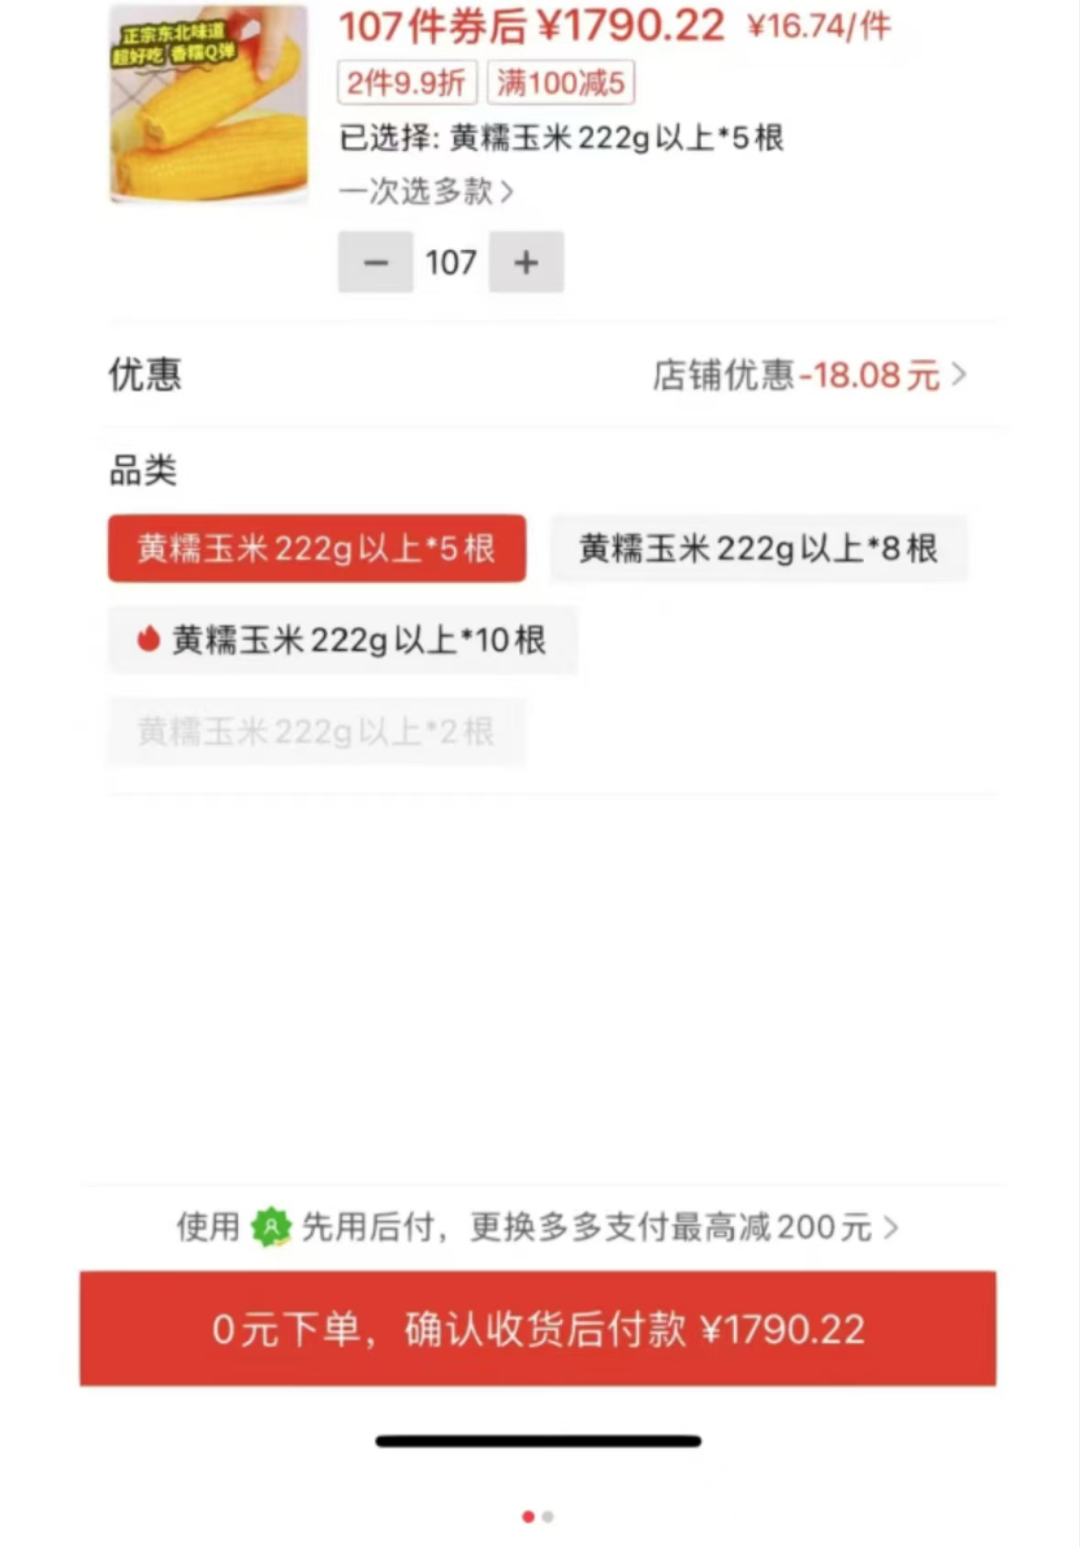
十月底,购物车清到一半,结算页跳出一行小字:0元下单,确认收货后自动扣款。
很多人看到“0元”,手指就按了下去。想的是先拿回家看看,不满意再退,反正没花钱。
这句话对了一半。东西确实先到了,钱也确实先没出去。但0元下单不是免单,是赊账。它可能是商家赊销,也可能是一笔消费信贷。共同点是:你已经签了一份代扣授权。央视网
上海市消保委做过一次模拟体验,把问题归成三条。央视网
一是有的平台对资信达标的用户默认开通,或者在你没注意的时候开通。
二是0元下单背后是第三方金融机构授信,逾期会有费用和信用损失,平台却没把这层性质讲清楚。
三是想关很难,入口藏得深,有未完成订单时干脆关不掉。
央视今年初报道过两个例子。荆女士在直播间看中一块白板墙,标价334元,默认先用后付,扣款时变成467元。多出的一百多,她找商家,商家让她找平台,平台只回机器人。央视网
福建的张先生订机票酒店时选了先用后付,以为到期直接从绑定账户划走,结果成了一笔借款,还产生了违约金。央视网
也有用户说自己用了几年,显示多少扣多少,从没出过事。这话大概是真的。问题在于,一旦金额对不上,普通人在页面里很难找到能解释的人。
它比分期的狠处在这儿:分期你至少知道自己在花钱,先用后付连这个动作都省了。金额小的时候更明显,二十几块的单子,扣款那天你多半想不起来。
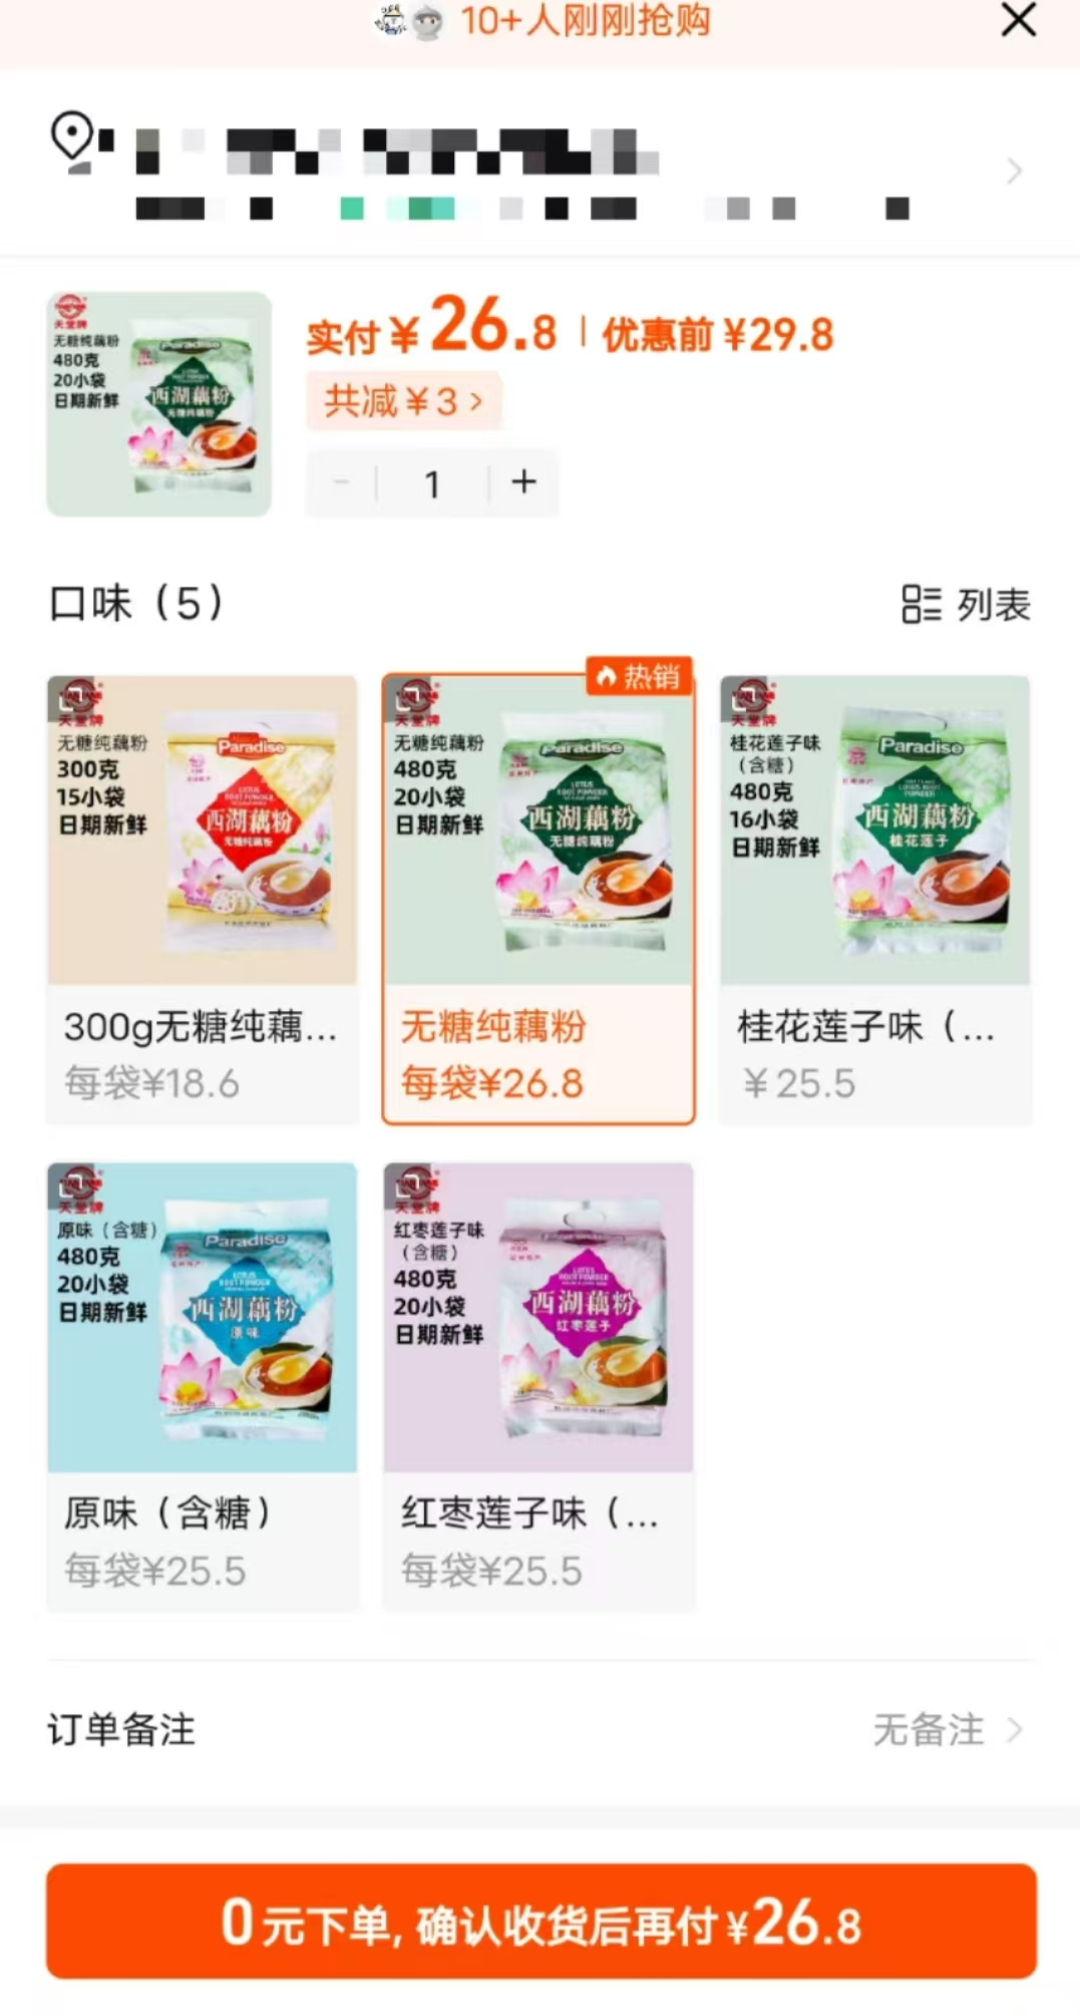
下单不疼,收货不疼,只有扣款那天疼一次。中间那几天,是最容易把“这笔钱已经花出去了”忘干净的时候。有平台店主对央视说,接入这个功能后,商品销量涨了三成多。央视网
所以它真正的成本不是利息,是你在这段无感期里多下的那几单。
双11要囤货,不是不能用。但最好把它当成信用卡额度来记,而不是当成余额。
花两分钟查一遍。支付宝在“我的—设置—支付设置—免密支付/自动扣款”,微信在“我—服务—钱包—支付设置—自动续费/免密支付”。
电商App的支付设置里找“先用后付”。逐条看,有没有你不知情的授权。
真被多扣了,先截图订单、扣款记录和商品页面,在订单页申请退款,理由写清“未经确认自动扣款”;协商不成,走12315。
中消协今年的双11提示里有句很朴素的话:量入为出,谨慎使用消费信贷产品。新华网东方财富网
0元下单省下的那点轻松,最后都会在某个早上,从银行卡里扣回去。