国庆前9天,离岸在岸人民币双双升破6.70,9月18日中间价报6.7521,本周累计调升222个基点;拉通全年,人民币对美元即期累计升值超过4%,创下三年半新高。第一财经知乎
知乎9月3日那条"人民币月内多次刷新三年新高,海淘留学换汇现在换还是再等等?"直接把"什么时候换汇"问成了显学。知乎
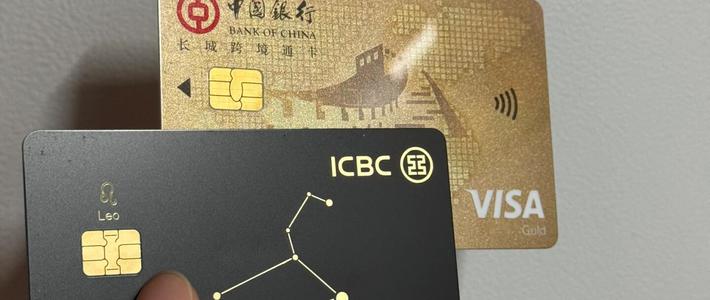
但对我们这种办了Visa卡、国庆就落地东京/曼谷/巴黎的人来说,宏大的汇率叙事帮不了账单——你刷的每一笔,从刷卡机到你信用卡账单之间,还横着三层费用,它们不会因为人民币升值就自动消失。这篇把最近社区里的实测数字拢了一遍:同样的东西,选错渠道和按错按钮,差距真的到2个点以上。
一、你查的汇率和银行用的汇率,根本不是一回事
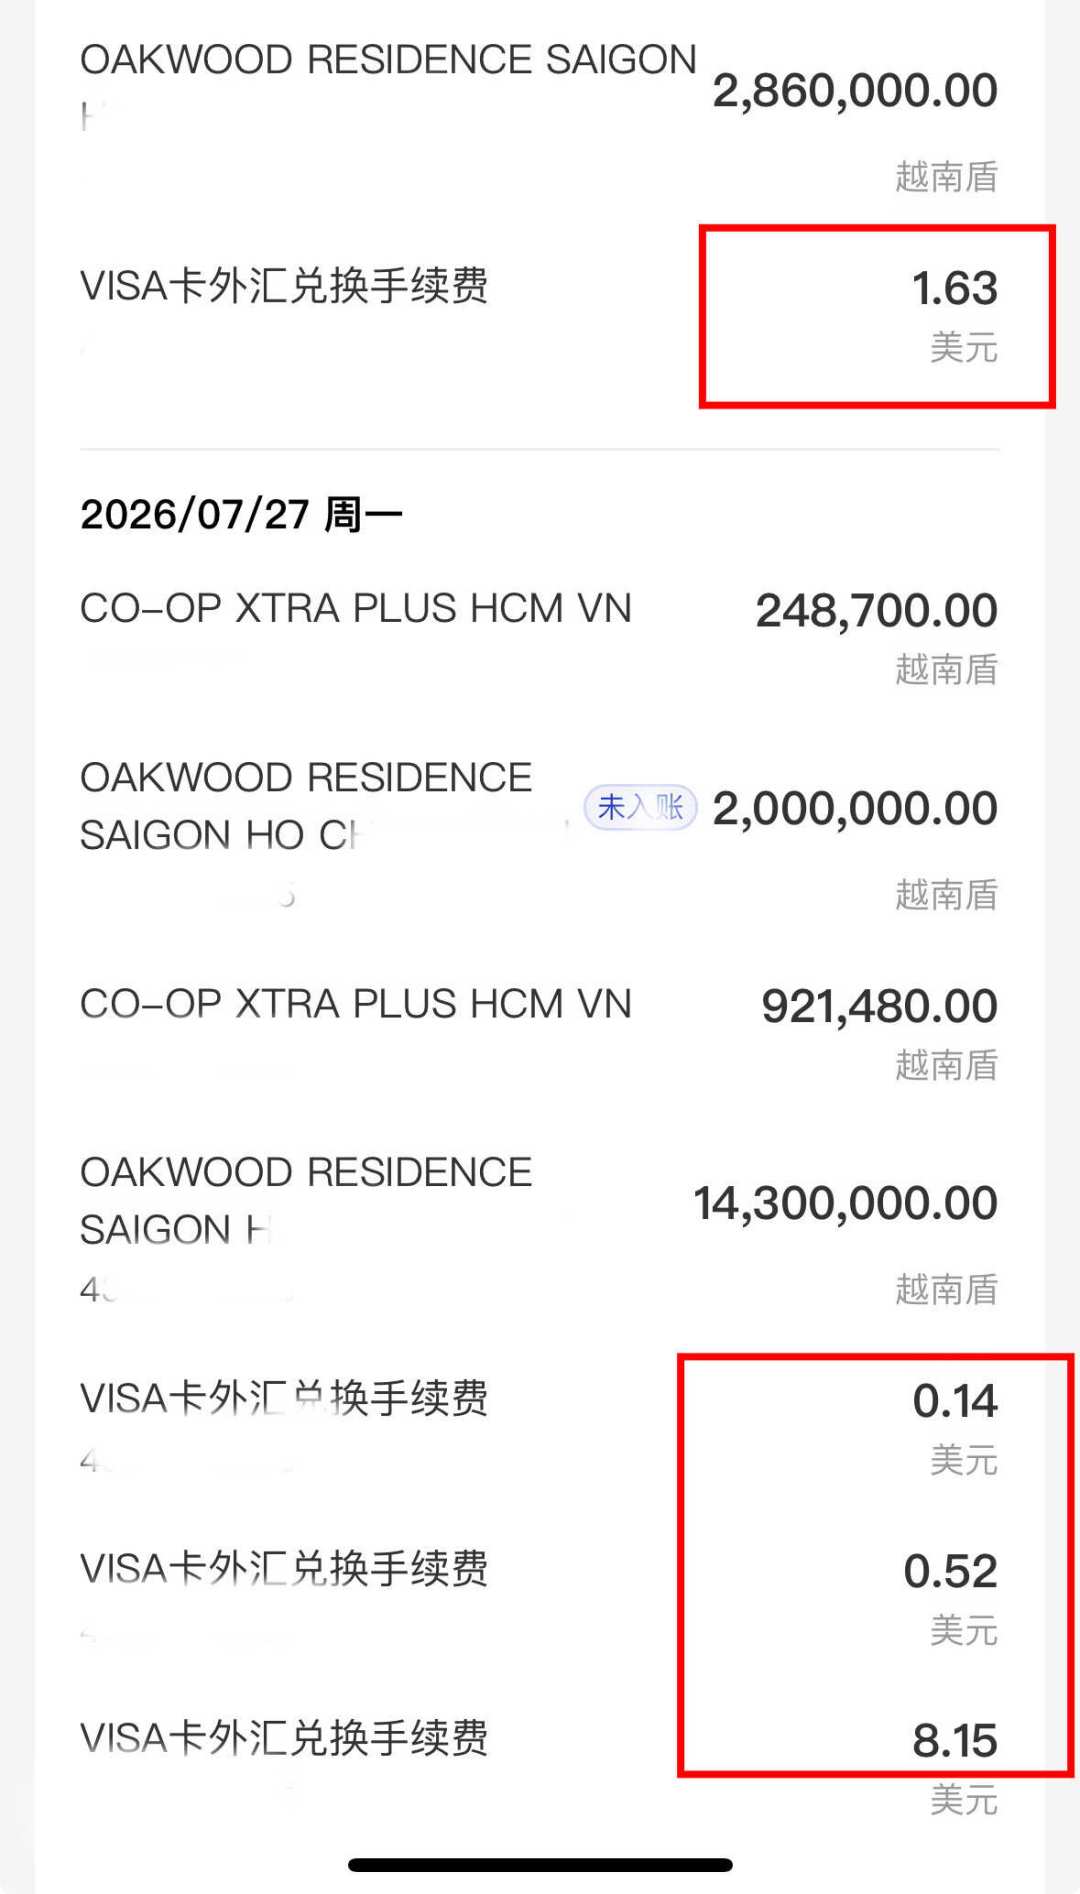
网上随手查到的中间价只是"批发参考价",境外刷卡要走完三段,每段都有一次折算:交易日先按卡组织汇率把外币转成卡片记账币种,发卡行再按挂牌卖出价折成人民币,你最后还款时用的又是还款日的购汇价。走银联通道一般没有额外货币转换费;走Visa/万事达,如果你的卡不是全币种卡、记账币种是美元,在欧洲刷欧元就会先被转一次美元,加收1%-2%的货币转换费。知乎
这层费用最坑的地方是"静默"。有小红书用户8月实测:刷建行Visa,全程没有任何手续费短信提醒,回国查账单才发现被默默扣了约1.5%,打客服电话才搞清楚——她没开通"全球货币兑换"类减免服务,同事其他银行的同款消费反而有返现。 更隐蔽的是个别卡产品为了保证境外授权通过率,提交卡组织前会直接触发DCC锁定汇率,一笔141.62元的结算里藏着约4%的溢价,你以为用的是卡组织汇率,其实根本不是。小红书知乎
二、同一笔消费,不同渠道实测差2.1%
这是最近社区里吵得最凶的一组数字。9月18日一位出境用户在同一笔购物里对比了两个渠道:微信支付按每日元0.042879结算,浦发卡账单按0.04376935入账——几乎差了两个点,一件外套多花80块人民币。小红书
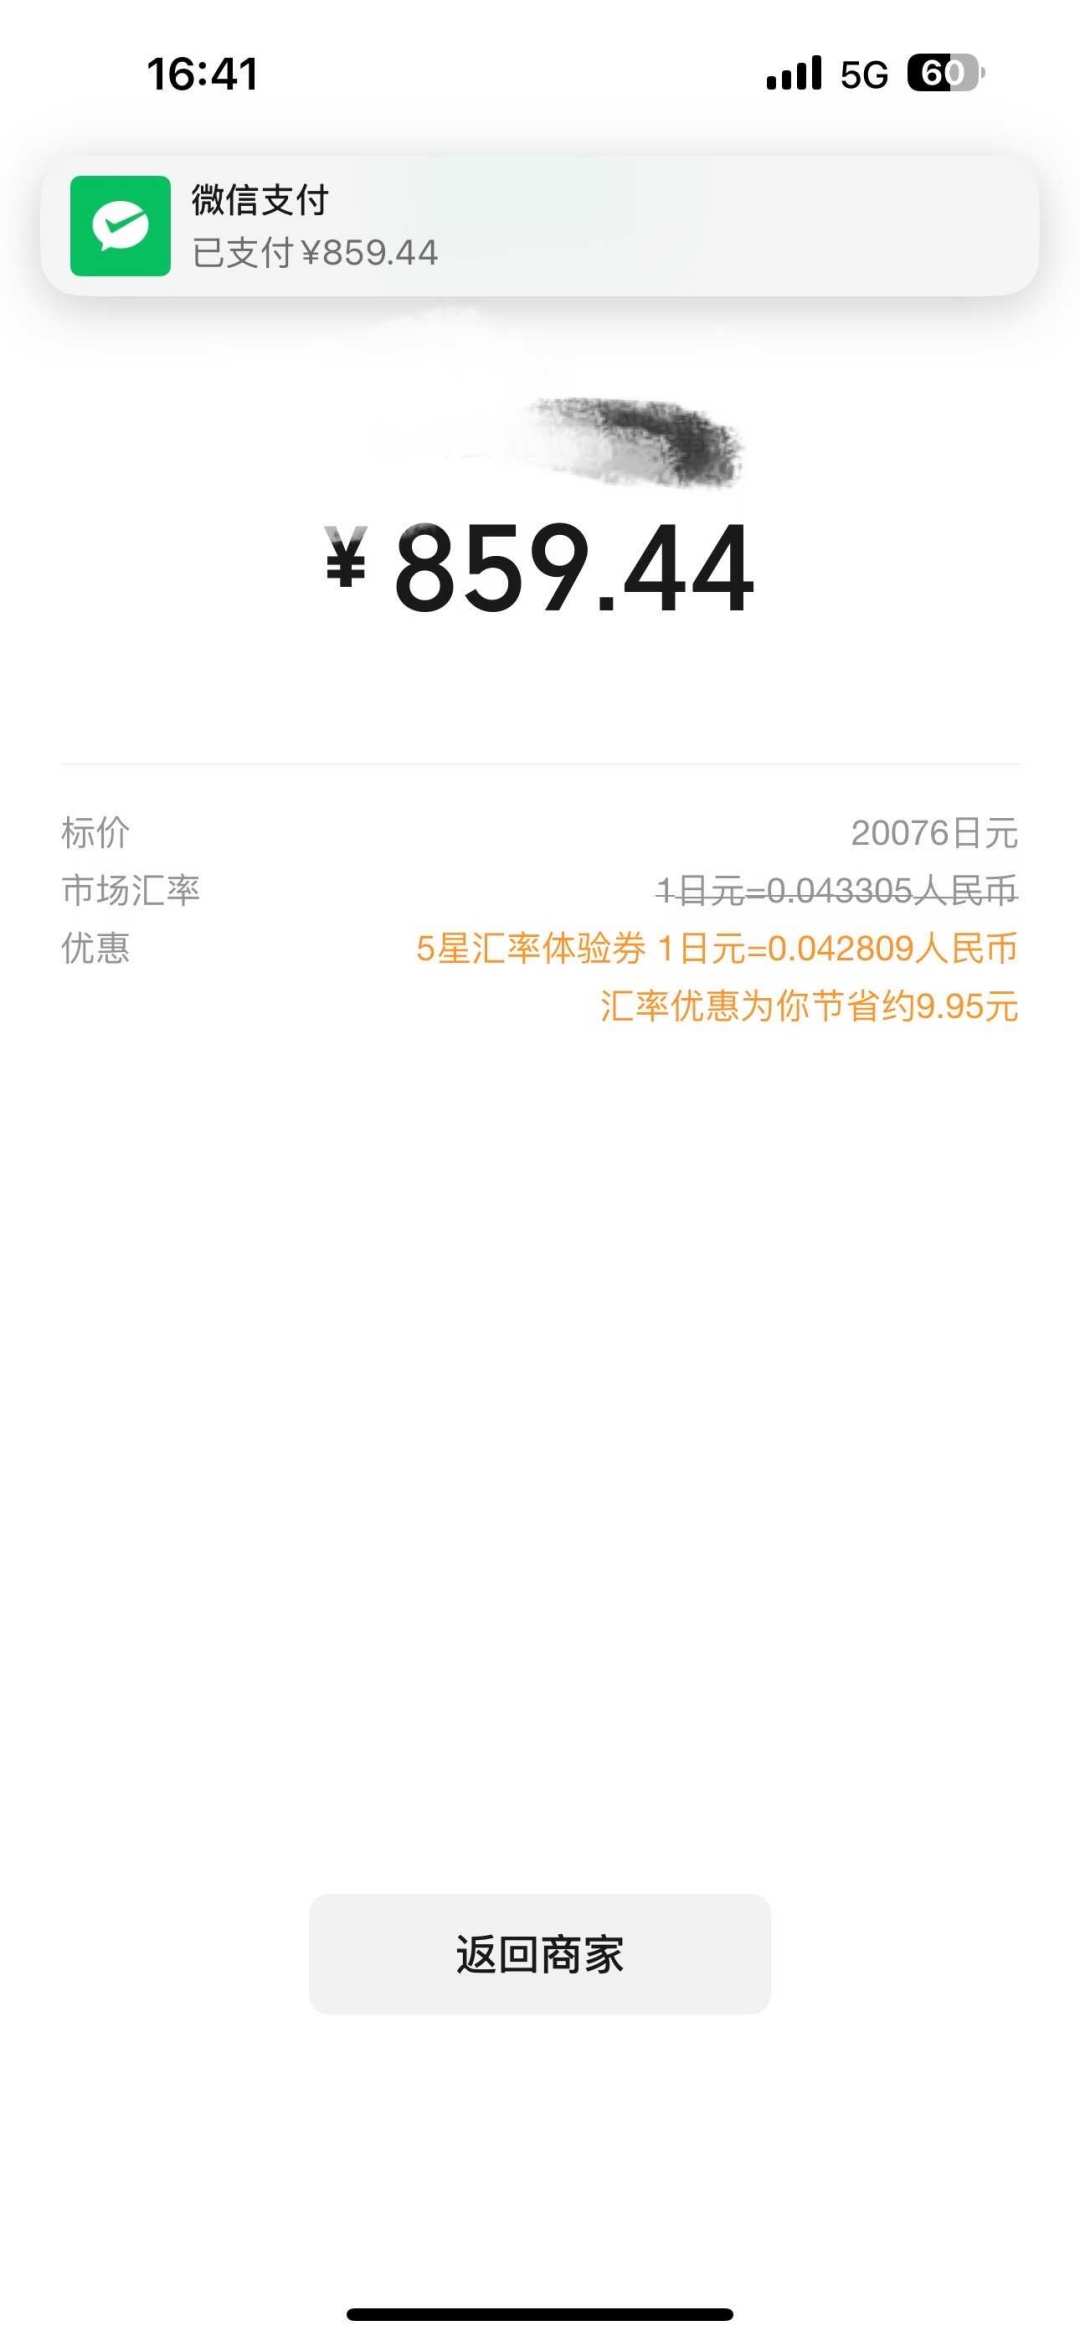
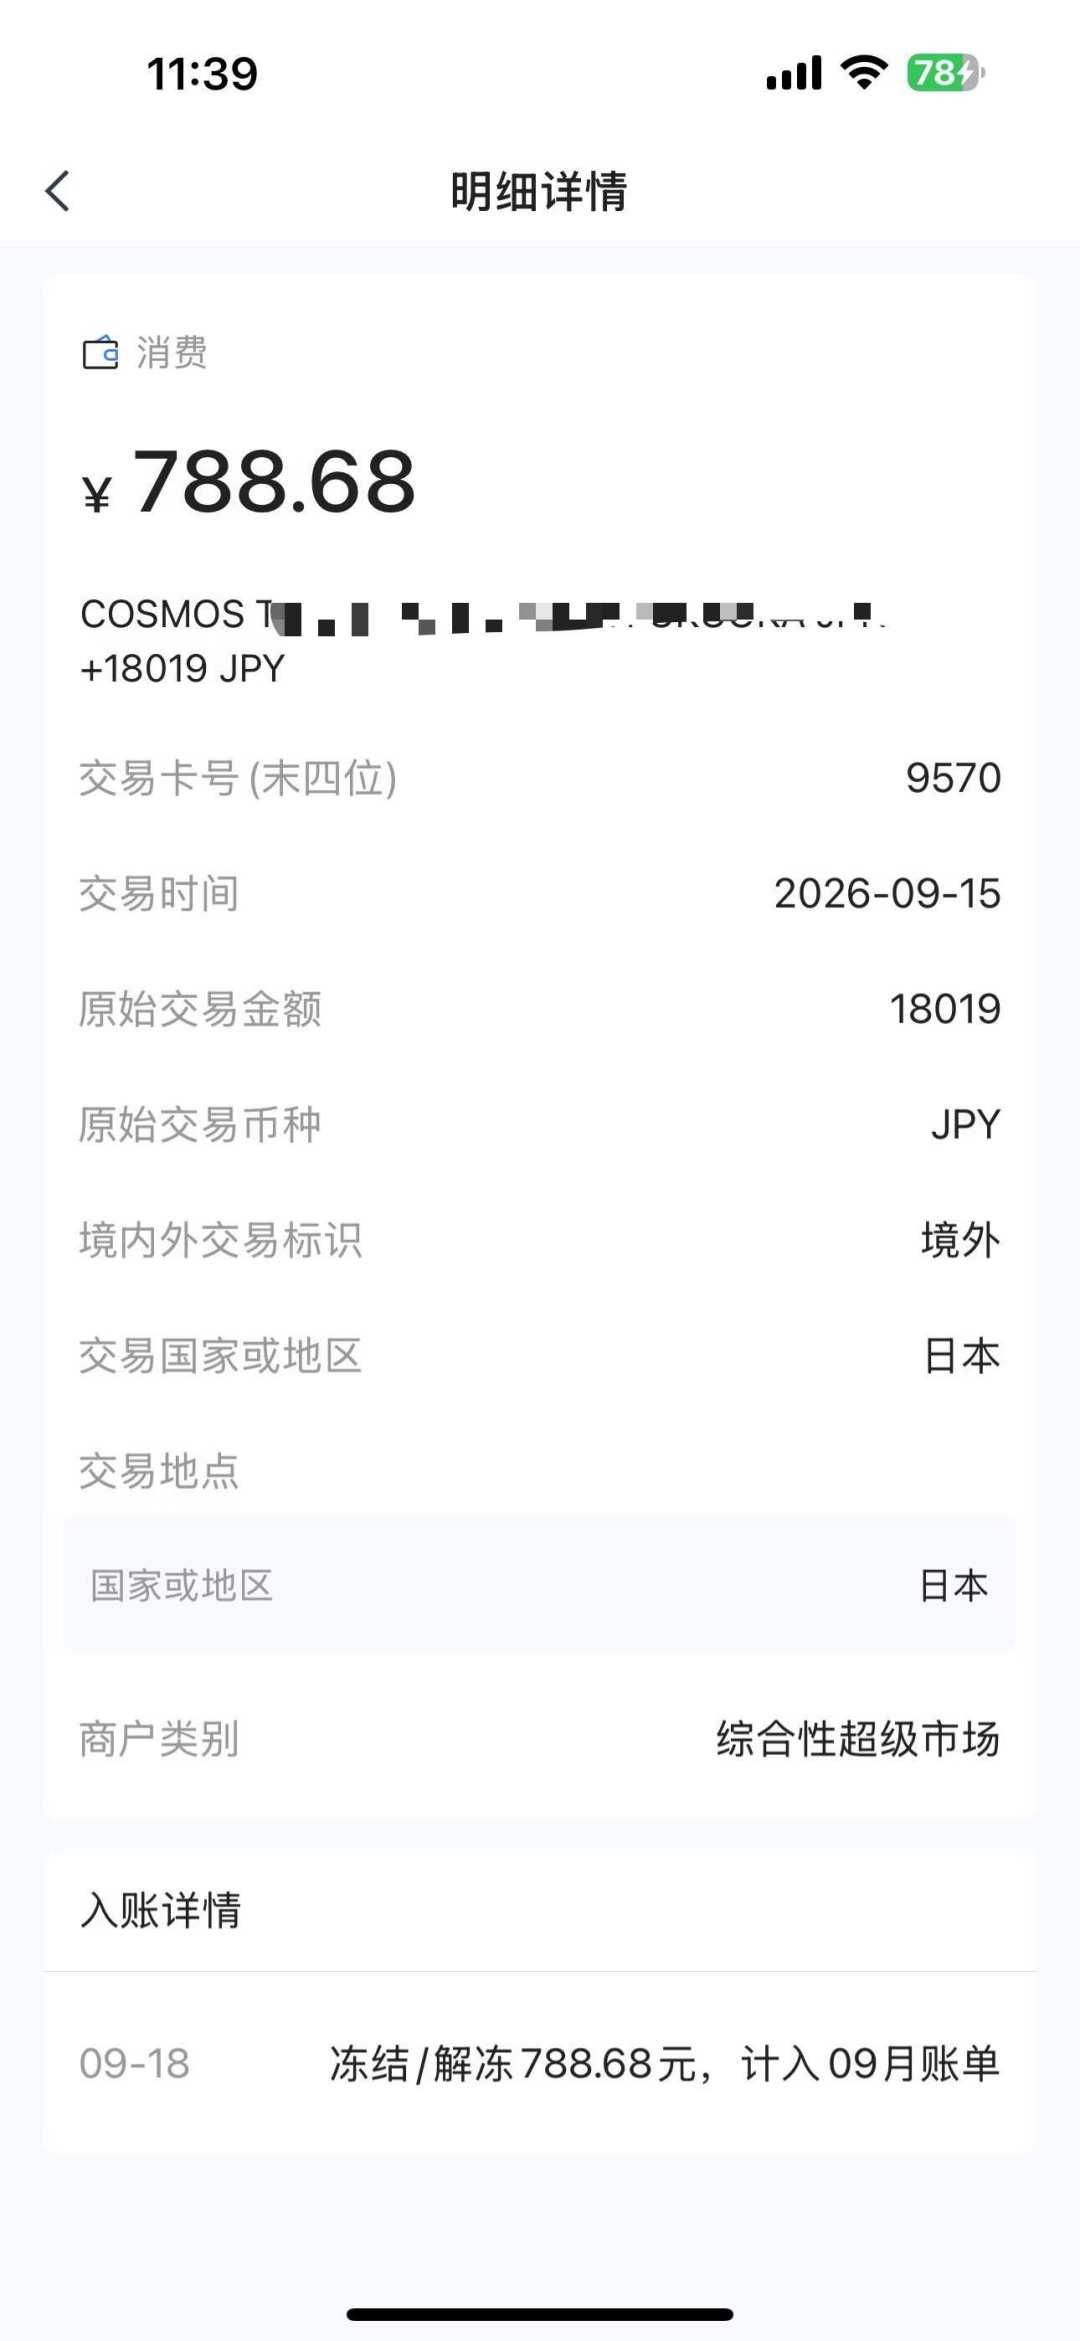
帖子本身只有2个赞,评论区38条全在吵"到底哪家渠道汇率好",热度倒挂得很典型:这类实测帖才是真需求,攻略帖只是搬运。
香港的对比样本更多。9月3日一篇"微信香港汇率比万事达卡直刷和支付宝便宜"拿到372赞。评论区17赞高票给出了一个当日体感排序:银联<微信<支付宝<万事达/Visa(按基础汇率从优到差)。 但同一层楼立刻有人反驳:卡的基础汇率差归差,可以叠活动——“银联Apple Pay返2%+招行卡3%,合计5%,再叠招行汇率券”,扫码渠道可没这些叠加项。小红书
必须说清楚证据强度:这些都是个人自报样本,币种、日期、商户各不相同,只能当"差距存在量级"的参考,不能当排序结论。想复现很简单:同一天、同金额、两个渠道各买一次(便利店最方便),五分钟出结果。
三、最贵的那一步,是收银员问你"Pay in RMB?"
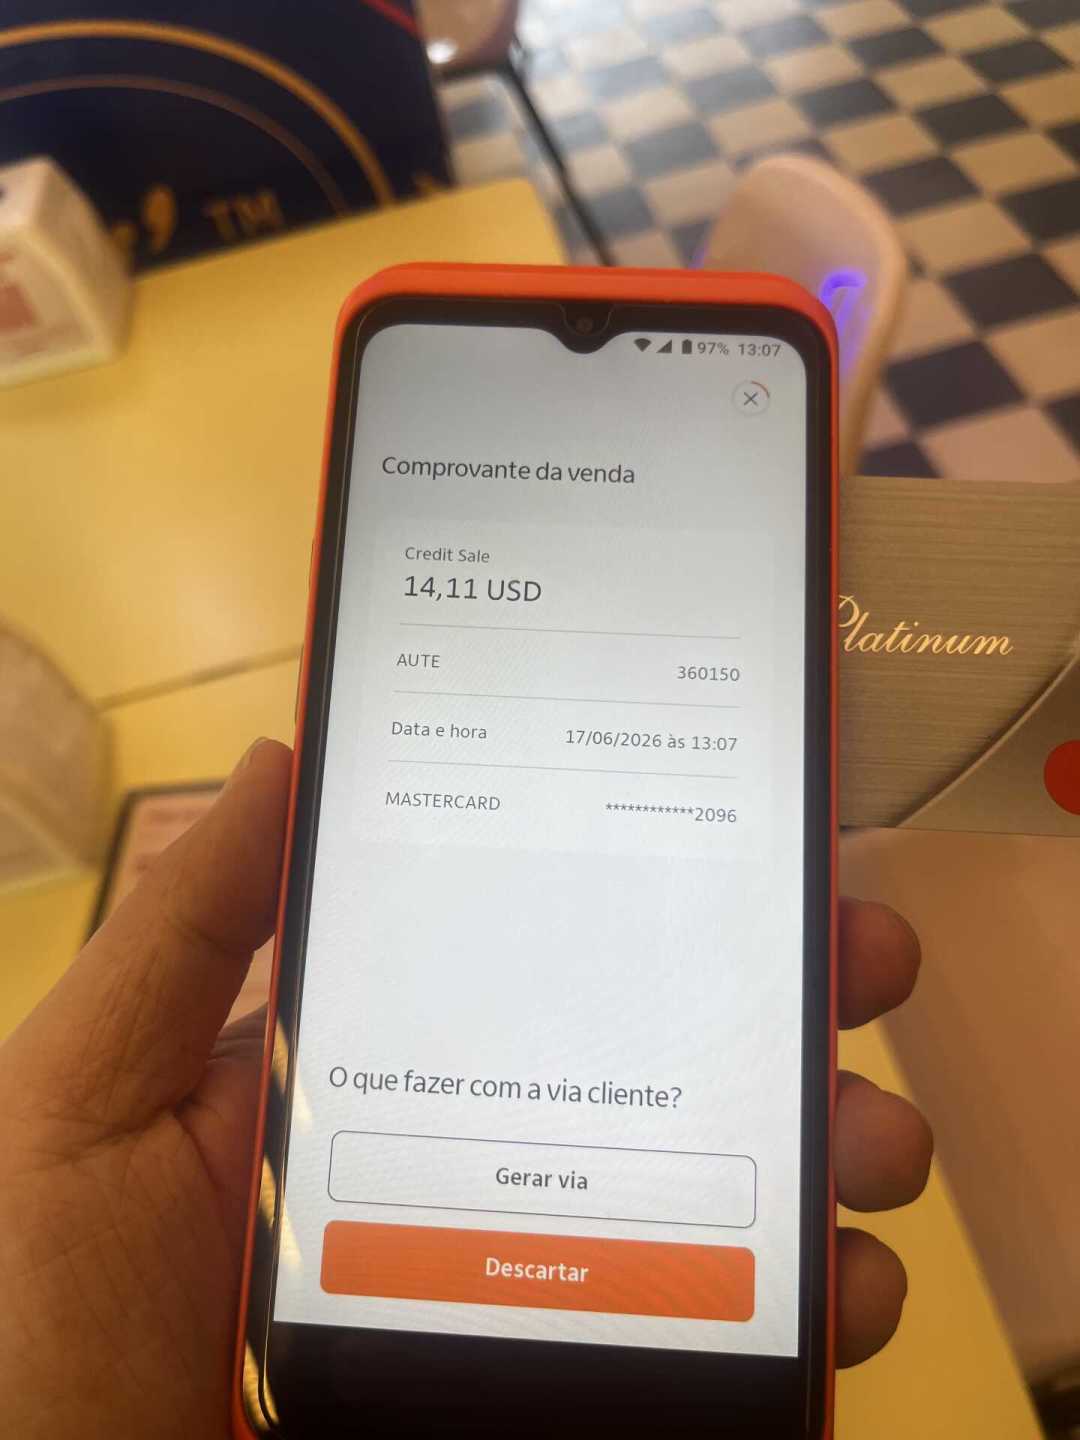
欧洲、东南亚、韩国的刷卡机经常弹出一个币种选择:当地货币还是人民币(或美元)。选"人民币"看着贴心,实际是商户侧替你换汇——DCC动态货币转换的通行做法是在中间价上加价3%-7%。 个别地区更狠:巴西有博主专门避雷一种橙色POS机,不给币种选项,默认转美元再收14%手续费。 冰岛的停车缴费机选美元结算同样多扣。259赞的那篇"购物结账时这个选项千万别点"给出的规则和这篇一样:只要刷卡机问币种,一律选当地货币,把换汇交还给你的发卡行和卡组织,永远不要让商户替你定价格。知乎小红书小红书
四、人民币越升,"先换钞"越亏——但日本例外
这轮升值真正改变的是换钞和刷卡的算账方式:今年即期已经升值4.1%,出发前换好一箱子外币,等于用年初更贵的价格锁定了现金,剩下的4%涨幅红利全被自己拒收;而刷卡是在消费入账日按当时汇率折算,人民币还在升值通道里,卡渠道自动替你"晚换汇、换得便宜"。所以这轮社区结论和三年前反过来了:现金只换刚需小额(小费、菜市场、只收现金的小店),大额一律走卡/扫码;ATM取现叠加发卡行+境外银行双重手续费,比刷卡贵得多,非必要不取。
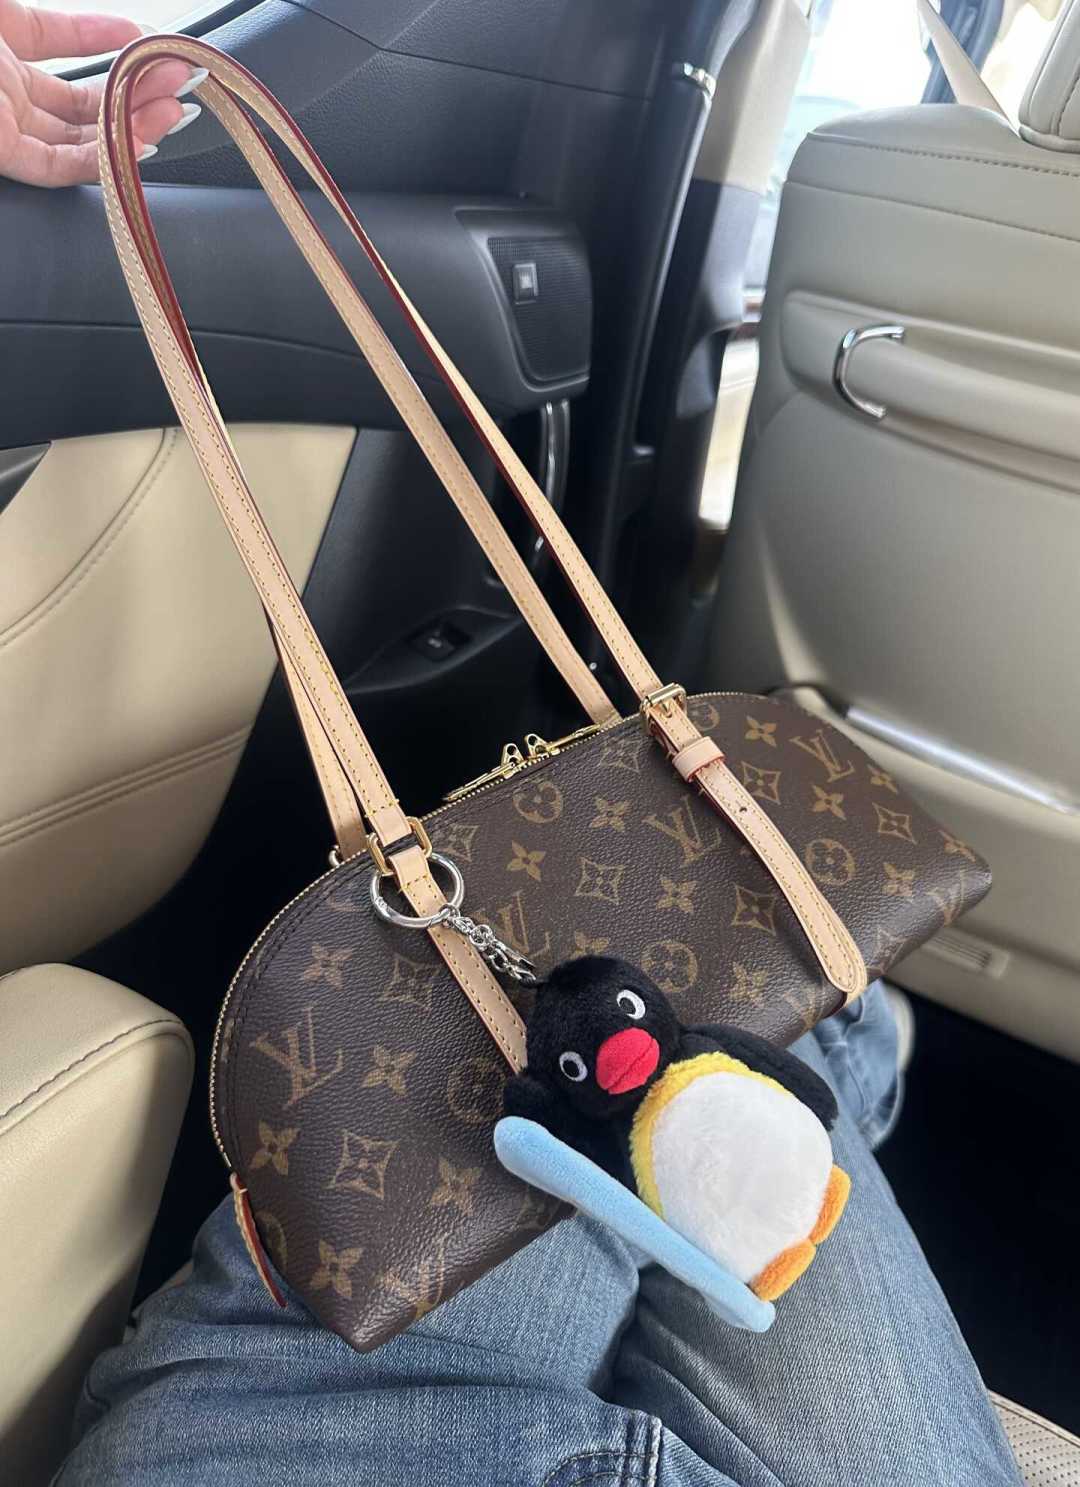
例外也要列清楚:阿根廷这类有双轨汇率的国家,实测现金反而比刷卡省约5%;韩国部分小店依然偏爱现金。 而日本正在打破"人民币升=出境便宜"的直觉——日本央行9月18日加息25个基点、创31年新高,日元走强。 7月有人晒银座LV小硬包"日元33万折合1.3万",而现在每日元渠道价约0.043,同样的日元标价要多付大约8%-9%。去日本的国庆党,别拿"人民币升值"当购物预算宽松的理由。小红书第一财经小红书
五、这轮"境外买买买"帖子,一半是广告
顺手做个筛噪提醒:国庆前两周,小红书被"非常境外游""出境刷招行优惠拿捏"这类帖子刷屏,数据形态高度一致——点赞十几、评论凑数、清一色活动关键词。 看这类帖只有一个正确姿势:确认你手里那张卡能不能叠加(汇率券、报名返现各管各的),而不是把"博主省了xxx"当结论。真正值得翻的是评论区,实测数字大多藏在回帖里。小红书
六、出发前、结账时、回来后:三步动作清单
出发前:打开账单页确认你的Visa卡记账币种和货币转换费政策(全币种/免转换费字样),没免的要么找客服问开通渠道,要么换一张全币种卡出境;目的地现金按"3天小额"量换,大额预算留在卡里。
结账时:POS机问币种,永远选当地货币;大额(超过千元级人民币)消费,当场用计算器比一下"当地货币×今日中间价×1.02",超过3%就说明你踩了DCC或高转换费,有权要求撤单重刷。
回来后:外币账单当天结汇还款最好——入账日和还款日之间的汇率差是第四段隐形成本,人民币升值期,早还款等于锁汇;核对实际扣款÷交易日中间价折算额,倒算总费率,超过3%逐笔找发卡行要说法。
最后说继续观察的信号:盯中间价6.75这一档。人民币还在这轮稳中偏强的格局里,社区里最激进的高盛多头已经喊到五年5.5。 在这个窗口里,"先换汇"策略继续跑输刷卡;但如果哪天中间价连续两三天向6.8回调,大额消费和留学购汇就该重新按分批的节奏算账了。证据到这里:渠道优劣是个人自报样本,各家卡的具体费率,以发卡行公示为准。知乎