

最近觉得小牛的车"好像变便宜了",不是你眼花,是厂家自己承认了。
11月16日,小牛电动发布了2026年三季报:一个季度卖了53.75万辆,同比涨15.4%;营收却只有17.14亿元,同比只增1.2%。中间的落差,被"单车收入变低"这五个字吃掉了——当季每卖一辆车平均收2944元,同比下降11.5%;只看国内市场是2902元,降了11.6%。小牛把这解释为"产品结构变化",说成大白话就是:低价车型走量的比重大了,靠高端溢价扛收入的阶段暂时过去了。这轮不是一次促销,是公司路线变了。华尔街见闻上市之家
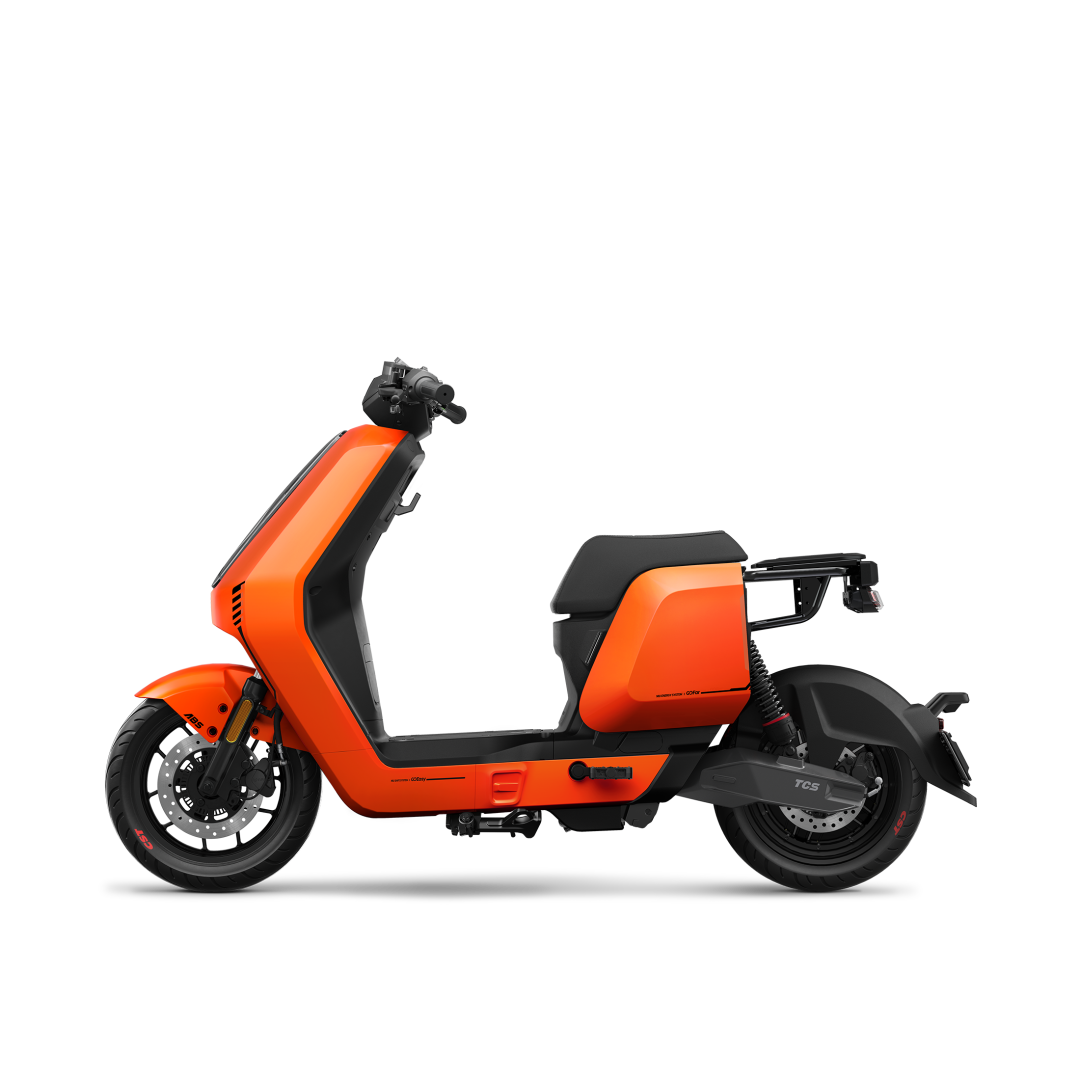
为什么要降价换量?行业数据说得很直白:奥维云网统计,前三季度国内两轮电动车累计销量同比下滑4.8%。2026年还是新国标落地的第一个完整年份,整个行业都在消化透支的需求。而小牛给四季度定的指引是营收同比增长40%到60%。年底,是它今年最想把车卖出去的季度。厂家的KPI,就是你的议价空间。上市之家华尔街见闻刘旷
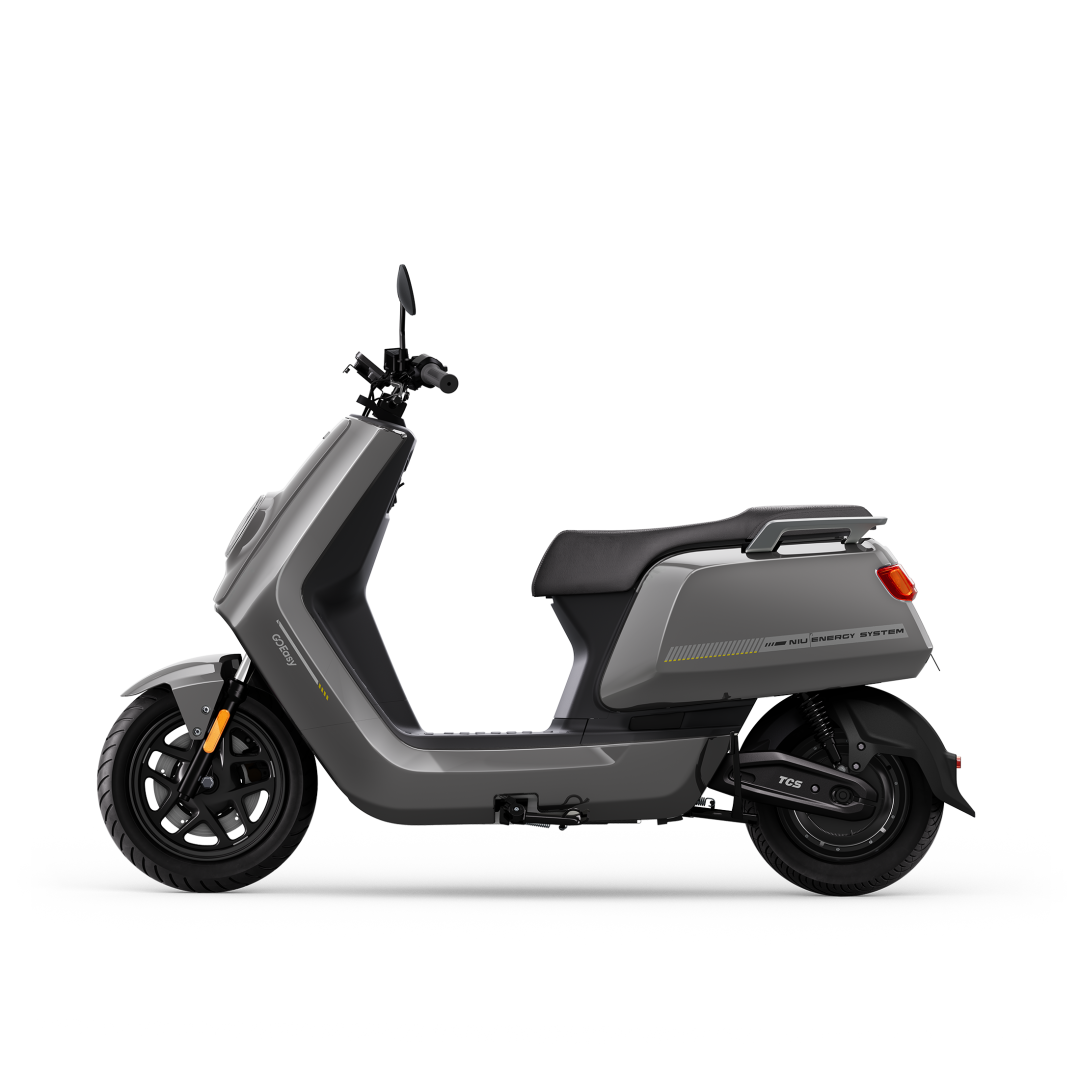
但"降价"和"捡便宜"是两回事,小红书评论区的吐槽能把小牛的价格画成一座迷宫:
同一台MT Sport,有人跑20公里去北京西城门店,各种优惠叠完落地2969;同一时间广州还得4599,差出1600多。
上海有人11月3号到店看车是3999,官网下单更便宜,结果这周准备付款,价格直接跳到4499。小红书
电瓶的坑更隐蔽:有车主发现车架一样、电瓶版本不同,落地能差300多块——问落地价,必须问清含不含什么规格的电瓶。
最扎心的是价格保护:有人提车两天降400,有人不到一个月降3000。拿着订单找客服补差价,等来的常常是"不同意退"。小红书
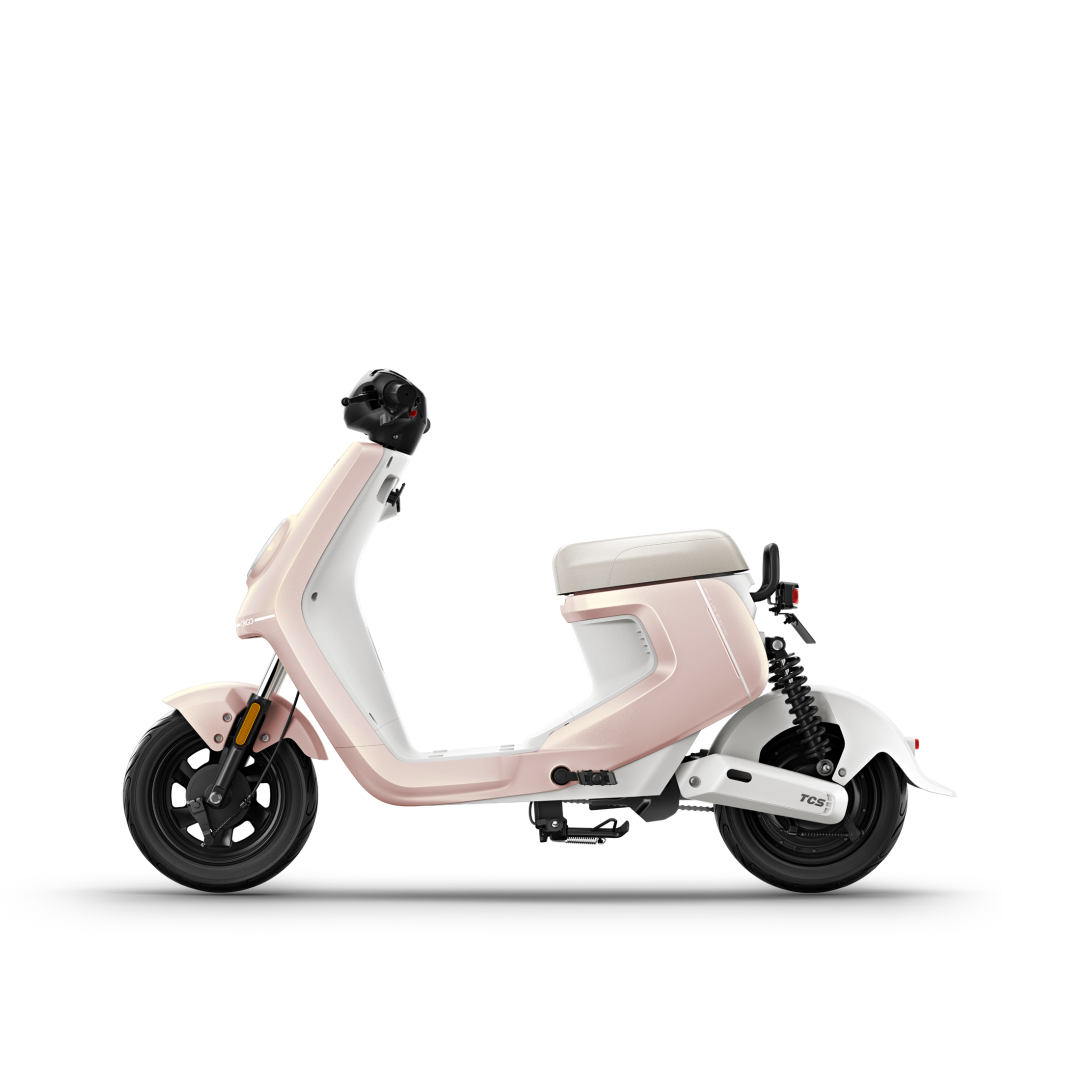
这份财报给年末买小牛的人指了两条路:不急的,可以再等等——四季度是小牛全年冲量的关键窗口,出货压力越大,促销和门店冲业绩的口子越多;急着的,比价是唯一铁律——线上线下比、电瓶版本比、叠完所有优惠之后的落地价比,下单当天把成交价截图留好,那是你之后申请价保唯一的凭证。
小牛把身段放低,对预算敏感的人是好事。但前提,是别做降价前买贵的那一个。
当前文章无评论,是时候发表评论了