

十一月中旬,老伴那笔二十万三年期定存,十二月十五号到期。她的想法很直接:咱家房贷还欠着八十五万,这钱到了就一把还进去,无债一身轻。我说别急,这笔账我算三种再定——这不是抠,是因为提前还进去的钱,退不回来。不只是我家,券商机构测算,今年到期的中长期定存就超过五十万亿元(新浪财经今年1月报道口径),"到期后这笔钱往哪放"是无数家庭同一个问题。
一、第一道线:利率线,先看清钱在两边的"身价"
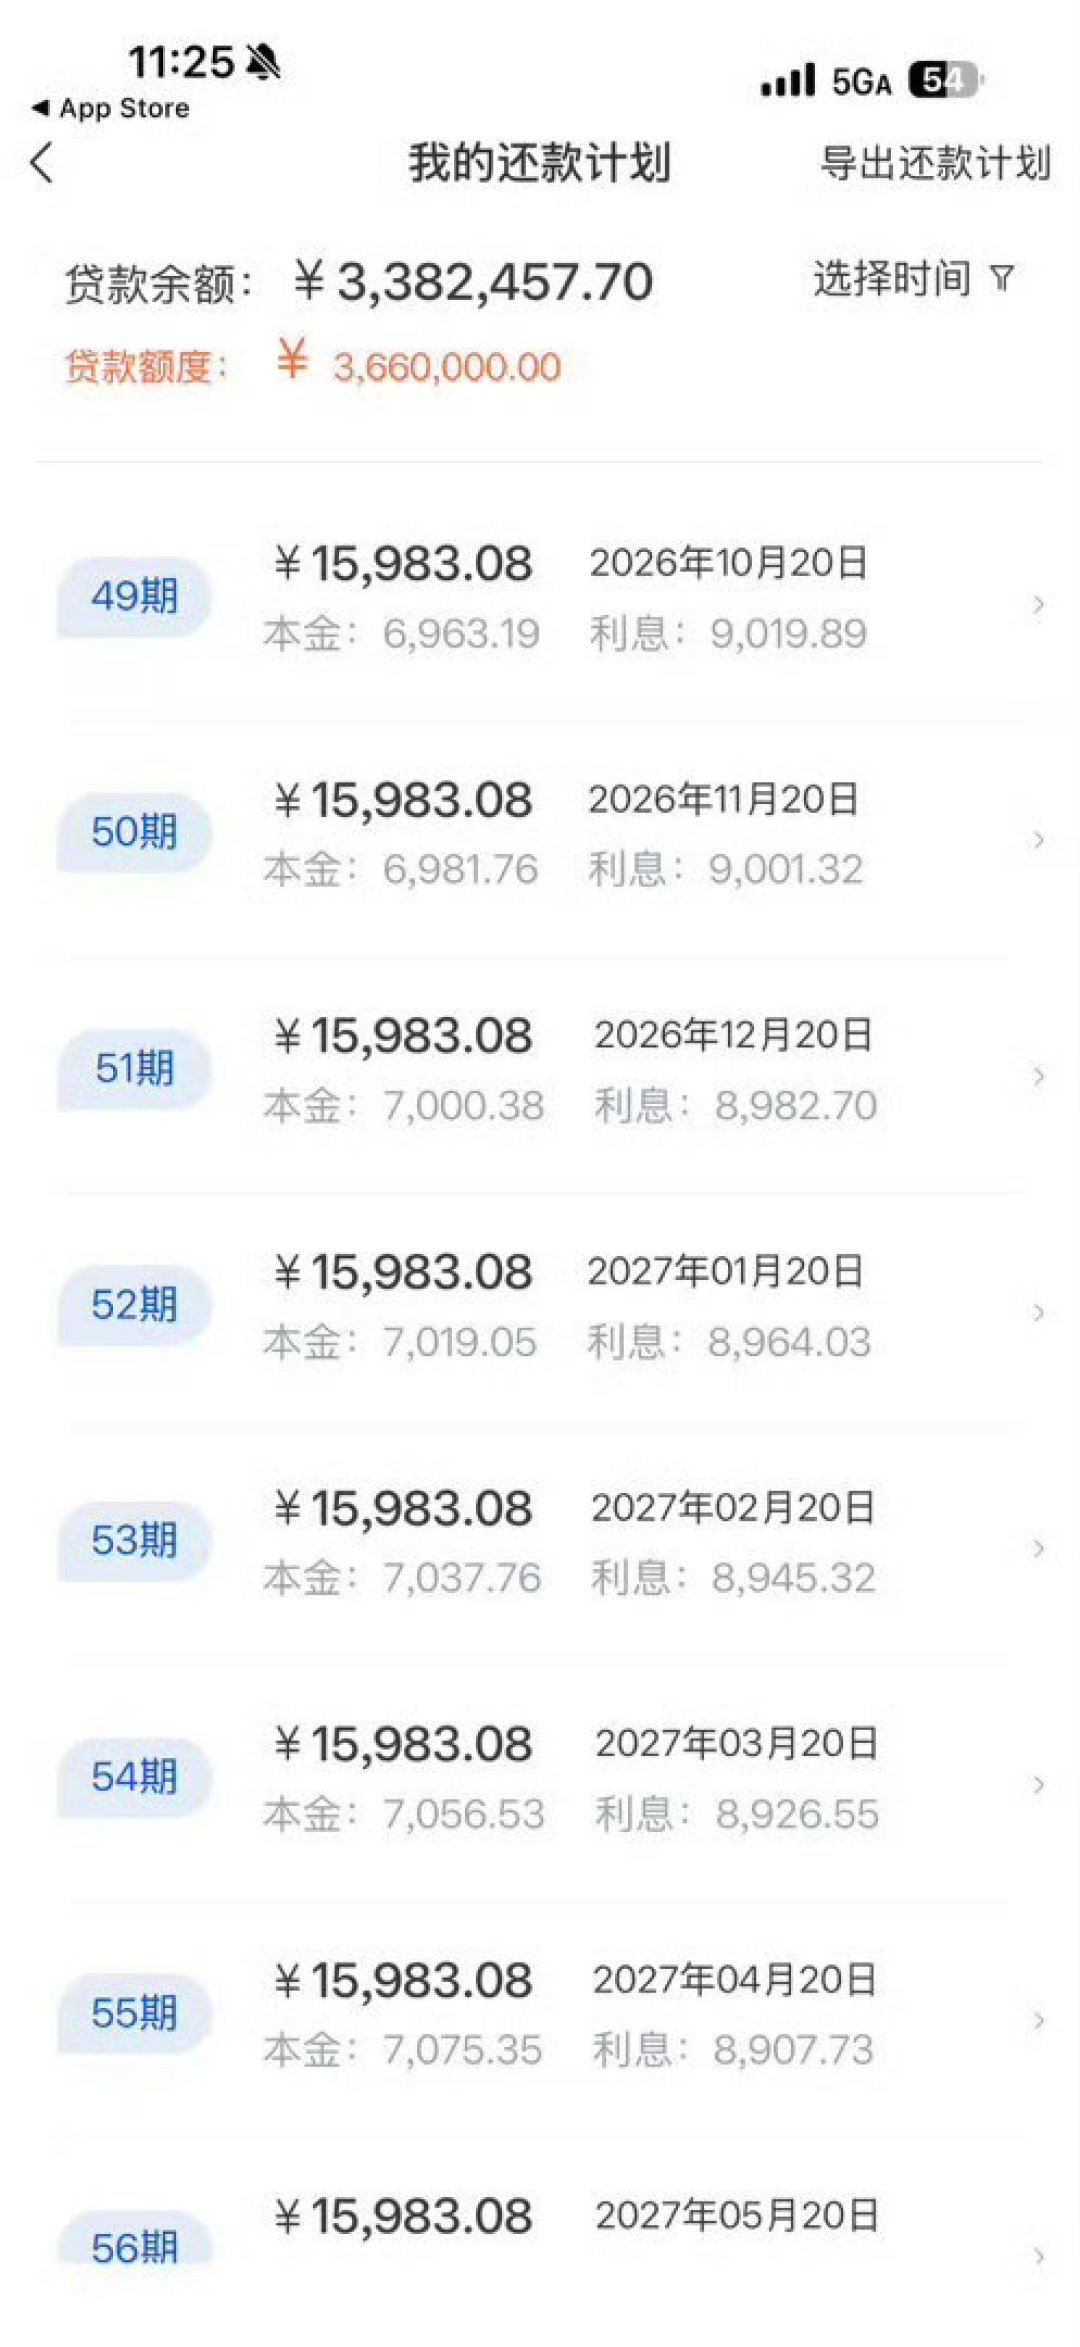
我家的房贷是2021年放的商贷,存量转定价之后现在执行年利率3.6%,还剩十五年,等额本息月供6118元。这几个数字是我翻合同、对照银行App还款计划一页页核出来的,做账就得用自家合同的数。
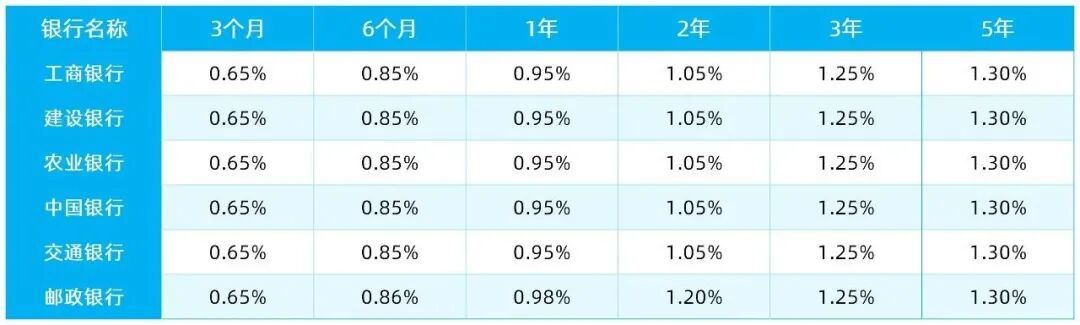
钱存回去能拿多少?今年6月网传的那张六大行挂牌表(2026年3月口径):三年期整存整取1.25%,五年期1.30%;老伴这笔钱到期的小银行,三年期给到1.75%。再看对面,人民银行口径的上半年新发放个人住房贷款加权平均利率是3.06%——媒体9月报道这个数字时,存量房贷普遍还在3.2%到4%的区间里。
我给自己定的第一道线是一条公式:
利率线 = 房贷执行利率 − 闲置资金到期后可稳定拿到的税后收益。差值不足1个百分点,免谈提前还贷;1个点以内,还了也就是心理安慰。
我家这笔:3.6% − 1.75% = 1.85个百分点,过线。按十二万算,一年利息差2220元;这笔钱还不还、怎么还,差别全在下文的三张账里。但过线只说明"值得算下一笔",不等于"一把全还"。
二、第二道线:应急金线——这是我家交过学费的
2023年底,我跟着当时的还贷热,一把还进去十五万,选的还是最不起眼的减月供。结果2024年初老伴住院,出院窗口要现场结三万二,家里活期只有四千多。我慌忙去支取另一笔三年期定存,存了两年零四个月,整笔按活期计息,三年利息基本白拿。那一次我记住两条铁律:提前还进去的钱退不回来;存款提前支取的代价,比少赚利息狠得多。
从那以后我家立了死规矩:应急金 = 全家六个月刚性月支出 + 一笔大病自付预留,单独放,不进任何"顺手还掉"的范围。按我们老两口现在的开销,这条线是八万。
所以这次二十万里,八万先划走,回应急账户(活期加货基加短期限定存这类流动性产品,哪个方便用哪个),剩下十二万才进还贷的账。那八万按1.75%存三年本来能拿四千二,这就是我给流动性交的"保费",我愿意交。
三、第三道线:方法线——同样的十二万,两种还法差四万
我用房贷的等额本息公式,按月利率3‰、剩余本金八十五万、180个月、月供6118元这个基准,把三种走法全部排了一遍还款计划:
方案 | 操作 | 15年总利息 | 省息 | 现金流变化 |
|---|---|---|---|---|
A 不还贷 | 12万存三年1.75% | 251240元 | 0 | 3年利息6300元 |
B 减月供 | 还12万,月供6118→5255 | 215900元 | 35340元 | 每月少还863元 |
C 缩年限 | 还12万,月供不变,15年→12年4个月 | 175464元 | 75776元 | 月供不变 |
数字怎么来的:总利息=月供×期数−本金,全部按我合同的月利率逐期复算,计算器表我留着,你可以套自己的数。
看明白了吗——同一笔钱、同一个利率,缩年限比减月供多省40436元。因为减月供减的是"每次还多少",缩年限减的是"钱在跑的时间",而利息是按时间滚的。我最后选了C:我们老两口收入没减项,月供扛得住,没必要花四万多去买"每月轻八百六"的体感。B方案留给哪种家庭?收入真在缩水、月供压得喘气的,那每月八百六就是救命钱,省息让位给现金流,这笔账也成立。
四、可带走的工具:三线决策树 + 操作前5步核查
拿这二十万的账,我压成一套你今晚就能对号入座的流程:
第一步过利率线:自家房贷执行利率减闲置资金税后收益,不足1个点,不折腾;
第二步过应急金线:先划足六个月刚性支出加大病预留,划不完就把要还的钱降档,别掏空;
第三步过方法线:收入稳选缩年限,现金流紧选减月供,拿不准就用上面的公式表跑一遍自家数。
动手前再做5步核查:①翻贷款合同里提前还款违约条款,没有就致电银行App客服确认口径,以你合同为准;②App上查当年可预约次数和单笔额度,按页面上实际显示为准,别听网传"统一规定";③确认默认还款方式,多数渠道默认减月供,缩年限要手动改;④正在享受住房贷款利息个税专项附加扣除(每月1000元定额)的家庭,把还完后续缴不能扣这一项算进当年账;⑤挂牌利率一年调好几次,办之前当天再核一遍利率线。
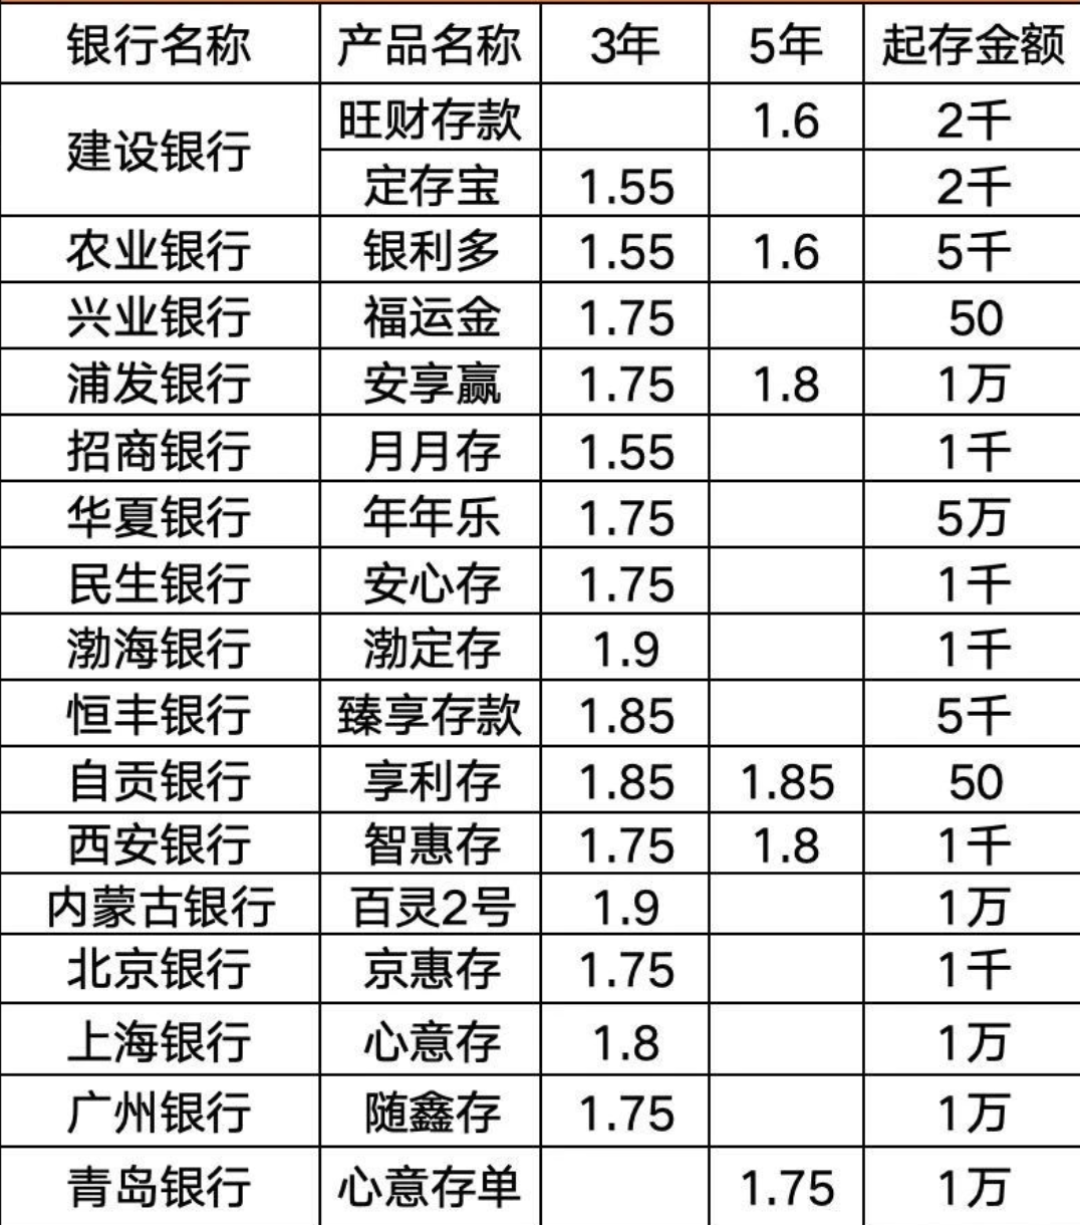
这笔钱我家最后落定:八万进应急账户,十二万预约缩年限。老伴问我后不后悔少拿四千二利息,我说,2024年那三万二的账单还没忘呢。你家的二十万怎么放,把三线跑一遍,答案大概率自己就出来了。
老周家庭账本:以上都是我家自己这笔账的算法,我的选择不是普遍建议;利率、政策以办理当日官方公布为准。
当前文章无评论,是时候发表评论了