

十一月初,老伴那张二十万的五年期存单到期。这是2021年秋天存的,当时五年期能约到4.3%,到期利息四万三千块。老伴的态度跟五年前一样:到期那天让银行接着办,还存五年,“存得久,拿得多”。
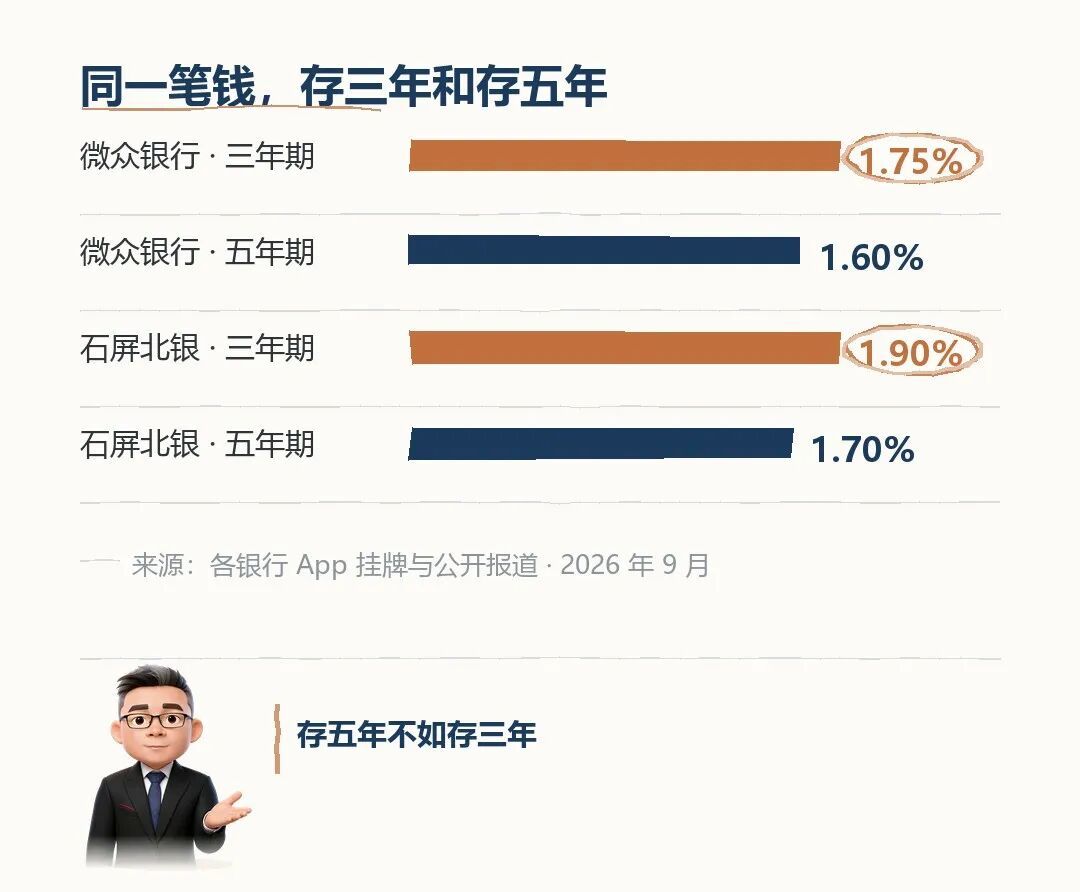
我陪她到柜台取号。小票上印着A001——八点半到的,我们还是排在了最前面。轮到窗口,柜员把利率表推过来,老伴看了两遍,回头问我:是不是印反了?三年期一栏1.55%,五年期一栏1.30%。没印反。这就是今年在不少银行真实发生的“利率倒挂”:存得越久,挂牌价反而越低。
一、先把老账翻出来:我为什么拦下自动转存
回家路上我多算了一步,越算越坐不住:这张存单当年办业务时勾了“到期自动转存”。按《储蓄管理条例》的老规矩,存期内遇到银行调息,按存单开户日挂牌利率计息,打到头;可一旦到期自动转存,新的存期就按转存日当天挂牌的同档利率重新计价——期限续上了,利率不续。也就是说,那天我们要是什么都不做,这笔二十万会在到期当天按1.30%再锁五年,连个招呼都不会有人打。
我拿去年邻居的一笔账对照,才把“挂牌价”和“执行价”分开看懂:她去年存的大额存单五年期按1.60%计息,比同期定存挂牌高;今年七月起,这类长期大额存单又陆续重新上架,三年期档有国有行给到1.55%、五年期档1.60%,起存二十万元;到了十一月,连六家国有大行的产品都全部回来了。我们柜台重做的三年定存,报的是1.55%。所以我记住一条:签字前先问清拿的是哪个价,同一家银行里,“存款”三个字底下也分着好几档产品。
二、银行为什么不肯为五年加价
倒挂不是柜员填错表,是银行在明牌。金融监管总局的口径:2026年二季度,商业银行净息差1.41%。翻译一下:吸收100块存款、放出去,一年净赚1块4毛1。贷款端,五年期以上LPR 3.5%很久没动;负债端它不愿再为更长的期限付更高的价——先把五年期的报价压到三年期下面,甚至干脆停掉长期档。
今年这个信号越来越密:十月以来,山西、云南、贵州、广东、上海多家中小银行继续下调中长期存款利率;有的村镇银行八月底调整后,两年、三年、五年统一降到1.35%,比一年期1.40%还低;还有银行把五年期定存下架,存量到期不再自动滚存。合在一起就是一句话:银行不愿把今天的价,写成未来五年的成本。
三、拿二十万摆三条路,一条一条算
利率不能只背在嘴里,要落到利息上。整存整取按单利算:
路 | 2026年11月口径 | 20万的账 | 要付出的东西 |
|---|---|---|---|
五年定存 | 挂牌五年期1.30% | 到期利息13000元 | 锁五年;中途取出按活期0.05%重算,之前谈好的不算数 |
三年定存 | 我们柜台执行价1.55% | 三年利息9300元,后两年到期重定价 | 三年后按那时的利率牌重算一遍 |
储蓄国债(电子式) | 年内最后一批:3年1.63%、5年1.70%,11月10日至19日发行,按年付息 | 五年期到期利息17000元,比五年定存多拿4000元 | 线上额度两分钟基本归零;起息日11月10日起,持有不满6个月提前兑取不计付利息,满6个月不满24个月扣180天利息,满24个月不满36个月扣90天利息 |
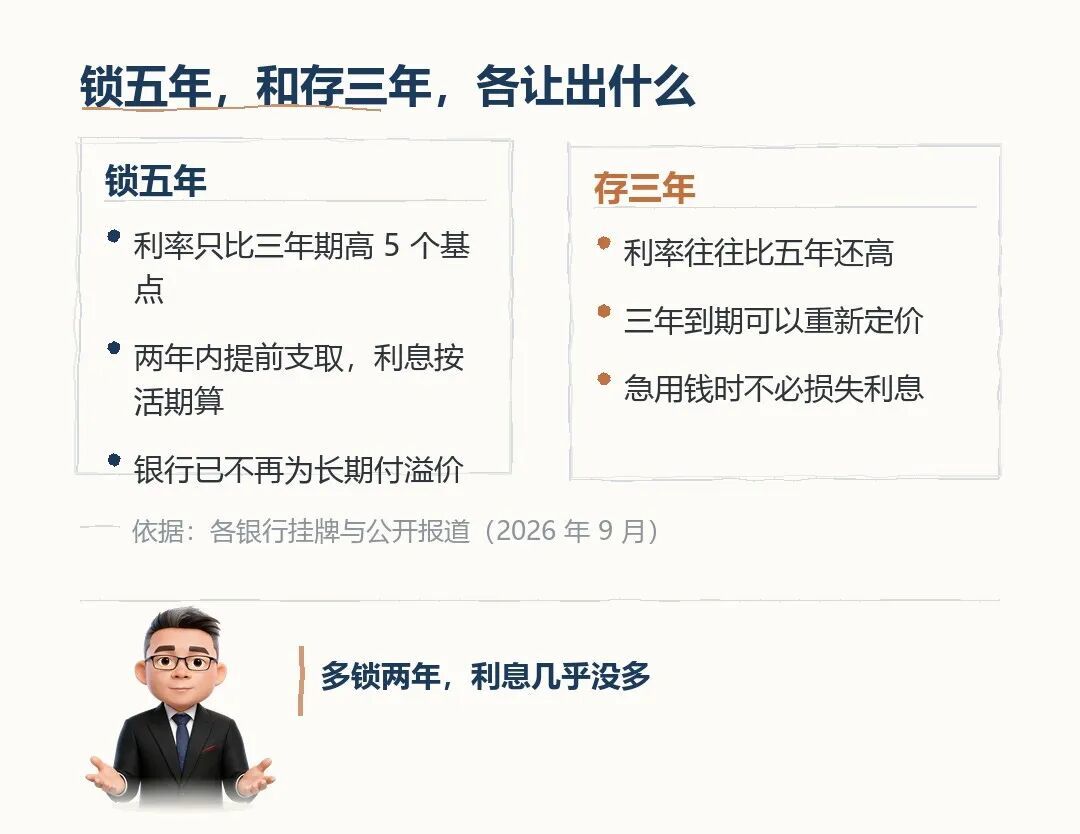
这里我算错过一次:原以为“3年1.63%滚一次再存两年”一定盖过“5年1.30%”。后来把口径列出来才看清——滚动那条按“到期时还能拿到一样的价”算,三年段利息9780元(20万×1.63%×3);如果到期那天的价比现在低,这个优势说没就没。所以我给这笔钱定了一条标尺:挂牌价两年内再跌不超过0.30个百分点,滚动方案才占优;超过,先锁长期更合算。这是拿规则算假设,不是预测利率。
国债有多紧,看一眼开售日就知道:11月10日8时30分开抢,工行APP线上额度8时31分至32分显示0.00元;建行APP第九期最大销售额度12.11亿元,8时41分只剩40元;有银行两期产品页面的按钮直接变成“已售罄”。同一批额度里线上只放一部分,柜台是另一条路——但得赶早。
四、自动转存这道门,各家开的不一样
真正让我后背发凉的,是这个月看到的一批公告:有银行停售五年后,存量五年期到期自动转存只按三年档利率重计;也有银行明确期限不变、利率另调;还有银行到期结息后不再自动转存,本息直接落回活期账户。对照自家存单和银行的公开公告,我确认了我们这家:到期自动转存按“转存日同档挂牌价”执行——按这个数,二十万转一次,一年利息2600元,只有当初的六成。
“省心”在这里是要收费的,收费的名目就叫重定价。
五、我家这笔二十万最后怎么放
10万:等下一批储蓄国债。这十年不动的钱,按年内最后一批的报价,五年期1.70%比1.30%的五年挂牌价一年多出800元;抢到按年付息拿着,抢不到回到下一条。
6万:三年定存,按我们柜台的执行价算,三年利息2790元。到期那天利率牌是什么,再拿这张标尺重画一遍。
4万:一年期,防着住院、随礼、暖气检修这类事。提前取的那部分按活期重算,这笔就是专门拿来“提前取”的。
同一家法人银行,本息合计50万元以内受存款保险保障。我们家的钱集中在一处,够用,不为多零点几个点把家底搬去没接触过的小机构。
六、到期前七天,照着做一遍
到期前3到7天,查一次当天同档的挂牌价与执行价,重点比三年和五年谁高;
翻存单背面或电子回单,确认有没有勾“自动转存”,要重算就先改成“到期自行处理”,宁可空几天活期,也别让系统替你签字;
记下下一批储蓄国债的发行月份和起息日,起息日越早、付的利息越多;
大额存单要不要,先比同期限定存的执行价再决定,别默认起存门槛高就是划算;
核对同一家银行的本息合计是否还在50万元以内;
提前要取的钱单独放一笔,别为高息把时间表绑死。
我的账只算我自己家,不构成普遍建议;具体利率、执行价、发行安排和提前兑取规则,以银行网点当日公示和财政部、人民银行当期公告为准。
当前文章无评论,是时候发表评论了