

据Mercury Research最新报告,由于元件价格高企,客户端处理器需求急剧下降,第三季度x86 CPU出货量环比和同比均出现下滑,而服务器CPU销量同比增长高达20%。英特尔自2025年第二季度以来首次从AMD手中夺回整体CPU市场份额,主要得益于台式机市场出乎意料的强劲表现。AMD则在移动和服务器CPU细分市场继续刷新纪录。据Jon Peddie Research统计,全行业共出货6893万颗x86 CPU。
CPU销量走低,且预计还会更糟
据Mercury Research数据,继第二季度表现远强于预期之后,2026年第三季度整体CPU市场在出货量上环比和同比均出现收缩。当季AMD与英特尔共出货6080万颗客户端CPU,813万颗数据中心处理器。JPR和Mercury Research的报告统计的是CPU出货量,而这些CPU真正装进整机销售往往还要再等数月。
Mercury Research首席分析师Dean McCarron表示:“在客户端处理器市场经历了远好于预期的第二季度之后,第三季度PC CPU市场的下滑幅度远超预期,且完全由移动CPU走弱造成,而这恰恰是上一季度出人意料走高的同一细分市场。这暗示第三季度需求下滑的部分原因,可能是CPU需求提前兑现,把第三季度的销售前移到上一季度。”
“英特尔和AMD都在财报中表示,第三季度末PC需求迅速走弱,影响了客户端处理器出货;同时双方预计第四季度客户端CPU将出现超过20%的同比下滑。不过与客户端CPU不同,服务器处理器上一季度仍保持强劲增长,嵌入式CPU也是如此。”
(图片来源:Mercury Research)
环比来看,下滑主要由移动处理器需求明显减弱驱动:x86笔记本CPU出货量下降超过10%。相比之下,台式机CPU出货出现回升,主要归功于英特尔;服务器和嵌入式CPU出货则继续保持强劲增长。若不计入IoT、半定制SoC和嵌入式产品,AMD与英特尔本季度出货的x86处理器均少于上一季度,但AMD的降幅大于英特尔。
与2025年第三季度相比,CPU出货量在所有主要细分市场均出现下滑,唯有服务器市场例外。由于元件成本上升(尤其是内存价格上涨)导致PC需求走弱,台式机和笔记本CPU出货均有所下降。嵌入式处理器和半定制SoC的出货同样下滑,主要原因是AMD的游戏主机业务持续收缩。相比之下,受AI基础设施持续建设推动,服务器CPU出货量同比增长超过20%,创下近五年来最高的同比增速。
Jon Peddie Research总裁Jon Peddie博士表示:“第三季度客户端CPU出货走弱,原因是OEM厂商保持低库存,同时DIY市场依然疲软。服务器CPU持续增长,AMD份额提升,AI相关需求支撑了市场。我们预计PC市场环境在2027年上半年之前仍将维持困难局面。”
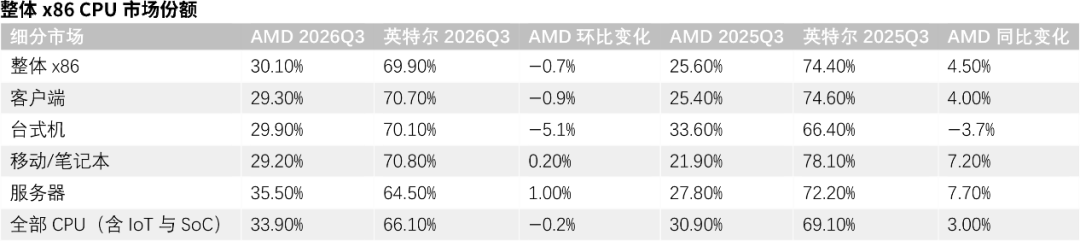
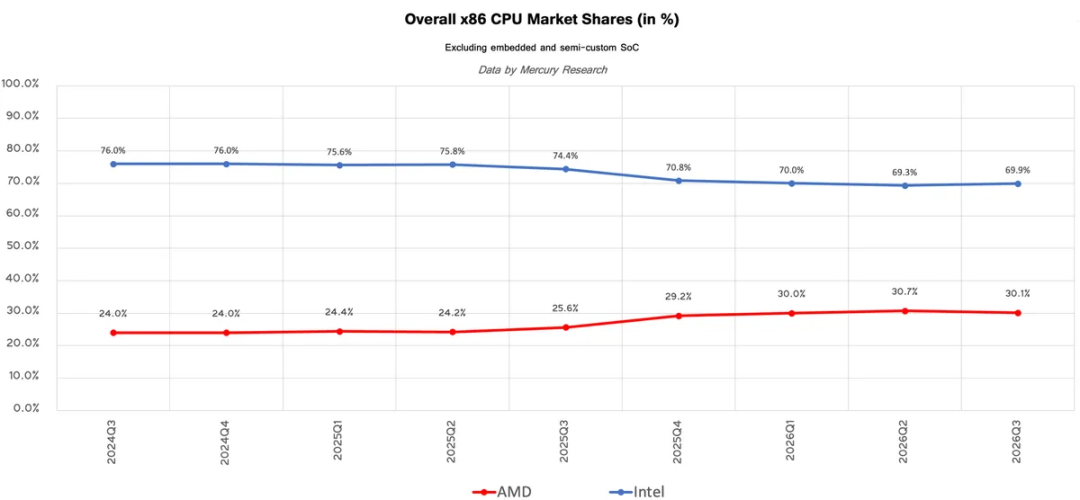
据 Mercury Research报告,由于客户端PC市场疲软,AMD的整体x86市场份额(不含嵌入式及半定制SoC)环比下降0.6%,为多年来首次下滑;但同比仍大幅增长4.5%。
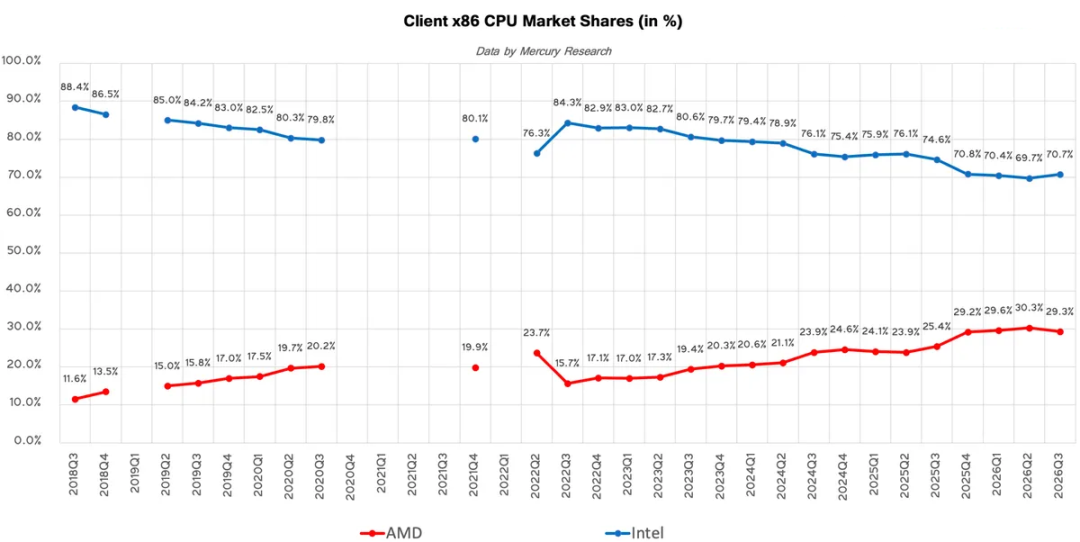
客户端CPU:AMD自2022年以来首次丢失份额
据Jon Peddie Research和Mercury Research统计,由于2026年第三季度整体客户端CPU出货量降幅远超预期,英特尔在x86客户端PC市场从AMD手中夺回了一些阵地。JPR估计,2026年第三季度AMD与英特尔共出货6080万颗客户端处理器,低于前一季度的6293万颗,也低于2025年第三季度的约6500万颗。
(图片来源:Mercury Research)
AMD的客户端CPU份额降至29.3%,低于第二季度创纪录的30.3%,但仍明显高于一年前的25.4%。与此同时,英特尔的份额升至70.7%,不过其市场地位仍远弱于2025年第三季度的74.6%。
英特尔的环比增长完全由台式机CPU出货大幅增加推动,而AMD在笔记本市场仍在扩大优势,只是增速较此前几个季度明显放缓。Mercury Research认为,移动CPU需求走弱可能让英特尔得以把更多晶圆产能分配给台式机处理器,而这一市场此前一段时间一直处于供应不足状态。
不过,两家公司的客户端CPU业务前景都相当黯淡,因为元件成本上升(尤其是DRAM和3D NAND价格上涨)正在压制PC需求。AMD和英特尔均预计第四季度客户端CPU出货量环比下滑将超过20%,并在来年进一步下降。同时需要记住,第四季度销售的CPU主要用于第一季度出货的系统,而一季度传统上是淡季。因此,虽然20%的同比降幅非常罕见,但其中相当一部分属于季节性因素。
台式机CPU:英特尔强势复仇
在台式机PC市场,英特尔于2026年第三季度上演强势回归,单季夺回5%的市场份额。英特尔台式机CPU份额升至70.1%,环比增长5%,同比也上升3.7%。相比之下,AMD份额降至29.9%,低于2026年第二季度的34.9%,也低于2025年第三季度的33.6%,意味着AMD过去一年的市场份额增长被抹平。
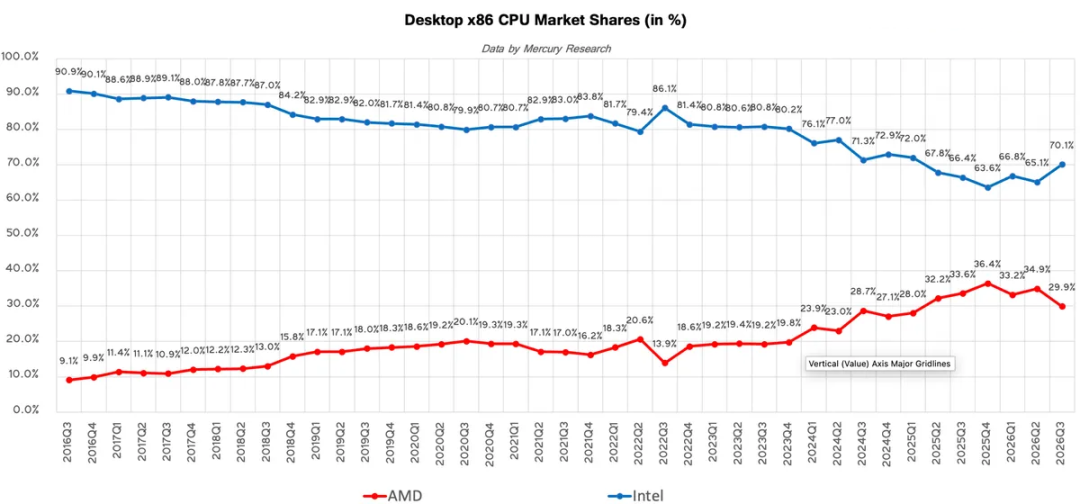
(图片来源:Mercury Research)
Mercury Research推测,笔记本处理器需求走弱,使英特尔得以把更多硅产能分配给主流台式机CPU,而这也是一个两家公司都长期供应不足的市场。AMD表现不佳的另一个原因是其业务更偏向游戏PC市场,而该市场受制于游戏显卡供应紧张,以及内存条、SSD等其他元件价格异常高企。台式机因此成为AMD唯一一个出货份额环比和同比双双下滑的主要x86 CPU细分市场。
移动CPU:市场下行中AMD仍在提升份额
据Mercury Research统计,在移动PC领域,由于市场环比收缩超过10%,2026年第三季度AMD和英特尔的CPU出货量均大幅下降。不过AMD的降幅略小于英特尔,因此其移动CPU出货份额升至创纪录的29.2%,高于2026年第二季度的28.9%,也高于2025年第三季度的21.9%。英特尔仍以70.8%的份额占据主导,低于上一季度的71.1%,也低于一年前的78.1%。
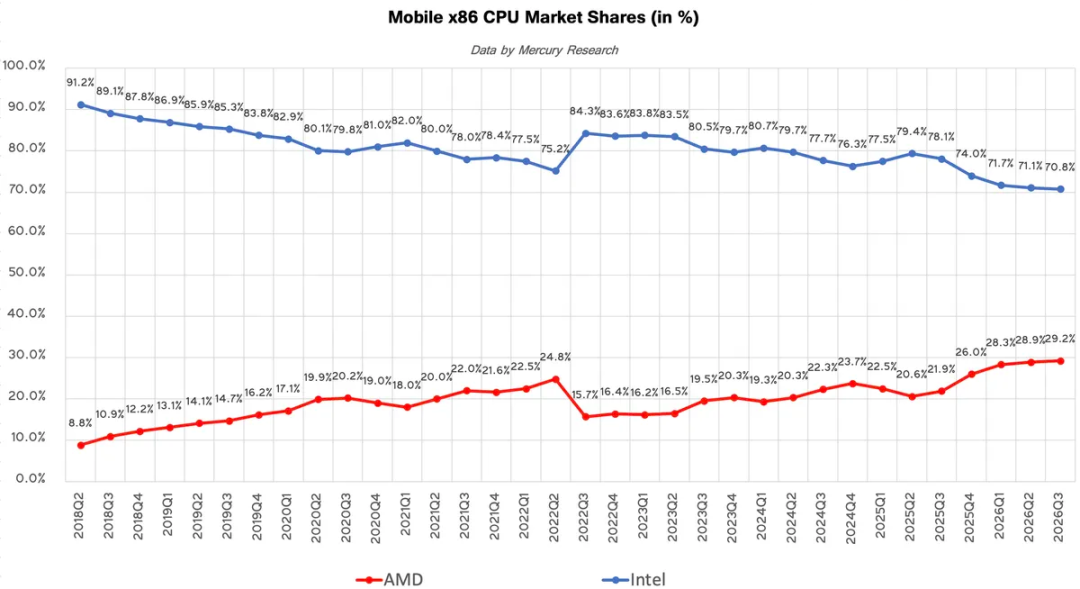
(图片来源:Mercury Research)
尽管AMD的环比增长仅为0.2%,几乎可以忽略,但其7.2%的同比增幅相当可观,尤其是在英特尔历史上一直占据强势的笔记本市场中更是如此。Mercury Research认为,移动CPU出货量之所以环比大幅下滑,部分原因是PC厂商把CPU采购需求前置到了异常强劲的第二季度。
遗憾的是,对AMD和英特尔来说,第四季度前景都不乐观:内存及其他元件价格上涨推高笔记本售价,进而抑制终端用户需求。
服务器CPU:AMD延续连胜势头
与低迷的客户端CPU市场不同,服务器CPU正一片繁荣。据Jon Peddie Research统计,2026年第三季度数据中心处理器出货量达到813万颗。据Mercury Research数据,该市场同比再次增长20%,创近五年来最高同比增速。
在服务器CPU市场,AMD延续连胜势头,出货份额达到创纪录的35.5%,高于2026年第二季度的34.5%,也高于2025年第三季度的27.8%。英特尔仍以64.5%的份额保持主导地位,但环比下降1%,同比下降7.7%。
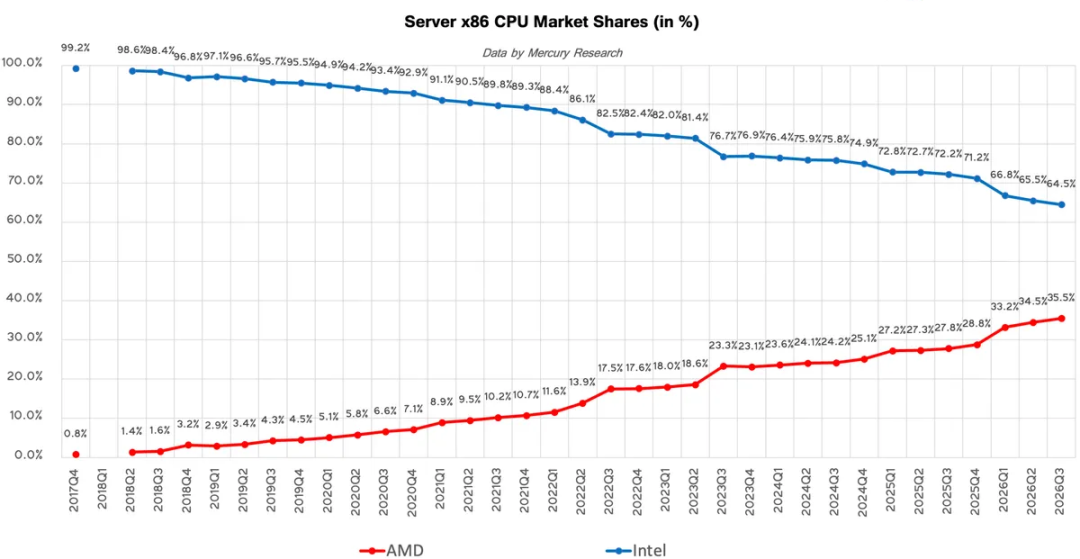
(图片来源:Mercury Research)
有趣的是,McCarron认为,英特尔通过大幅增加Xeon SP处理器出货,成功减缓了AMD在核心数据中心CPU市场的推进速度。若仅比较AMD EPYC与英特尔Xeon SP处理器,AMD的出货份额达到46.8%,但环比仅上升0.4%,这是该公司过去一年来最小的环比增幅;此前三个季度,AMD按这一口径的季度份额平均增长为3%。
与客户端CPU市场不同,服务器处理器市场未来前景对AMD和英特尔而言都相当有利。持续推进的AI基础设施建设,不仅拉动了传统数据中心级处理器的需求,也带动用于较小规模部门级AI服务器的工作站级CPU需求。
当前文章无评论,是时候发表评论了