双11这一周的显卡日报,看多了像抽彩票:RTX 5080从首发8000元一路涨到1.7万,5090半年从2万飙到5万多,Pro 6000三个月从5万变12万——然后10月30日画风突变,50系又集体大幅回落。微博微博哔哩哔哩
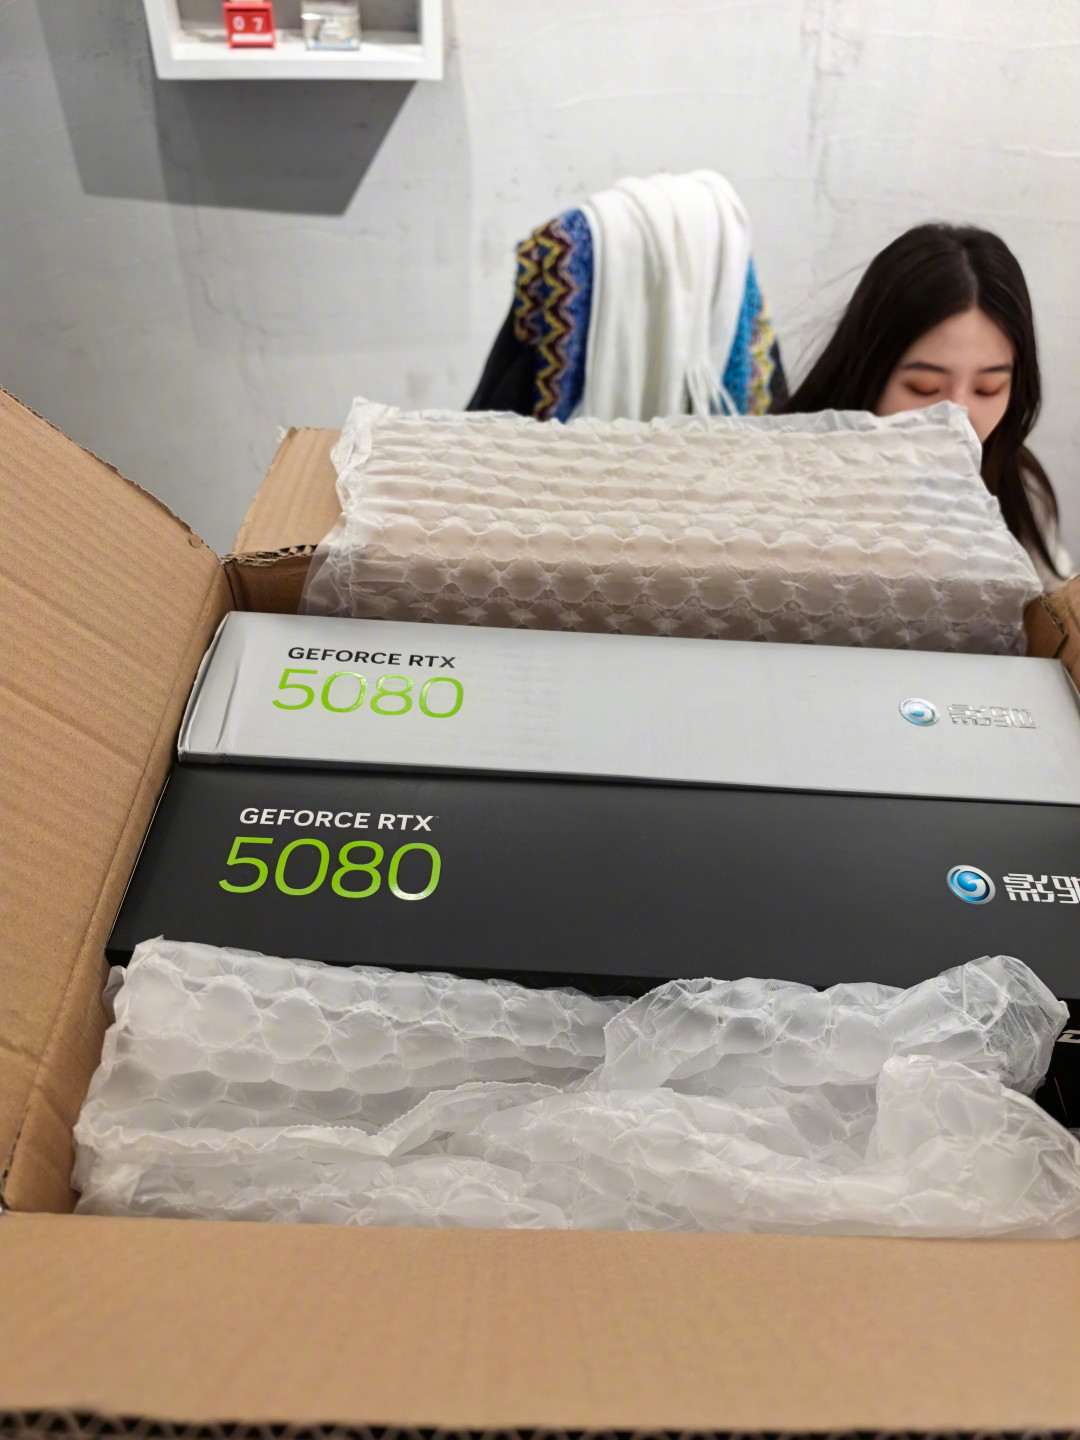
说句扎心的:这个问题本身,已经过时了。
谁在给你的配件定价
决定这轮价格的不是奸商,也不是玩家,是AI。英伟达已经公开承认,DRAM的产能和需求完全超出了英伟达的控制。知乎
SK海力士未来三年的可售产能基本售罄,缺货周期今年又往后加了一年。2027年的HBM产能也已被订完。哔哩哔哩知乎知乎
原厂为什么死扛不降价?看一眼财报就懂:三星三季度营业利润107.4万亿韩元,同比暴涨约783%。海力士三季度营收首破100万亿韩元,营业利润率做到80%。这种赚钱速度,让原厂主动让价等于图什么?知乎知乎
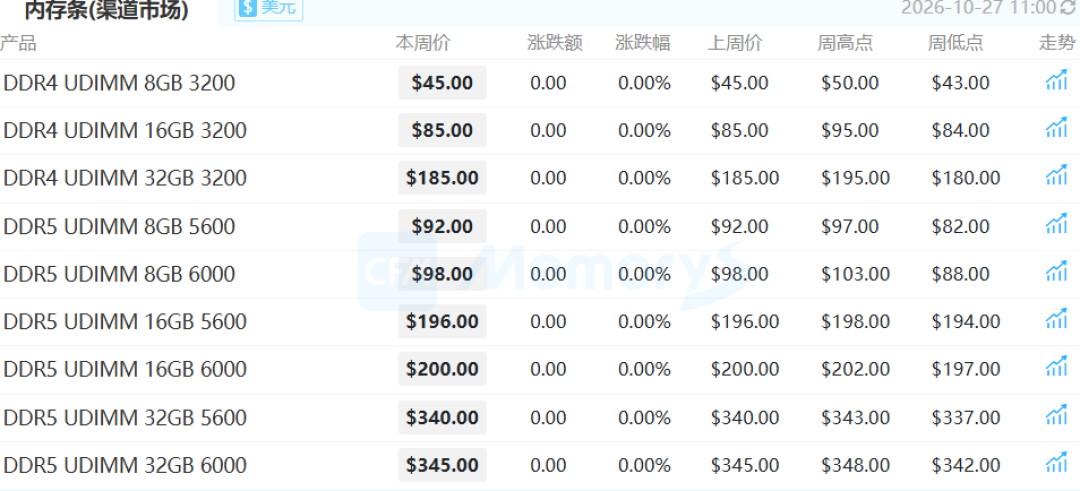
于是终端价就是这么硬:市面16G DDR5报价1400—1800元,32G在2000—3000多元。知乎
需求侧更夸张。2027年美股巨头AI资本开支高达1.3万亿美元:AWS一家就计划部署超200万张顶级卡,Meta签下百万级集群。知乎
日本国家队一口气买了27500张Rubin,欧盟规划了7座AI超级工厂。知乎
连中国的推理需求都被挤出管制名单,压到同款核心的RTX PRO 5500上——总需求600万张,而英伟达把2027年产线踩到冒烟也只能供300万。游戏卡,就排在这条产能队列的最末尾。知乎
但有一条线,确实松了
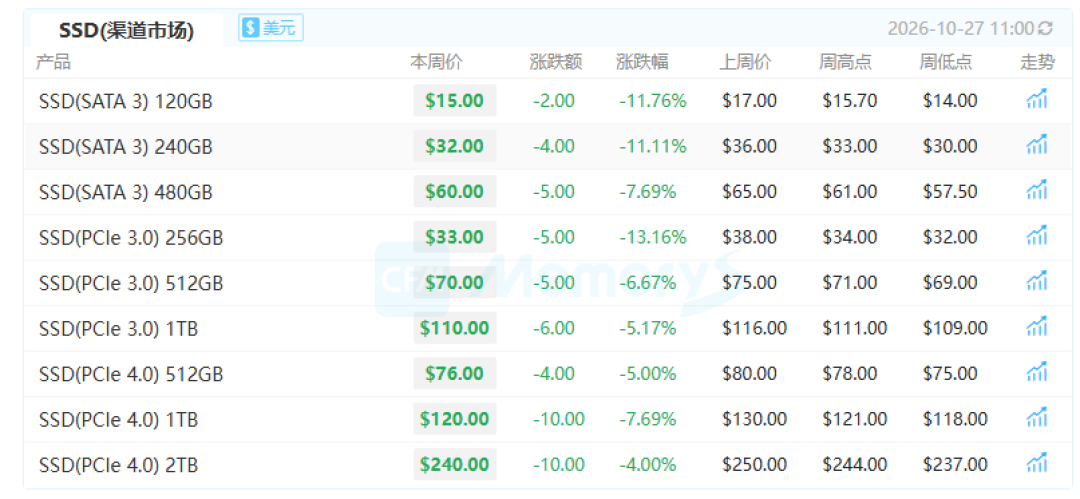
别一刀切地恐慌:NAND和DRAM不是一个天。SSD阵营产品同质化,小厂已经杀价抢单,256GB PCIe 3.0渠道价单周跌超13%。双11叠加平台补贴是实打实的松动。而内存和显卡是三家原厂加两家芯片厂控盘,虽然渠道也有库存压力、销量下滑两三成、局部价格倒挂,报价的底盘并没有松。微星、华硕工厂端甚至放话:这个月下个月几乎没有显卡的货,连NV芯片的供给日期都看不到。知乎微博
等待党怎么改剧本
别赌"2027年前回归正常价"。在现有可见的产能规划里,这个证据强度不足以支撑你继续空等。刚需就买,能忍就忍到底,最贵的是"为了跌个一两百再等等"的中间态。
内存优先容量、其次频率。产能被抢的是晶圆,不是性能。该用32G就别买16G凑合再补——补装的时间点,大概率还在高位。
显卡不追高,也别迷信抄底。剧烈波动恰恰说明商家自己也没底。老卡用户先把优化和驱动跑明白:影之刃零上线这几天,4090照样卡给你看。游戏没优化好之前,升级硬件是花钱买心理安慰。哔哩哔哩
盯三个先行指标,别看每日报价:原厂的资本开支是否从HBM转向标准内存、英伟达供货排期里是否重新出现游戏卡、HBM订单周期是否从2027年松动。这三个动一个,价格才有实质变化。
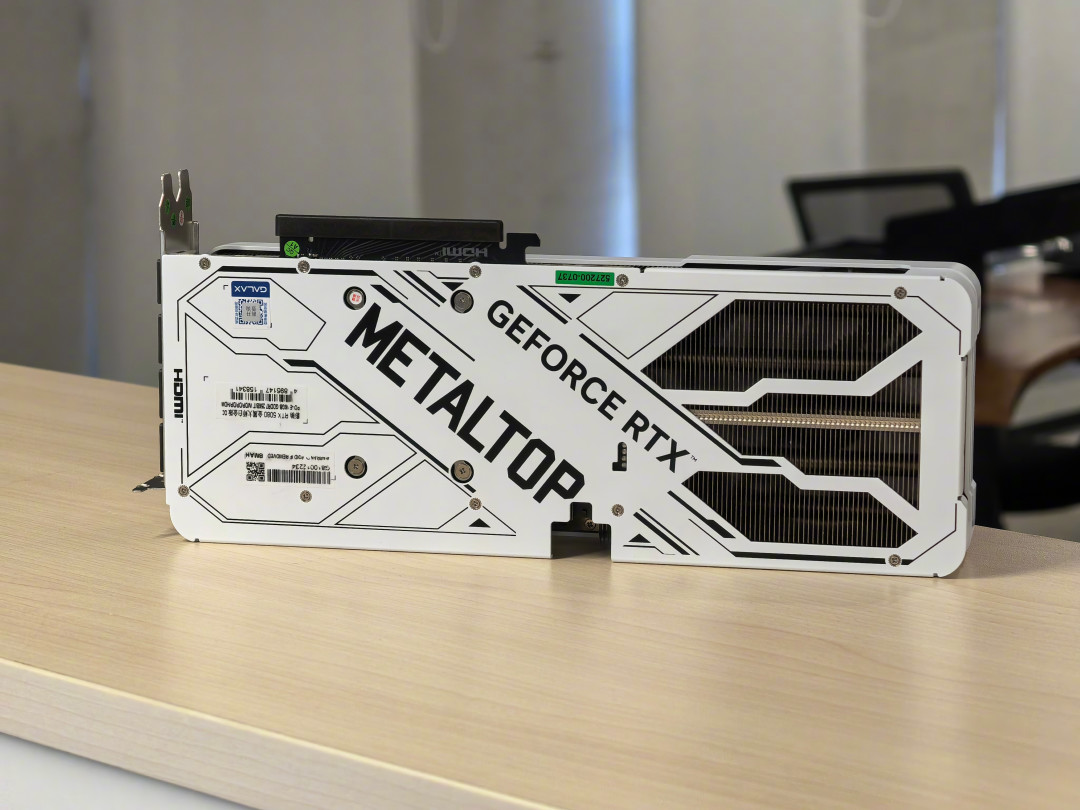
等等党不是输了,是时代的剧本换了:等新品发布、老款降价的循环,正在被AI抢产能改写。看懂新剧本,才知道哪里该等、哪里该花钱。