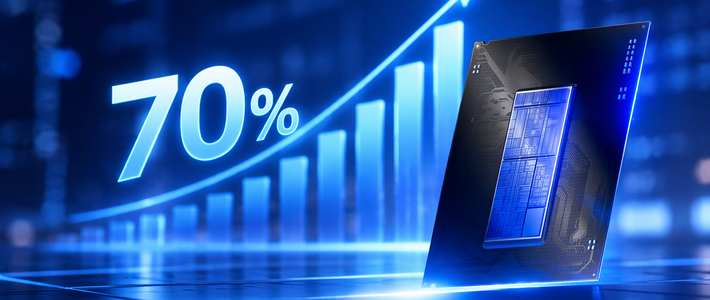
11月14日,Mercury Research 公布 2026 年第三季度数据:英特尔在桌面 x86 处理器的出货份额回到 70.1%,比上季度的 65.1% 涨了 5 个百分点;AMD 从 34.9% 掉到 29.9%,跌破三成,是 2025 年初以来的最低值。微博知乎
“英特尔又行了”的声音立刻冒出来。先别急,这组数字得拆三层看。
第一层:它统计的是出货份额,不是你买的那一颗
Mercury 自己提醒过,这两个数字统计的是桌面 x86 处理器出货份额,并不代表消费者实际购买比例,也不能直接说明英特尔在游戏性能上重新领先。同一个季度,AMD 在服务器市场的局势截然相反,份额从上一季度的 34.5% 进一步攀升至 35.5%。AMD 也公开承认需求超过了供货能力,其首席执行官近期更称 AMD 是一家数据中心优先的公司。桌面这一季,AMD 更像是没顾上,不是打输了。知乎微博IT时代网
第二层:英特尔这波回升,机构给的解释是“挪产能”
机构自己的口径很克制:Mercury 称目前尚无法确切判定此次份额大幅波动的原因,它最倾向的解释是笔记本电脑需求走弱,让此前在桌面端供货不足的英特尔得以把更多芯片产能调配至桌面市场,恰好撞上桌面通常在第三季度出现的季节性需求增长。反观 AMD,它对 PC 游戏市场的依赖度更高,而这块正被显卡供应受限拖着,没吃到这波季节性红利。翻译一下:这是一场补货的胜利。货补齐了,份额自然回来,跟新品强不强关系不大。IT之家IT时代网微博
第三层:这批产能,英特尔已经准备再挪走
10 月 29 日财报电话会上,CFO 被问到会不会把晶圆重新分配给数据中心,回答是肯定的:为在俄勒冈导入 Intel 3 而腾出的正是 18A 晶圆,而这些晶圆通常用于生产 Panther Lake 产品。陈立武的说法更直接:这是“史上最严重的供应短缺之一”,处理器需求已超出英特尔的产能上限。IT时代网微博
财报能解释他为什么急。第三季度营收 165 亿美元、同比增长 21%,数据中心与人工智能业务大涨 78%,创下 15 年来最强增长。拆开看更有意思:服务器 CPU 销量只增长了 10%,平均售价却上涨了 54%。量没怎么涨,钱是从单价上赚回来的。36氪知乎
客户端那头完全是另一幅景象。笔记本和台式机处理器收入 69 亿美元,销量下降 14%、平均售价却上涨 9%,涨价也没能把量补回来。英特尔自己预计,2026 年全球个人电脑出货量下降约 12%,其中下半年的降幅超过 20%。管理层对明年的口径是再缩水 10%。一边是催着交货的服务器客户,一边是越来越谨慎的 PC 买家,晶圆往哪边偏不难猜。知乎知乎36氪
所以现在装机,该怎么看这件事
短期确实是好消息。这轮涨价潮里,桌面 CPU 是少见的买方市场:内存涨了三倍、固态翻倍,而 CPU 不但没涨还在降价。加上第三季度英特尔把桌面的货补齐,能挑的型号明显变多,升级 CPU 比年初从容得多。知乎
但这个窗口不牢固。英特尔明确表示,内存价格上涨、IT 预算收紧和客户库存管理趋严已经影响客户端需求,预计这些压力第四季度会进一步加重、持续到 2027 年。消费 PC 市场未来几个季度还会持续萎缩,服务器处理器需求则继续攀升。桌面产能随时可能被再抽走一次。知乎微博
真要动手,钱先花在 CPU 和显卡上,内存别急着在高点一步囤满:主板选四槽、先插两根 16GB 组双通道,把升级权留给降价之后。CPU 这块眼下是买方市场,慢慢挑不吃亏。知乎
七成份额是补货补出来的一季,不是产品力的判决书。机构自己也说,英特尔的份额回升更多反映供应端变化,而非其桌面芯片突然赢得更多用户认可。游戏该看 X3D 还是看 X3D,英特尔这边真正值得盯的,是 18A 客户端继续放量之后,Panther Lake 的货量和实际售价。IT时代网