






22
20
家居建材行业数据 10月BHI再上涨,全国建材家居市场旺季人气攀升
2026-11-15 18:32:19
0点赞
0收藏
0评论
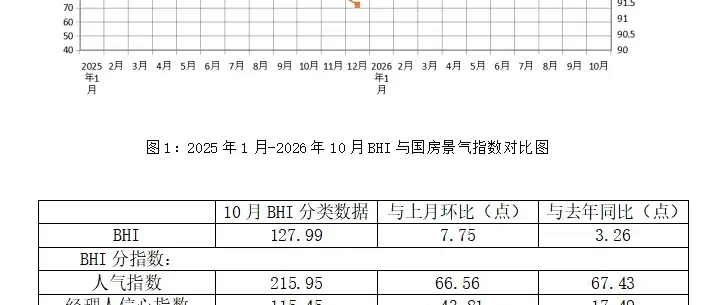
HOME家饰界 | 来源:中国建筑材料流通协会 | 全国建材家居景气指数BHI 10月份为127.99,环比上涨7.75点,同比上涨3.26点。全国规模以上建材家居卖场10月销售额为1330.62亿元,环比上涨6.65%,同比下跌10.55%。1-10月累计销售额为11475.73亿元,同比下跌3.85%。
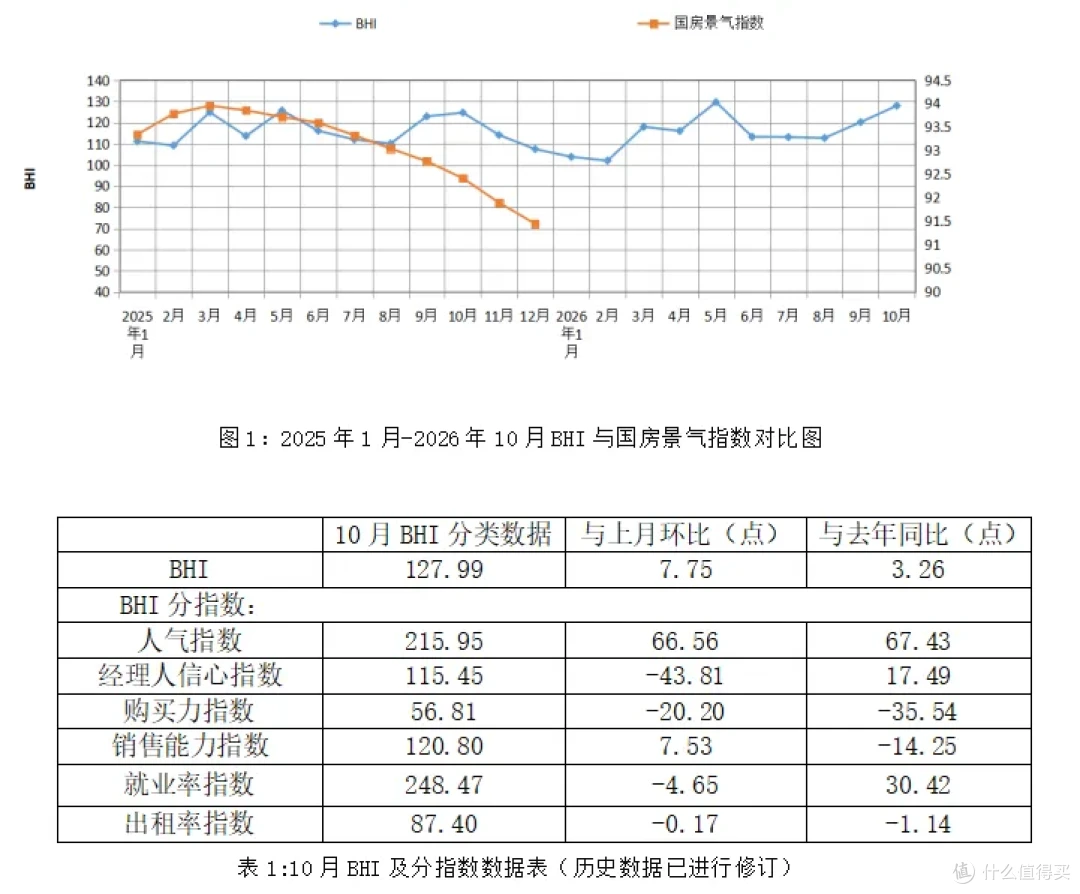
中国建材流通协会行业研究部就本期BHI数据解读:10月全国建材家居市场受益于国庆长假与“金九银十”传统旺季叠加,终端客流上升明显,BHI延续9月以来回升态势;但"看多买少" 问题显现,规模以上建材家居卖场销售额同比下滑,市场整体仍处于转型蓄势、结构调整的关键阶段。
具体分析如下:
首先
分析全国房地产市场情况。
房地产市场政策方面,10月20日,国家发展改革委在发布会上提出,要“及时推出务实管用的增量政策”,抓好近期已出台的降低抵押补充贷款利率、增加再贷款额度、居民购房贷款贴息、金融支持服务业发展等增量政策的实施,推动尽快落地见效。
新房市场方面,10月延续了“优质供给牵引结构性上涨”的逻辑,百城新房价格环比延续结构性上涨态势,且涨幅较上月略有扩大。据中指研究院数据,2026年10月,全国100个城市新建住宅平均价格为17316元/平方米,环比上涨0.18%,同比上涨2.02%。核心城市改善型需求持续释放,优质楼盘入市对中高端建材家居产品形成一定需求支撑。
二手房市场方面,重点城市保持一定活跃度,成交量同比增幅有所扩大。但“量升价跌”的特点进一步凸显,价格环比跌幅连续第二个月扩大。据中指研究院数据,2026年10月全国100个城市二手住宅平均价格为12376元/平方米,环比下跌0.61%,跌幅较9月的0.60%扩大0.01个百分点,同比下跌6.72%。二手房以价换量格局延续,存量房交易活跃度虽对旧房翻新、局部改造需求形成托底,但价格下行也在一定程度上抑制了业主的装修升级意愿与装修预算。
其次
分析BHI各分指数情况。
10月长假加持,人气指数明显上涨,但“看多买少”问题凸显。 本月人气指数为215.95,环比大幅上涨66.56点,同比上涨67.43点,是本月BHI分指数中环比涨幅最大的单项。国庆七天假期与“金九银十”传统旺季、以旧换新补贴形成三重叠加,构成了建材家居消费年度最集中的线下流量窗口。多数卖场和品牌在假期前后集中释放促销资源,到店客流在10月上旬出现明显提升。但人气的大幅冲高并未等比例转化为成交:本月购买力指数仅为56.81,环比下跌20.20点,同比大幅下跌35.54点。消费者的观望情绪并未因长假促销而实质性消退,“逛得多、买得少、比得久”的行为特征在10月表现得尤为突出。
在BHI整体上涨的情况下,10月作为先行指标的分指数“经理人信心指数”环比回落。本月该指数为115.45,环比下跌达43.81点;其绝对值跌至41.85(高于50看好后市、低于50看弱后市),处于“看弱后市”区间。这既受后续市场淡季临近影响,另一方面也与当前宏观经济环境更趋复杂等因素相关。这一态势也可从国家统计局与中国物流与采购联合会发布的10月中国制造业采购经理指数PMI中得到印证——10月PMI为49.3%,比上月下降0.8个百分点,制造业景气水平有所回落。
建议建材家居企业主动适应市场分化格局,精准把握存量房翻新、局部改造、适老化升级等结构性需求赛道,优化产品与服务供给,在结构调整中积蓄发展动能,推动行业高质量发展。
名词解释:BHI
BHI为全国建材家居景气指数的简称。是由商务部流通业发展司立项、中国建筑材料流通协会编制并发布的一个建材家居终端卖场的景气度指数。它是从全国各指定的集中采集点采集了50000家建材家居商户(铺)的相关数据编制而成。BHI反映了建材家居装饰装修材料的景气度及市场走向,同时与国家房地产开发景气指数对比,还能反映出房地产刚性需求的强弱。