君乐宝递交港交所招股书,正式开启上市征程。这家中国第三大乳企凭借对低温赛道的精准押注,打造出“悦鲜活”和“简醇”两大王牌,实现百亿营收。然而,高企的负债率与激烈的市场竞争,也为其未来的全国化扩张之路蒙上了一层阴影。其发展模式值得深入探究。
 智能速览
君乐宝递交招股书,目标成为中国乳业第三大上市公司。
押注低温赛道,“悦鲜活”和“简醇”分别成为高端鲜奶和低温酸奶市场第一。
快速扩张背后是高达77%的资产负债率,财务压力显著。
面临蒙牛、伊利及区域乳企在低温市场的激烈竞争。
拥有66%的奶源自给率,全产业链模式构筑成本壁垒。
 精华内容
从三鹿关联到蒙牛子品牌,再到如今的独立巨头,君乐宝的逆袭之路充满波折。其核心战略聚焦低温,以技术和品牌为矛,以全产业链为盾,但高负债的代价也如影随形。
低温王牌
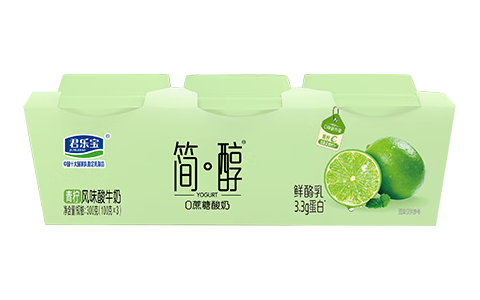
君乐宝的增长引擎无疑是其低温产品线。2019年推出的“悦鲜活”鲜奶,凭借INF0.09秒超瞬时杀菌技术切入高端市场,成功占据中国高端鲜奶24%的份额,位居第一。另一大单品“简醇”则精准把握减糖趋势,以7.9%的市场份额成为中国低温酸奶第一品牌。
这两大产品不仅贡献了近半营收,更成为君乐宝撕开一二线城市市场、提升品牌形象的关键武器。据分析,低温产品需求的上升,正为君乐宝的业绩提供结构性支撑。
产业链壁垒
支撑低温产品大单品战略的,是其强大的全产业链能力。截至2025年前三季度,君乐宝拥有33座自有牧场,奶牛存栏超19万头,奶源自给率高达66%,在中国大型乳企中位居首位。这一布局充分发挥了规模效应,有效实现了降本增效。
在市场端,其销售网络已覆盖超5500家经销商,渠道渗透力强劲。这种从牧场到货架的垂直整合能力,构成了君乐宝的核心竞争壁垒,使其在市场竞争中拥有更强的成本控制和渠道掌控力。
资本往事
君乐宝的独立发展之路并非一帆风顺。2000年,君乐宝曾接受三鹿投资,后因三聚氰胺事件品牌受创,艰难回购股份脱离体系。2010年,蒙牛以4.692亿元收购君乐宝51%股权,在蒙牛体系内九年,君乐宝营收从13亿增长至130亿。
2019年,蒙牛以40.11亿元出售全部股权,君乐宝赢得完全自主权,为独立上市扫清障碍。这段复杂的资本历程,塑造了君乐宝今日的战略格局和独立发展的决心。
负重前行
尽管战略清晰,但君乐宝的扩张代价高昂。为构建全产业链和全国化网络,公司进行了超百亿元的投资,导致负债率高达77.1%,远超行业平均水平。
同时,低温赛道已是一片红海,蒙牛“每日鲜语”、伊利“金典”及光明“优倍”等强敌环伺。如何将“悦鲜活”的成功转化为整个品牌的高价值认知,并在激烈竞争中提升净利率,是君乐宝上市后必须回答的问题。此次IPO募资,首要任务之一便是为这场“烧钱”战补充弹药。
君乐宝的故事,是中国消费品牌在激烈竞争中寻求突围的缩影。它凭借差异化战略和对产业链的深耕,成功跻身行业第一梯队。但高负债下的扩张模式能否持续,又能否真正撼动“双雄并立”的格局,仍是未知数。资本市场已为其打开大门,真正的考验才刚刚开始。