如果你既关心手里的酒该不该囤,又关心白酒这个板块到底见底没有,那这一周(10月26日到31日)就是答案集中揭晓的窗口。A股三季报的披露截止日是10月31日,而白酒龙头历来是"压轴交卷"的那一批:去年贵州茅台就是10月29日晚间才挂出三季报,前三季度营业总收入1309.04亿元、同比增长6.32%,归母净利润646.26亿元、同比增长6.25%。 截至发稿,几家头部酒企的2026年三季报还没露面,财经圈已经围绕这一份"成绩单"聚齐了注意力。21世纪经济报道微博
等的为什么是这一份?因为中报已经把难看的一面摊完了。知乎用户"姜一说"翻完20家白酒上市公司半年报做了个统计:上半年20家合计营收2004亿元,同比减少约140亿、下滑6.65%;净利润736.8亿元、下滑8.28%;20家里营收和利润还在双增长的只有3家,超过八成在往下走。 也就是说,"惨"已经是明牌,三季报真正回答的问题是另一个:这到底是出清进行到一半,还是低点已经踩到了。姜一说
机构的"底":两个前瞻,先记下来对答案
10月14日,高盛发布中国白酒行业三季度前瞻研报:行业情绪正在筑底,预计覆盖公司三季度销售额、净利润平均同比分别下降6%、7%,比二季度下降17%、20%的幅度明显收窄,四季度营收降幅有望收窄至1%、净利润转为增长13%,并判断2026年三季度将成为行业盈利低谷。 支撑这个判断的渠道细节同样关键:白酒双节动销同比约-10%——动销是终端实际卖出去的酒,不是压给渠道的库存,但去年同期的读数在-20%到-30%。云酒头条沧海小土狗
10月12日,中泰证券发布食品饮料板块三季报业绩前瞻,认为白酒三季报表现预计呈现显著结构性分化、行业整体加速筑底。 注意:这些都是预测,不是事实,它们的真正用处是给你一把"对答案"的尺子——这周末报表出来后,是比预测好还是差,差在哪一科。市场这边其实已经先跌给预测让路:本周白酒指数跌2.58%,金种子酒、皇台酒业跌幅均超14%,机构判断短期市场关注焦点就在酒企三季报,低基数下能否复苏将是估值修复的关键。21世纪经济报道每日经济新闻
报表出来后,别看增速,先核这三个数
单篇股评只会念"营收降了多少"。把机构前瞻、历史报表、渠道酒价指数、经销商端反馈四类信源叠在一起之后,真正的判断框架是三个比增速诚实得多的数字。
第一个数:合同负债——经销商提前打款的热度
白酒行业有个比利润表诚实的科目:合同负债,粗略理解就是经销商提前打给酒厂的货款。经销商愿意提前打钱,说明他相信这酒能卖掉;不愿意,宁可增速好看也不打款,那是酒厂压货压出来的"纸面繁荣"。
上半年这科就有活例子:山西汾酒营收降12%、利润降24%,报表在四龙头里最难看,但合同负债不降反升11%、现金流正增长,是主动降速、渠道底子反而健康。姜一说
更能说明行业行为变化的是:二季度整个行业回款同比下降28%,降幅比收入还大——不是经销商不打款,是酒企主动不收,让渠道先把库存消化掉。 这很像每轮白酒底部的标准形态:谁都不涨价,但谁也不敢再压货了。姜一说
三季报核对法:分酒企看"单季合同负债同比"和"营收同比"是否同向。营收转正但合同负债还在缩,复苏大概率是渠道被灌出来的。
第二个数:现金流、吨价、批价的三角互证
财报可以调口径,批价不会——它是经销商之间真金白银流转出来的价格。把上半年五粮液的三份"内账"摊开看:表观净利润同比+89.3%很漂亮,但它卖出去的酒每吨比去年便宜了8.2%、量是让价换来的,经营现金流-21.5亿由正转负,销售费用暴增81%。 三个数字合在一起,"报表修复"和"经营出清"是两回事。姜一说
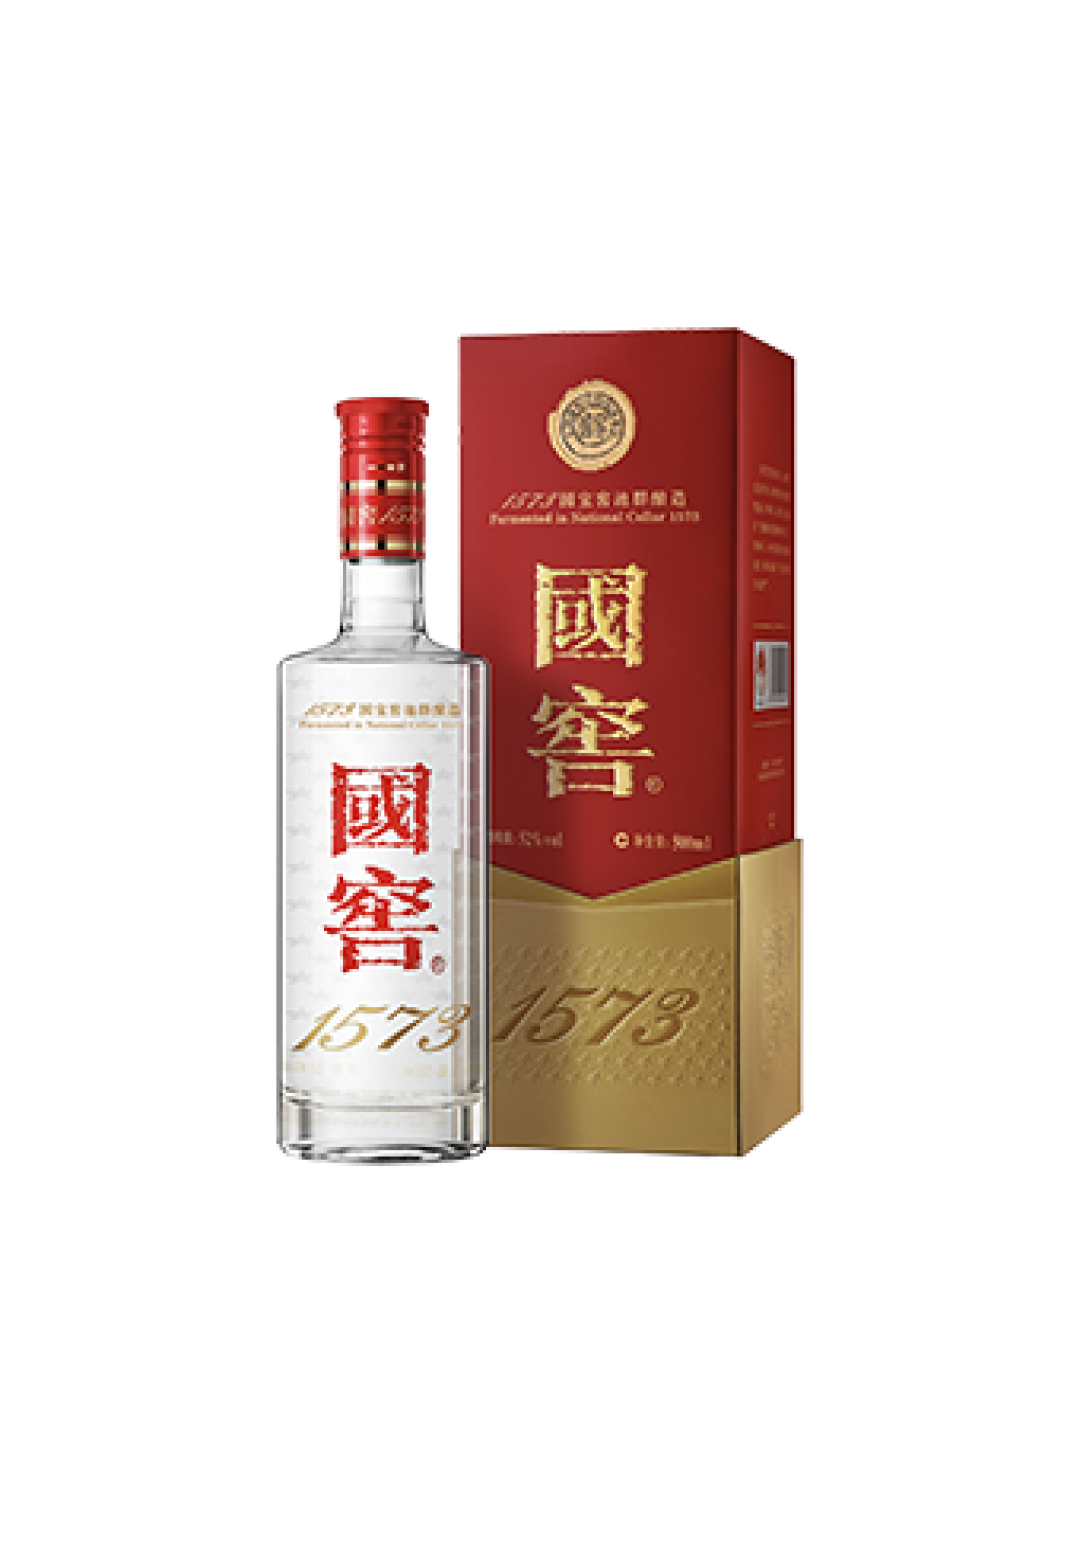
批价端的分化更直观:泸州老窖今年坚决不降价、主动砍产量,中高档酒产量直接砍77%,二季度营收跌65%、净利跌79%,代价惨烈,但它守住了最值钱的东西——国窖1573批价825元,比普五还高。姜一说
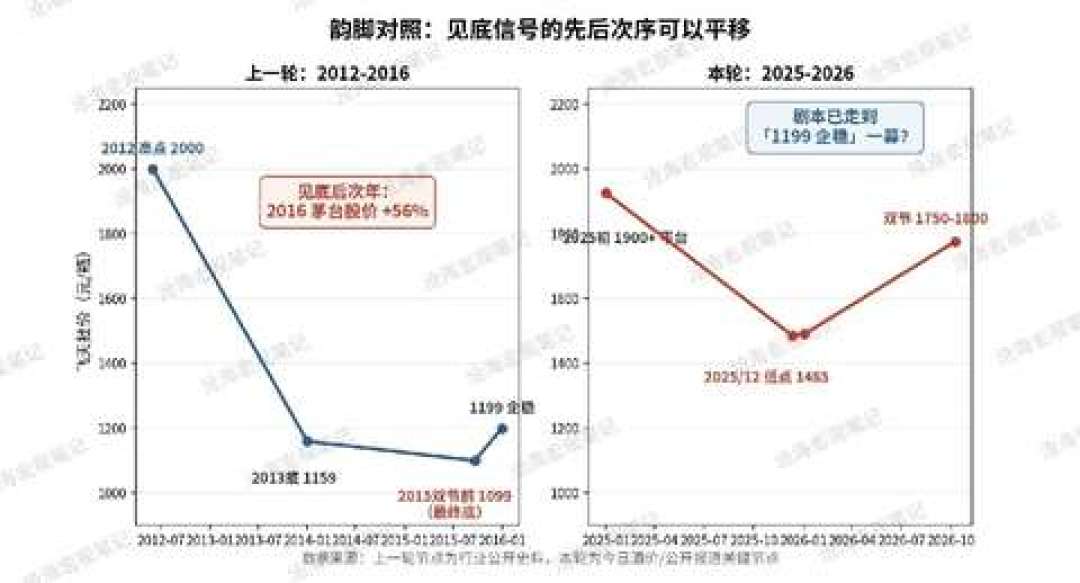
茅台走的是另一条线:年内两次上调飞天(2026)销售合同价,3月从1169元/瓶提到1269元/瓶,7月再提到1369元/瓶。国酒财经
终端侧新浪"酒价内参"10月22日监测的12大单品终端零售均价十跌两平、无一上涨,飞天下跌2元至1788元;南都湾财社《西南酒价》最新一期里,成都市场可比的15款白酒仅6款均价环比上涨、9款下跌,金沙摘要领跌,而茅台均价继续上行。国酒财经微博
三季报核对法:一家酒企如果营收增速回暖、但经营现金流没有同步转正、而它的主力单品批价在这两个月还在阴跌,那这个"回暖"就别当反转读。批价企稳+现金流回正+收入降幅收窄,三个凑齐才叫筑底信号。
第三个数:去年的分母
今年看到任何"暴涨/暴跌",先查去年同期的基数。五粮液中报净利+89.3%,一大原因是去年同期净利润只有46亿出头的异常低基数,且公司做过会计追溯调整,进一步放大了同比增速——上次考30分这次考57分,涨幅90%,离满分还远。 同理,今年白酒三季报"同比改善"很可能也有一部分是去年三、四季度低基数送的分,高盛那句"去年同期低基数下能否复苏"戳的就是这里。增速是故事,分母是账本。姜一说
三种剧本,把周末的报表直接对号入座
剧本A(确认筑底):头部酒企营收降幅比Q2明显收窄甚至转正,合同负债止跌回升,批价(飞天、普五、国窖)在报表披露周内不再创新低。这等于给高盛"Q3低谷、Q4转正"的判断盖了章。
剧本B(假底/结构性):整体降幅收窄,但只有茅台、汾酒这类报表与渠道双健康的还在增长,次高端继续爆库存和亏损——上半年水井坊出现12年来首次中期亏损、二季度单季亏1.77亿,酒鬼酒经销商一个半年净减少447家,这类公司的三季报大概率还在出清。 行业底不等于个股底,洗牌继续。高盛给的时间表是2027年营收、净利润平均增速回升至7%、10%,2028年分别为7%、8%——那还是预测,不是承诺。姜一说云酒头条
剧本C(比预期更悲观):连头部都出现营收降幅扩大+合同负债继续收缩+批价跌破前低,那说明"按需购买"的需求侧问题没有解决,整个回升叙事要后移。
对不炒股的人,这周末的报表跟你的酒柜有什么关系
关系比想象的大。三季报是酒企全年出货节奏的"结算表":如果剧本A或B成立,意味着酒企从Q4起继续控货、不强压——头部大单品批价稳,你按自己的节奏囤双11即可,不用赌"再跌20%";同时渠道里那批"压在仓库的老货"会继续流向折扣区,烟酒店老板娘的原话是最诚实的基层切片:不敢囤,去年囤的那批到现在还有一箱压在仓库,卖得动但赚头太薄,网上多少钱一瓶顾客比她还清楚。 双11捡漏窗口在非标品、折扣区上,但要记住一条:货架上的老日期不等于老酒,多数只是渠道没消化完的常规货。姜一说
如果剧本C出现,接下来半年终端价格还有下探空间,宴请备酒、收藏性囤货都不急着一步到位。
风险与继续观察
所有"筑底"说法目前都是预测和统计口径,出清已经开始,但出清不等于出清完成。 知乎上"今年大家对连续跌了五六年的白酒行业怎么看?"与"白酒现在是周期性下跌,还是趋势性下跌?"两个问题浏览量分别在6.7万和9.6万,评论区至今分歧。 也有人反过来提醒:上半年业绩不好早是明牌,三四季度回暖同样是共识,没道理继续恐慌——多空都别拿一篇前瞻当信仰。姜一说知乎李大人剖析室
三季报出齐后,继续看三个信号就够:①各家Q4发货指引和12月经销商大会的控货表态;②飞天/普五/国窖三条批价线是否连续两周企稳;③2027年春节动销——这是检验"按需购买"是否回到"愿意买"的下一个真实考场。
本文涉及数据均来自公开信源,不同信源统计口径存在差异,以公司正式披露为准。不构成投资建议。