今天上午开始,一定有人和小红书上一位邮储新人柜员经历着同一场混乱:打开邮储手机银行翻"储蓄国债"入口,找不到。不是系统崩了,也不是邮储不卖国债了——是这一期国债,手机上根本买不到。知乎
2026年10月10日起,财政部今年第七期、第八期储蓄国债(凭证式)开售,发行窗口10月10日到19日,只此10天。核心参数先摆清楚:第一财经
第七期:3年期,票面年利率1.63%,最大发行额135亿元;
第八期:5年期,票面年利率1.70%,最大发行额165亿元;
单一个人购买单期上限50万元,100元起购、按100元整数倍递增;
由40家储蓄国债承销团成员银行通过网点柜台代销,邮储长期在承销团成员名单之列;但凭证式这一回,手机银行、网银统统不行,必须人到柜台。中国经济网界面新闻
如果你或者你爸妈是邮储的储户,这10天里最值得花20分钟想明白的就是这篇。下面按"值不值得去、怎么不白跑、什么情况别买"的顺序讲。
一、先分清:这次的凭证式,不是你上次抢的电子式
这是今天社区里最大的困惑点。一位上柜半个月的邮储新人柜员发帖问"电子式和凭证式到底有啥区别,明天就要办国债了还没弄过",一天拿了154个赞、130个收藏——连柜员都在混,说明绝大多数客户对这两个东西根本没有概念。区别其实就四条:小红书
维度 | 凭证式(本期) | 电子式(以往你手机抢的) |
|---|---|---|
购买渠道 | 只能银行柜台 | 手机银行/网银/柜台 |
付息方式 | 到期一次性还本付息,中间不给利息 | 每年把利息打到你账上 |
凭证形态 | 给一张纸质收款凭证 | 电子记录 |
到期后 | 本金利息一起到账,要自己去兑付 | 自动到账 |
7月和9月邮储额度还"依然充足"、随手可买的经验,是电子式的。这期换成凭证式,玩法整个变了:从"拼手速刷新"变成"拼腿脚排队"。
二、算账:这0.38个百分点,值不值得你跑一趟柜台
利率数字冷冰冰,换算成钱才有感觉。以10万元本金、国债单利计:
存3年凭证式国债:1.63%×3,利息约4890元;
存邮储3年挂牌定存(1.25%):利息约3750元;
差距约1140元。5年期国债按1.70%×5算,10万元利息约8500元,比3年再多吃近一倍。这也是5年期每期最先被抢光的原因。知乎小红书
但要说透的是:国债不是柜台里利率最高的。大额存单同期限报价普遍高于国债(邮储10月存单渠道里我们看到过1.98%档),可它有两个硬门槛——20万起存、额度靠抢,且受存款保险"单行50万以内100%赔付"的规则约束。而国债是国家信用兜底,没有50万这一档的顾虑:手里超过50万、又不想为存款保险拆分到好几家银行的,国债就是为你设计的。知乎
所以决策其实看两点:钱够不够大额存单门槛、要不要为存单那点利差去碰额度。求"一张纸的确定性"、嫌拆存款麻烦的,这期国债值得去排队;资金在20万上下、图省事的,把大额存单和国债各算各的账再动身。
三、柜台全流程:照着做,一次办成
综合银行理财经理发的实操帖和我们核对过的流程,五步:
去之前先打网点电话,问两句:代售这期凭证式国债吗?还有额度吗?不是每个网点都有承销资格、更不是每个网点额度都够——热门发行日额度消耗极快,这一通电话是省钱省腿的关键。
带齐两样:本人身份证原件、银行卡(或现金,100元起、百元整数倍)。
取号填单:跟大堂说"买凭证式国债",柜员给《储蓄国债(凭证式)认购单》,填姓名、身份证号、金额、期限(3年/5年二选一)。
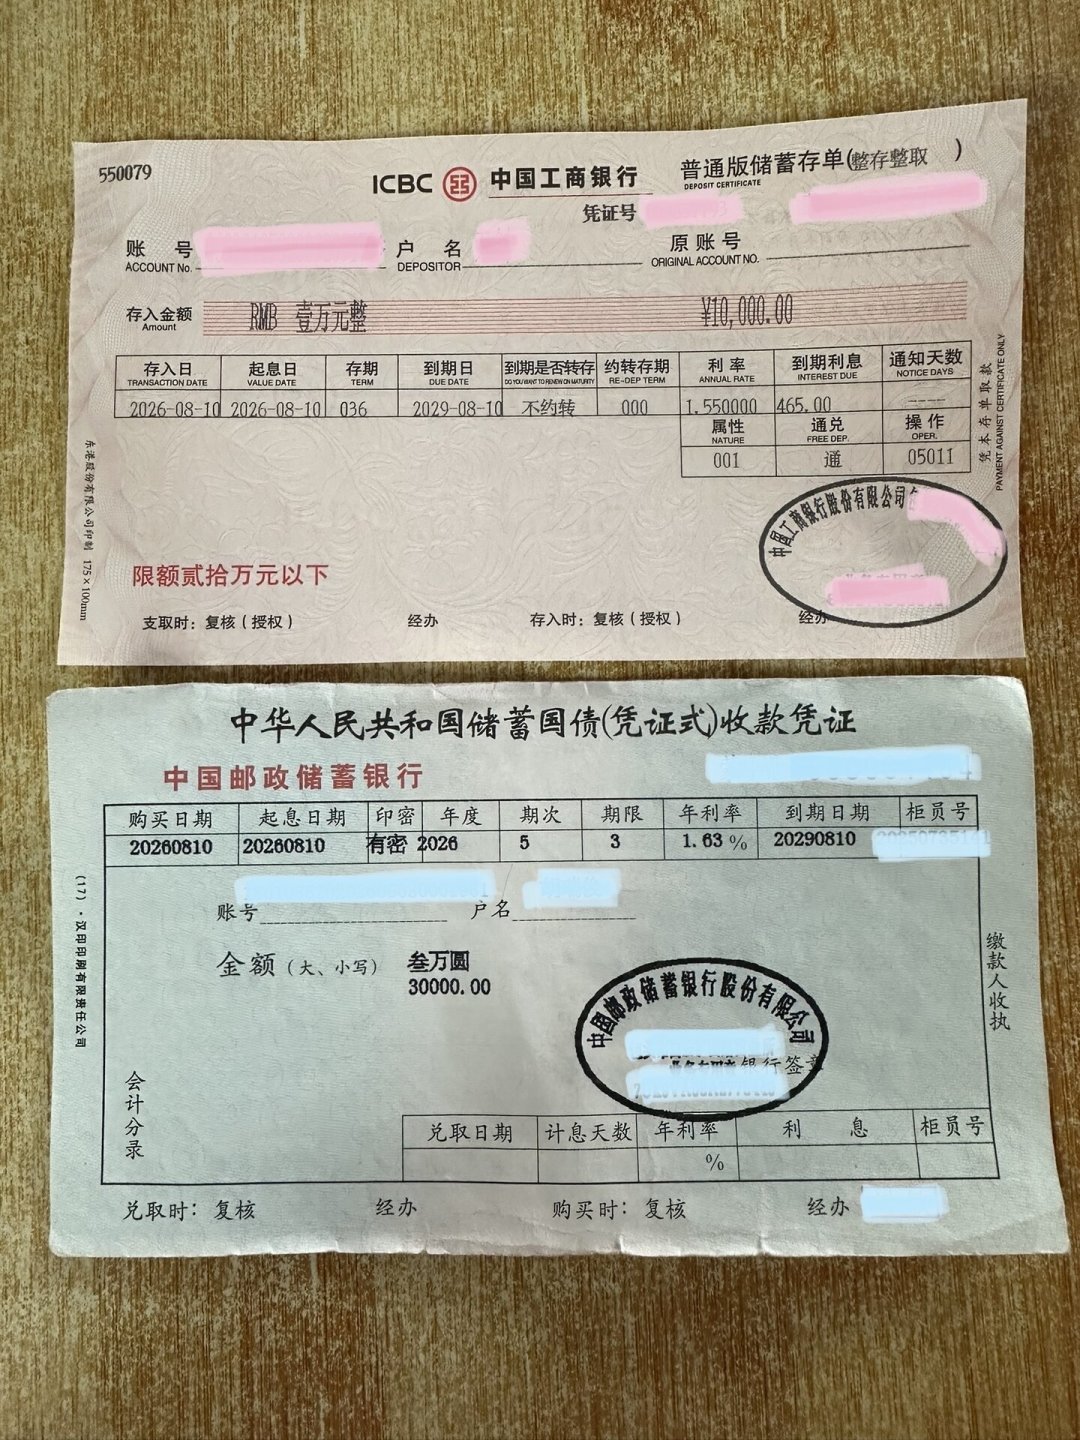
当场核对再签字:姓名、金额、期次、利率四项逐项看清。出了门再发现错了,麻烦的是你。
拿好那张"中华人民共和国储蓄国债(凭证式)收款凭证":它是债权证明,不是存单也不是收据;丢了要去原购买网点挂失补办。建议当场拍照存档,原件放固定位置,并把到期日写进日历——今天买的3年期,2029年10月10日到期,逾期兑付不加计利息,别塞抽屉里忘了。小红书
一个必须提醒的争议点:“能不能替父母买”?网上说法互相打架——有攻略斩钉截铁地说只能本人买、不能代办。银行员工帖则写代家人买要带代办人身份证和户主身份证,同时注明"以网点要求为准"。这种分歧说明各家行、甚至各网点口径就不一致。替老人买的,出发前务必在电话里多问这一句,别拿两代人的身份证去赌。知乎小红书
四、额度和排队:为什么建议别拖到19号
发行期写着10天,但别真按10天规划。300亿额度分给全国40家承销行的网点,单网点分摊到的并不多。社区的实战记录:今年4月电子式开售,有人发帖说国债"不到5分钟就没有额度了"。8月10日还有人一早先去邮储、再转战工行,结果工行没额度,最后才办的定期。而热门网点的五年期经常第一天上午就没了,早上八点半门口排队的都是大爷大妈。这不是段子。小红书小红书知乎
策略给三种人:
今天还没去、想拿5年期的:明早开门前15分钟到网点,取号、说买国债、填单、刷卡、拿凭证,全程十分钟;
今天去晚了没买到的:发行期内第二天起可尝试换一家同承销行的邮储网点碰碰剩余和调整额度,但越晚概率越低;
不想排队、习惯手机操作的:这期放弃,等财政部公告下一期电子式(近年节奏看,11月通常还有电子式发行),手机上按老经验来。
五、最容易亏钱的规则:提前兑取是"反悔价"
这条是买前必须想清楚、而不是买后才看到的:国债可以提前取,但利息分档计算,持有不满半年不计利息,还要按兑付本金收1‰手续费。以本期公告口径为例:满半年不满一年约0.35%,满一年不满两年约0.40%,满两年不满三年约1.12%;5年期多出的两档约1.52%、1.63%(具体以当期公告为准)。小红书知乎
翻译成人话:10万元买了3年期,第11个月急用钱取出来,到手利息只有400元上下——和持有到满期的4890元差了一个数量级。
所以在签字前,先问自己那唯一的问题:这笔钱,3年(或5年)之内确定用不到吗? 答案稍有犹豫,就别买。它不是坏产品,它只是提前反悔特别贵的产品。应急资金、明后年要用的首付和学费,留在定期存款里更合适——哪怕利率低一点,"随时能取、损失可控"这件事本身值钱。
六、一图流结论:你明天该不该去邮储柜台
适合去:给爸妈这类"只用存折和柜台"的人配置安全资产;50万以上不想拆存款求"压舱石";钱确定3-5年不动;习惯"一张纸拿在手里才踏实"的。
别去:资金一两年内要动用(分档利息会教你做人);就为了比大额存单低的那截利差、却要花半天排队(20万够门槛的先把存单算完);手机重度用户想省时间(等电子式)。
买完的、没抢到的,欢迎留言说说你所在城市和网点的排队、额度情况——下期电子式开售前,我们会把邮储各档渠道再盘一遍。继续盯着的信号有三个:本期发行期后半段额度是否松口、财政部下一期电子式公告、以及邮储网点柜台在国债期后的存单和活动利率变化。
(本文事实核自财政部公告口径与10月10日公开报道,凭证式国债提前兑取分档利率以当期公告及办理网点说明为准;利率对比数据截至发稿,存钱渠道以网点实际报价为准。)