




















30
38
车被蹭了以后,我把两份保费浮动表对完,决定自己去修
2026-10-23 23:46:42
0点赞
0收藏
0评论
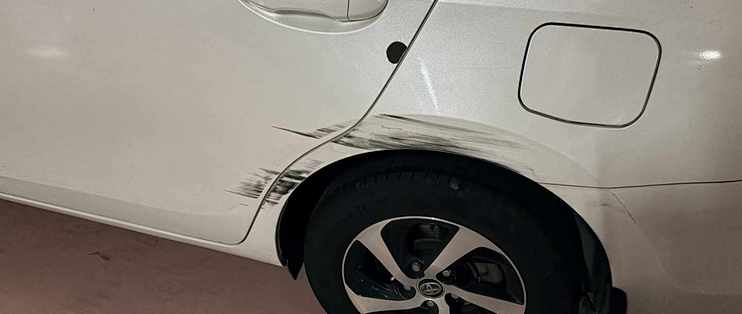
收到续保通知的第二天,我家车左后保险杠多了一道新蹭痕——那天去超市,倒车时蹭上了停车桩。修理厂发来报价,几百块;朋友说走保险,一分不用花。
我说,别急着报,账还没算。车险保费不是一口价,交强险和商业险各有一套浮动表。小剐小蹭要不要报保险,答案就在这两份表里。
一、上次我吃过亏:几百块的小案,赔掉一整档折扣
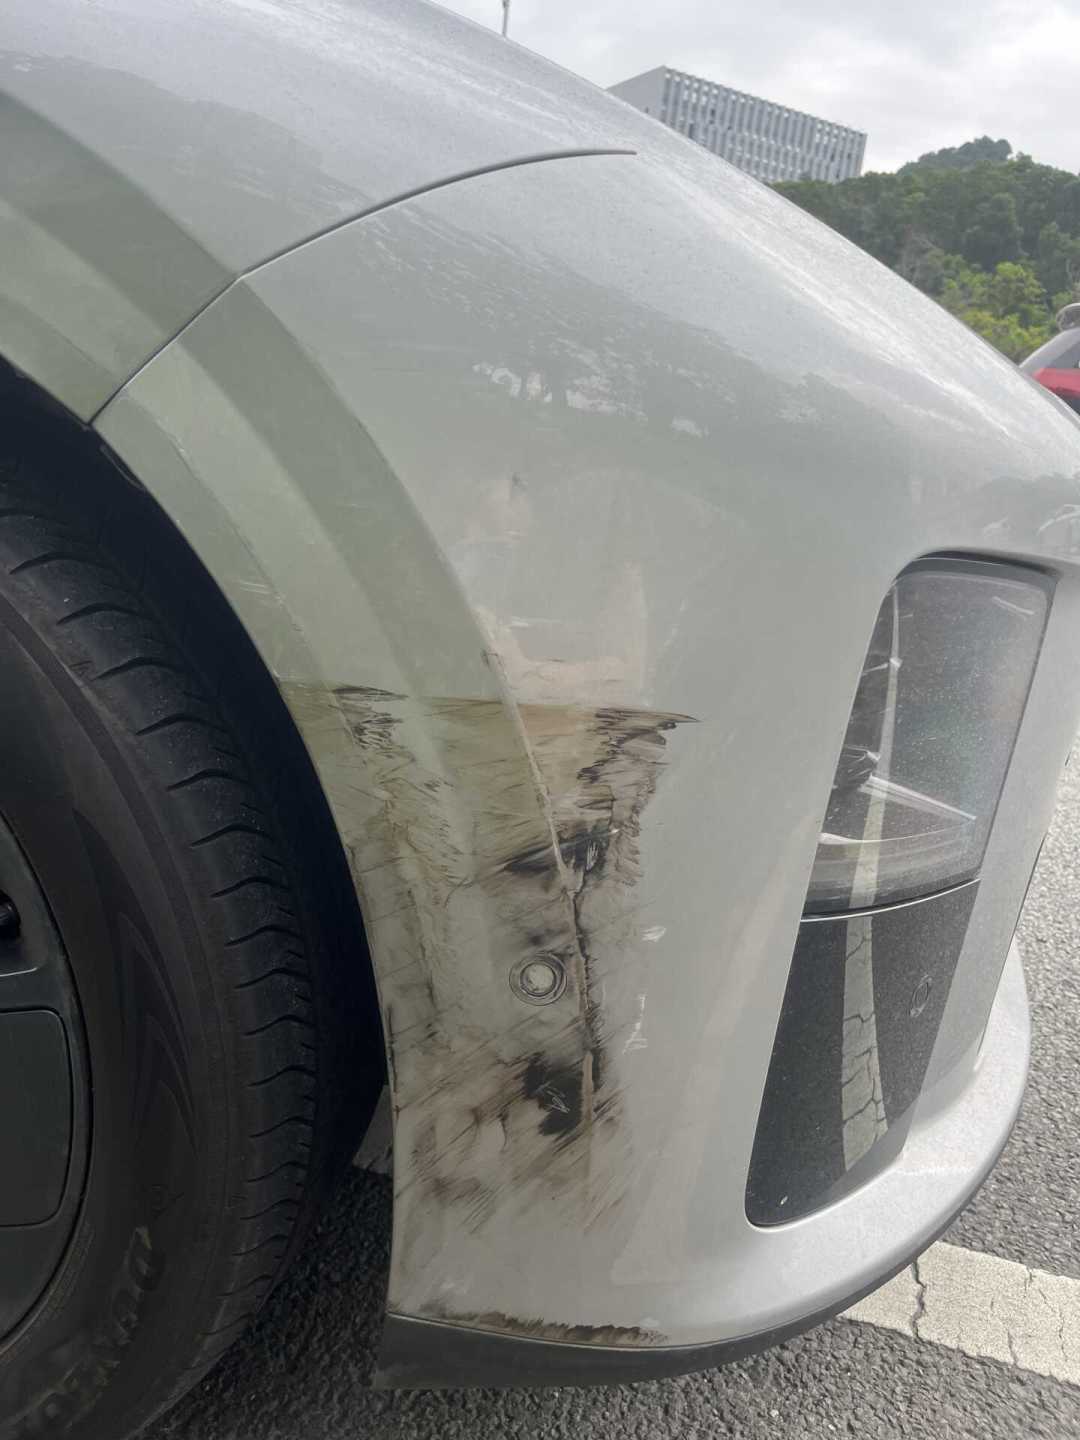
去年冬天我倒车磕了花坛沿,后杠凹陷,补漆几百块。当时没算账,当场报了案,觉得买了保险不用就是亏。结果今年报价出来,比同年份、同样配置的车贵了一档。我打电话给业务员在系统里翻了记录才明白:一次有责出险,把我商业险的连续无赔款链条打断,折扣退档;交强险也从优惠档打回基准价。省下几百块,多交了好几百。
这次蹭痕出现,我学乖了:先动手里那两份表对完,再决定报不报。
二、第一份表:交强险,950元打底,折扣靠不出事挣
6座以下家庭自用车,首年基础保费950元。现行全国统一的浮动口径:
上一年度无有责事故,下浮10%,交855元;
连续两年无有责事故,下浮20%,交760元;
连续三年及以上,下浮30%,交665元;
上年发生一次有责任、不涉死亡的道路交通事故,保费不变,回950元;
发生两次及以上有责任事故,上浮10%,交1045元;
发生有责任死亡事故,上浮30%。
两个细节容易忽略。第一,只记有责事故:被别人撞、对方全责,或者撞了人跑了自己无责的,交警认定下来,你自己的浮动表不动。第二,酒驾这类严重违法,除了赔付记录,还会单独挂钩交强险上浮:一次上浮10%到15%,累计不超过60%,各地执行口径略有差异。
另外记一下交强险的赔付天花板:有责情况下,死亡伤残限额18万元、医疗限额1.8万元、财产损失限额2000元。这是给"撞了人兜不住"准备的底线,不是拿来修自己保险杠的。
三、第二份表:商业险的折扣链条,NCD往后看三年
商业险的报价公式是:基准保费 × 无赔款优待系数(NCD)× 自主定价系数。基准由车型定,自主系数各家有差异,你能算能操作的,就是中间那个NCD。
2020年车险综合改革后,NCD一共分10档,系数区间从0.5到2.0,判定依据往前看三年的出险记录。通行执行的档位是这样:
连续1年不出险,系数0.85,即85折;
连续2年不出险,0.7;
连续3年不出险,0.6;
连续4年及以上不出险,0.5;
上年出险1次,回到1.0,不打折;
出险2次,1.2;再往上加,最高到2.0。
各地档位深浅以本省保险行业协会公布的为准,存在地区差异——但"出一次险回1.0"这条是通用的。
还有两个实操点。第一,NCD全国联网,换保险公司不清零:新公司在行业平台上直接调你的历史出险记录,想靠换公司"抹掉"瑕疵,报价当场就会被系统纠出来。想核对自己的档位,上保险行业协会官网或者你的承保公司APP都能查。第二,脱保和过户都会断掉"连续投保"的链条,多年折扣可能被断几个月就毁掉。
四、算账:一次小案的真实成本,是"回本线"
拿基准保费5000元【示例】来算,一眼看懂档位差:
你现在连续3年没出险,在0.6档,实缴3000元。报一次小案,明年回到1.0档,实缴5000元——一单差价2000元。
你在0.85档(刚攒出一年),不报、明年到0.7档实缴3500元;报一单,明年1.0档实缴5000元——一单差价1500元。
交强险同步跟着退:在665元档报一单,明年打回950元,285元没了。
把这些拼起来,就是我家那条回本线:
修理报价 < 明年商业险档位差 + 交强险档位差 → 自费;反过来 → 报案。
这条线有个反常识的地方,也是我以前算错的地方:越是多年不出险、折扣越深的人,报一次小案越贵——0.5、0.6档一单回滚到1.0,折扣还得一年一年重新攒;"买了保险总要用一回"的想法,恰恰在小额案子上最贵。反过来,刚投保、还在1.0档的年份,报一单的差价是基准保费的15%——按【示例】5000元算,就是750元,属于小额案子上负担最小的年份。保险保的是大事故的天花板,小案子是你分期自付的免赔。
五、我家这笔账的最后一步
左后杠那道蹭痕,修理厂报价几百块。按【示例】基准5000元、我家连续2年在0.7档算:不报,明年滑到0.6档实缴3000元;报,明年1.0档实缴5000元——商业差2000元,加上交强险760元打回950元的190元,合计两千多,远超修理报价。结论:自费修,不报案。
但三条线我也不含糊:
涉及人伤,或者对方损失大、自己拿不准的,报,而且要快——交强险限额兜不住的大案子,不存在"省折扣"这一说;
别人撞我跑了我无责的,走代位追偿或对方交强险,不用自己扛,也别怕动保险;
报案前先在APP里确认自己当前档位,拿着档位算回本线,再决定。
最后提醒一句:今年四五月流传的"交强险6月起实行新规、最低475元最高1900元",所谓文号我在金融监管总局、公安部官网和政务网站上都没查到发布记录,现行执行的就是上面这两份表;这类"旧规则换皮当新政"的文章每隔几年就重发一遍,别拿它们算账。
把这篇存下来,续保季对完这两份表,你也能一眼决定报不报。
以上是我家的算法,不是普遍建议;保费浮动以本省行业协会公布档位和承保公司保单报价为准。
内容由AI生成