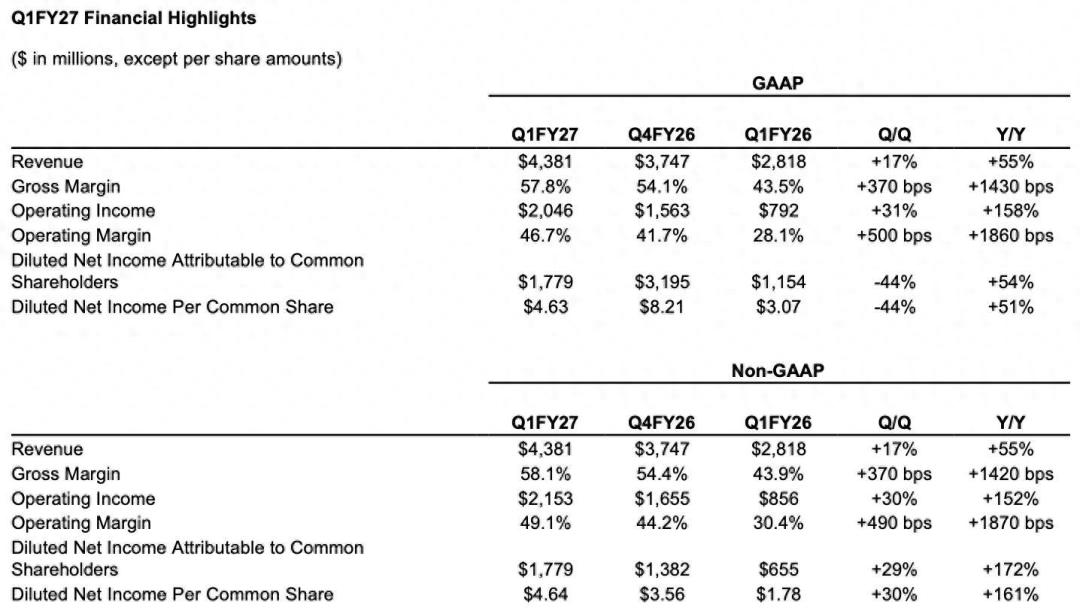
先看成绩单:2027财年Q1,营收43.81亿美元,同比+55%,非GAAP每股收益4.64美元,双双把华尔街预期甩在身后。毛利率抬到58.1,下季度营收指引中值51亿美元、比市场预期高了约12%,顺手把股息上调17%。全线大超预期,本该是普天同庆的剧本。华尔街见闻财联社
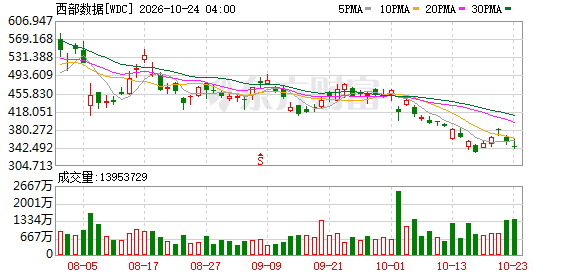
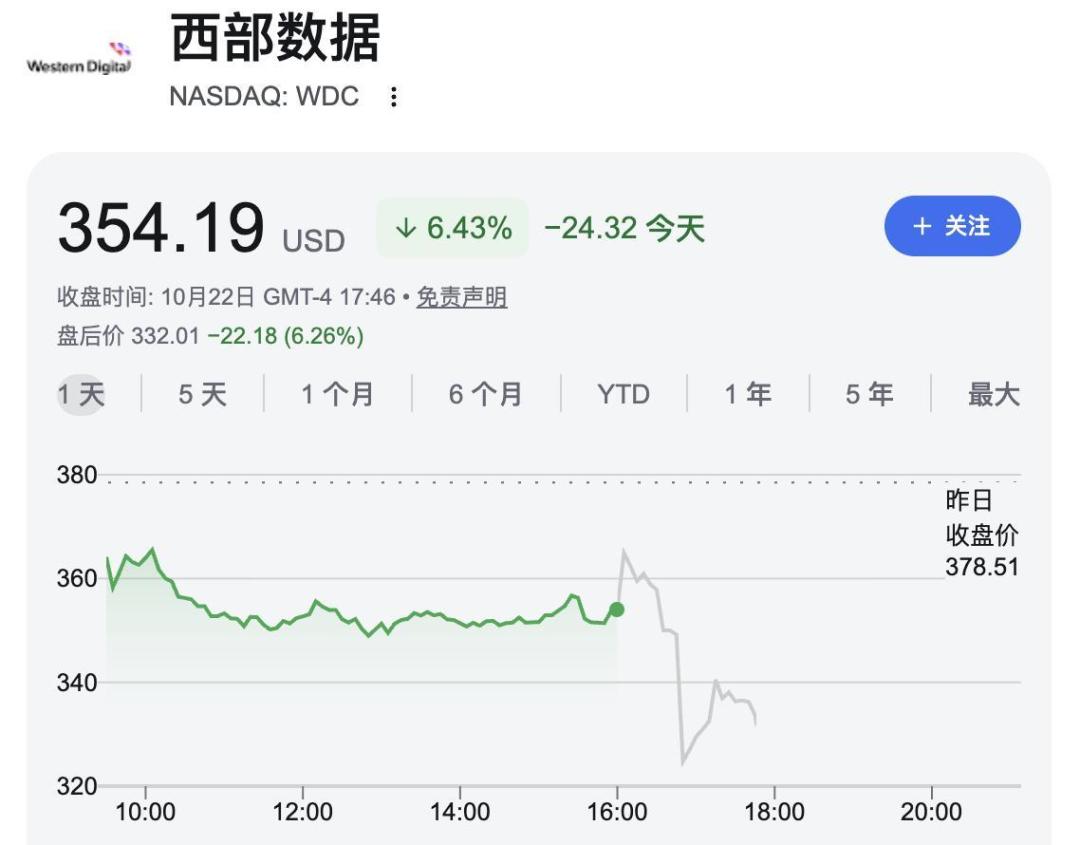
但股价没高兴太久:盘后就跌了6.3%,周五再跌约3%。年内这票还涨着100%+,较6月高点却已跌去近半。华尔街见闻华尔街见闻东方财富
小红书财报帖的评论区挤满了困惑:发帖人问得直白,「这玩意儿跌了一个月了,盘后还在跌,所以是利好再次出尽?」;评论区的补刀更干脆,「空头占优的时候你就算超预期照样砸」。小红书
把这道「矛盾」拆开其实很简单:空方质疑的不是西数赚不赚钱,而是好日子能不能持续。高盛10月22日的研报是典型。它把估值倍数从22倍PE砍到18倍、目标价从615美元降到540美元。理由是:同行扩产风险(高盛认为系东芝)会长期侵蚀HDD板块的「稀缺溢价」;而HAMR切换更顺、定价动能更强的希捷,被同一份报告划进了买入栏。华尔街见闻
管理层当场回怼。CFO Kris Sennesael回应「AI需求见顶论」:毫无动摇迹象,就算降温,反而帮我们追上需求缺口——眼下是供不应求。CEO Irving Tan给出更硬的数据:7大客户订单能见度排到2030-2031年、产能主要留给大客户,每TB均价同比+28%,比前一季度的+18%还在加速。华尔街见闻东方财富
而股价用脚投票的,还有另一层:赚到的钱正在被加速花出去——资本支出同比翻了两倍还多,只为把高容量盘的产能撑起来,自由现金流利润率也被压薄约3个点。未来两年开支占营收比还要略高于4%-6%的长期线,砸向磁头、介质和工厂自动化。今天的资本开支就是明天的产能,这正是空方最怕的伏笔。华尔街见闻东方财富
技术竞赛同样胶着。40TB ePMR盘本季度占近线出货30%、明年3月要达到一半。第一代HAMR要到2027年一季度才完成两家客户认证、上半年才出货,第二代11碟片55TB明年下半年启动认证,奔着70TB去的14碟片路线连上市时间都没给。而按高盛的评估,希捷已基本完成HAMR切换。华尔街见闻东方财富

对买西数盘的人来说,这场吵架的落点是:目前所有证据都指向涨价——单TB均价同比+28%还在加速。管理层甚至在电话会上撂下话:未来5年内HDD降价不可能。价格松动的前提,是同行扩产和HAMR放量真正落地——这恰恰只是高盛的假设,还没有被验证。华尔街见闻东方财富
所以别把「股价腰斩」外推成「硬盘马上降价」:高盛再唱空,540美元目标价也隐含约52%上行空间。空方不是觉得生意变差,而是不再愿意为稀缺付溢价。对刚需来说,等到底的成本,未必比到点就买更低。华尔街见闻