10月下旬,小红书上的"个人养老金"帖子换了个味道。不再是"科普贴",而是清一色的"年底冲刺贴":“准备开个养,1.2w,有什么福利啊”(41条评论)、“农业银行个人养老金开户缴存1.2万,600红包”、“我正准备开通个人养老金,缴纳12000,现在在找开户返现的渠道,看有没有返1000的,800-900的很多”。银行客户经理的朋友圈也开始批量转发开户活动——一年一度的个人养老金缴存窗口,正式进入倒计时:距离12月31日,只剩65天。小红书
让人犹豫的原因也高度一致:宣传说"每年最多省税5400元",可真存进去才发现好像轮不到自己;更要命的是,这笔钱放进去,听说要锁到退休才能动。到底该不该在年底前把1.2万补上?把三笔账算完——税账、流动性账、产品账——答案会自己浮出来。
第一笔账:税账。"5400"是45%档的数字,大部分人只能省1200,有人甚至是负数
个人养老金的税优就三句话:缴费时按实际缴存额从综合所得里据实扣除(每年上限12000元)、投资环节收益暂不征税、领取时全额单独按3%计税。省多少税,取决于一个大多数人没查过的数——你的边际税率。东方财富网
按缴满12000元、暂不考虑领取时收益部分的3%(只按本金口径算),各档位的真实体感是这样:
你的应纳税所得额档位 | 缴12000当年少缴税 | 领取时按本金口径补3% | 首年净省 |
|---|---|---|---|
不到起征点(0%) | 0 | 360 | -360 |
3%档(≤3.6万) | 360 | 360 | 0 |
10%档(3.6万-14.4万) | 1200 | 360 | 840 |
20%档(14.4万-30万) | 2400 | 360 | 2040 |
45%档(>96万) | 5400 | 360 | 5040 |
"最高省5400"是给年应纳税所得额96万以上的极少数人算的。知乎用户"ST某人"10月25日把自己的税单和账户摊开晒了一遍:用个税App反推,累计应纳税所得额10.4万、适用10%档,缴满一年实际退1200元,“比我以为的少”。他还给出了更扎心的两条:一是领取时的3%按"领取全额"计税,本金也交,赚得越多交得越多;二是本来就够不到起征点的人,缴的时候一分税抵不出来,将来取的时候还要统一交3%——不缴税的人开户,税账上从第一天就是亏的。知乎
那10%档的打工人图什么?ST某人算完32年的账后发现:退税本身32年也就3.8万,账面几乎打平;真正多出来的约7.8万,是"当年没被扣掉的1200在账户里替你滚了32年"。一句话总结这套制度:它给的是"晚点交税",不是"不交税"。对20%及以上税率的人,这个差值才真正可观;对10%档,它是"顺手的一笔强制储蓄补贴";对3%档和免税人群,基本无感甚至倒挂。知乎
第二笔账:流动性账。"锁到60岁"已经是旧黄历,但"灵活"仍然别指望
"省五千、六十岁才拿得出来"是劝退帖里最高频的理由。不过这个前提在2025年9月就变了:人社部等五部门发文,把领取条件从3类扩到6类,新增的三种是——申请前12个月内本人或配偶、未成年子女医保目录内自付医药费累计超过本省上年人均可支配收入;申请前2年内领取失业保险金累计满12个月;正在领取城乡最低生活保障金。原有的到龄、完全丧失劳动能力、出国(境)定居继续有效,身故后账户可依法继承。知乎
翻译成人话:重疾、长期失业、低保这三类"真急用钱"的情形,现在能提前取,而且提前领过之后还能继续缴存。账户的封闭性没有变成"随时申赎的理财户",但极端情形下的逃生门确实打开了。判断标准可以收敛成一条:这1.2万是不是本来就属于"3-5年内不动、且大概率留到养老"的钱。是,封闭性可以接受;如果它同时是你的应急金,别动用它换抵税。
另一个流动性细节:个人养老金资金账户具有唯一性,同一时点只能在一家银行持有一个,换开户行要走转移手续。想靠"多家开户薅返现",路径本身就不存在。东方财富网
第三笔账:产品账。存进去≠享受到,今年产品池的3个新变化才是重点
社区里最扎心的现象是"开户了,一分钱没存"和"存了,一分产品没买"。ST某人截图了自己的招行账户:钱转进资金账户不等于买了产品,躺着只按活期计息——很多人就卡在这一步。而产品池今年恰恰发生了三个值得记下时间的变化:知乎
6月,储蓄国债(电子式)正式纳入个人养老金产品池,可投品类从四类增至五类。2026年全年储蓄国债票面利率稳定在3年期1.63%、5年期1.70%,利息免征个税,比国有大行3年、5年期挂牌定存(1.25%、1.30%)高出约40个基点。也就是说,求稳的人第一次可以在养老金账户里买到"国家信用背书的零风险资产",而不是只能在存款和理财里二选一。注意两个操作细节:账户内可买的仅限电子式,且要在养老金资金账户的同一家银行加开养老金专用国债账户。东方财富网
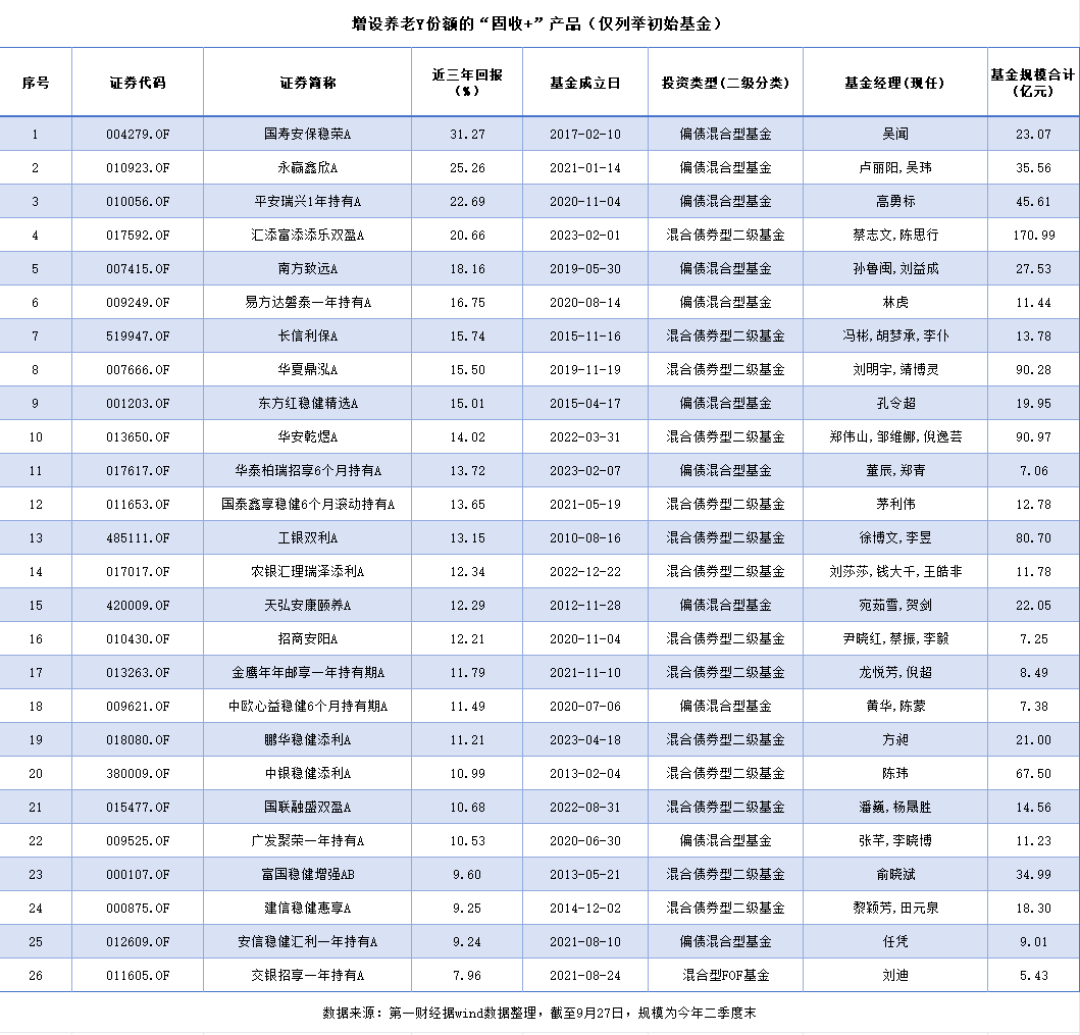
10月,个人养老金基金扩容到351只。年内新增超40只,其中逾六成为FOF、超三成为指数型,首批26只"固收+"产品也已纳入名录。Y份额的费率大约是同类A类的一半:管理费0.15%+托管费0.05%,免申购费——这是"同样的产品、这个账户里买更便宜"的真差别,但反过来,你在券商买的ETF和A/C类份额也搬不进来。上海证券报
银行理财的养老专属产品线在降收益。个人养老金理财产品平均成立以来年化收益率降至2.91%,去年年末还是3.71%、去年同期3.80%;首批"元老"产品平均只有2.40%。银登中心口径下,产品余额263.6亿元、6家理财公司39只产品,规模向头部集中——近20只产品子份额不足1亿元。如果你是为了"求稳"把钱丢进养老理财,至少要知道:这条线的收益锚已经下移了。中国经营报
产品选择因此出现了清晰的分层:不能承受任何波动,国债类是今年的新选项,先买后想;能拿十年以上且接受波动,宽基指数Y份额或"固收+“Y份额费率占优;单纯"选个养老理财放着”,反而是踩在一个收益下行、分化加剧的池子里。
年底前的操作清单
12月31日前完成2026年缴存,额度按自然年清零、不结转;拿不出1.2万也可以分次缴、据实扣,缴多少抵多少。知乎东方财富网
开户返现先看规则:社区晒的600-1000元红包普遍绑定满额缴存或资金留存要求。今年9月,有机构把"开户返现、投保返佣"做到最高返30%,业内明确这属于违规"冲量"。明显超出常规行情的补贴,本身就在提示风险。红包是白给的,但别让它替你决定产品,尤其别为了凑活动随手买了看不懂的产品然后放着不动。36氪
缴存凭证在个税App下载留档,明年3-6月年度汇算时通过"个人养老金扣除"申报;由单位代发代缴的可在当期直接扣除。
缴完记得买入产品:资金账户里的余额默认活期。拿不定主意的,至少先用国债类把这笔钱"停"在一个明确收益上。
谁该冲,谁别动:一句话对号入座
不缴个税/3%档:税账为负,返现也别碰——除非你纯粹想要一个强制储蓄的壳。
10%档(大部分月入一万到两万的上班族):每年到手1200上下的退税+递延复利,当"国家给的定投补贴",钱确实是闲钱再缴。
20%档及以上:每年净省2000起步,税率越高越值,年底前补满是最直接的"确定性收益"。
已开户未缴存、或缴存未投资的人:65天内补缴存、买产品,两步都做完,这个制度红利才算真的领到。
年底这扇窗的价值,不在"错过就没了的补贴",而在"每拖一年,就少一年递延复利"。65天,够把这三笔账算完了。