10月22日(美东时间),美国财政部发布了《全面对外投资国家安全法案》(COINS Act)在生物技术领域的拟议规则草案,正式把生物技术纳入对外投资监管框架。当晚医药BD圈的群里"License-out获豁免"传得到处都是,行情解读口径也统一成了:中国创新药的对外授权模式安全了,单笔金额最大的信达生物可以松口气。微博
我把草案逐条读完,再对照信达5月29日在港交所公告的那笔12个肿瘤管线合作的原文条款,结论是:豁免认的是钱,不认结构。这笔交易里真正进入新规射程的,恰恰是"共同开发、共担成本、分享损益"那部分——也是信达被市场评价为"绑定最深"的部分。微信
一、新规一句话:产品能卖,资本不能动
草案里有四件事必须分开看。
禁的:把"药物化合物"列为禁止类技术,定义范围几乎覆盖所有主流药物形态——小分子、疫苗、血液制品、细胞与基因疗法、单克隆抗体及其他重组治疗性蛋白,连递送系统都算进去。
管的:COINS监管的对象是美方的股权类交易——收购中国实体股权、提供可转股权的债权融资、绿地投资、设立合资企业、部分LP投资。
放的:传统license-in/out,也就是以现金首付、里程碑付款和销售分成换取中国以外权益的资产授权协议,以及付费服务型(fee-for-service)研发合作,原则上不属于受控交易——除非被认定为刻意规避规则。
豁免窗口:只有COINS法案2025年12月18日生效前已完成的交易才拿得到豁免。征求意见窗口开放到2026年12月7日。微博
前两件对license-out是明牌的好消息,后两件才是信达要逐字读的部分。
二、把105亿美元拆成"每一块钱在新规下的位置"
信达这笔交易2026年5月29日公告:12个肿瘤早期及源头创新研发项目的全球战略许可及合作,总额最高105亿美元,首付款6.5亿美元(约占总额6.2%,已到账),剩余部分以里程碑付款和销售分成形式支付;此外双方将在全球共同开发其中4个项目,分担开发成本,并在美国和欧洲市场共同商业化、分享损益。微信微博
按新规口径逐段拆:
交易条款 | 金额 | 条款性质 | 新规下的位置 |
|---|---|---|---|
首付款 | 6.5亿美元(已到账) | 纯许可条款 | 安全,且在豁免窗口之外也无需豁免 |
里程碑+销售分成 | 差额约98.5亿美元 | 许可条款,原则上不受控 | 大概率安全,但受反规避条款约束 |
4个项目全球共研、成本共担、美欧损益分享 | 未单独定价 | 同时命中"合资"定义的两个特征 | 唯一真正进入射程的部分 |
关键在"合资"两个字。财政部在草案里拒绝定义joint venture,改用普通英语含义——“两方共同投入资本和/或资产,并共享利润与损失”,并特别强调这一表述"不要求设立或组建新的实体"。信达与辉瑞的共研条款恰好同时具备"双方出资支持研发"和"利润共享"两大特征:按条文语义,它不需要长成一家公司,就已经在射程边缘了。财政部是否有意把这类非实体合作纳入规制,目前不明朗——但"不明朗"本身就是风险。微博
同一时间的两个参照组,正好说明"结构"和"日期"各自意味着什么:
辉瑞2025年5月从三生制药引进双抗药物,以12.5亿美元首付款拿下中国外全球权益。引进的同时,辉瑞还向三生制药作了1亿美元股权投资。"股权+许可"复合结构若放在今天的新规之下会被直接禁止,它能活下来只因赶上了2025年12月18日的豁免线。同一个买家、同一年、只差半年,命运不同,豁免窗口的含金量就在这里。知乎微博
BMS与恒瑞总额潜在152亿美元、覆盖13个项目的合作,公开公告显示是纯许可,大概率不受新规约束。
再看时间轴:信达这笔公告于2026年5月,在生效日之后——没有祖父条款可用。而信达另一款CLDN18.2 ADC(坦康阿妥塔单抗),2025年11月已与武田制药达成合作,由武田负责大中华区之外的全球开发、生产与商业化。这笔交易恰好贴着豁免窗口,它能不能拿到豁免,取决于实际交割日期是否早于12月18日。财联社
5月市场给这笔交易的好评是"比普通license-out深,是利益共同体"。10月草案把"深"的语义翻转了:股权绑定、共担、分成,这三种被当作交易升级的标志,恰恰全列在受控清单上。绑定越深,敞口越大——这才是"license-out豁免"标题下面没写完的下半句。
三、反证先行:这还只是草案,而且被管的不是信达
把话说完,不让这篇变成吓人:
拟议规则不等于最终规则。征求意见期内,美国生物技术产业组织(BIO)总裁John Crowley已表态"拟议规则的细节至关重要——我们无法通过限制通往成功",MassBio也呼吁精准定向。财政部自己也留了口子——公开征询"药物化合物"是否以及如何收窄聚焦前沿技术。收窄是产业游说的明确方向。微博
合规义务在美方。COINS监管的是美国主体的对外投资,信达自身没有申报义务。传导到信达的不是禁令,而是对方的合规成本:若辉瑞日后被要求重构或退出共研条款,先去谈判桌的是美方。
首付已到账、许可条款豁免。6.5亿美元没有争议,98.5亿美元差额对应的里程碑与分成属于原则上不受控的许可条款。从这份草案推不出"交易作废",也推不出辉瑞要撤。
证据的边界说到这儿,结论就只能说到这儿:这是一次结构性敞口,不是既成损失。
四、接下来盯四件事,日历比观点重要
12月7日前:看财政部最终文本是否收窄"药物化合物"定义、是否给"合资"一个正式定义。定义了,"非实体共研"可能被点名收进射程;不定义,模糊就继续留着——模糊本身是对方未来谈判时的再定价筹码。
公司公告:辉瑞下一次财报电话会是否提及中国区共研项目的合规安排;信达港交所披露里"4个项目共同开发"条款有没有结构性调整。
股价口径:不到两周,这只票已经在两套叙事里摆过一回——10月20日早盘因IBI363一个非推荐剂量组(3mg/kg)数据被误读急跌近8%、午后大幅收窄走出长下影,当天Schroders以每股均价88.2577港元增持92.65万股。贝莱德在H股的持股比例则于10月20日从5.11%降至4.92%。次日招银国际把目标价上调到138.63港元并维持"买入",研报援引的是IBI3003在IMS2026公布的多发性骨髓瘤I期数据,跟BD无关。临床误读、大行目标价、BD兑现风险,现在是混在一口锅里定价的。新规落地前后,这三条线会各走各的。格隆汇东方财富观点网
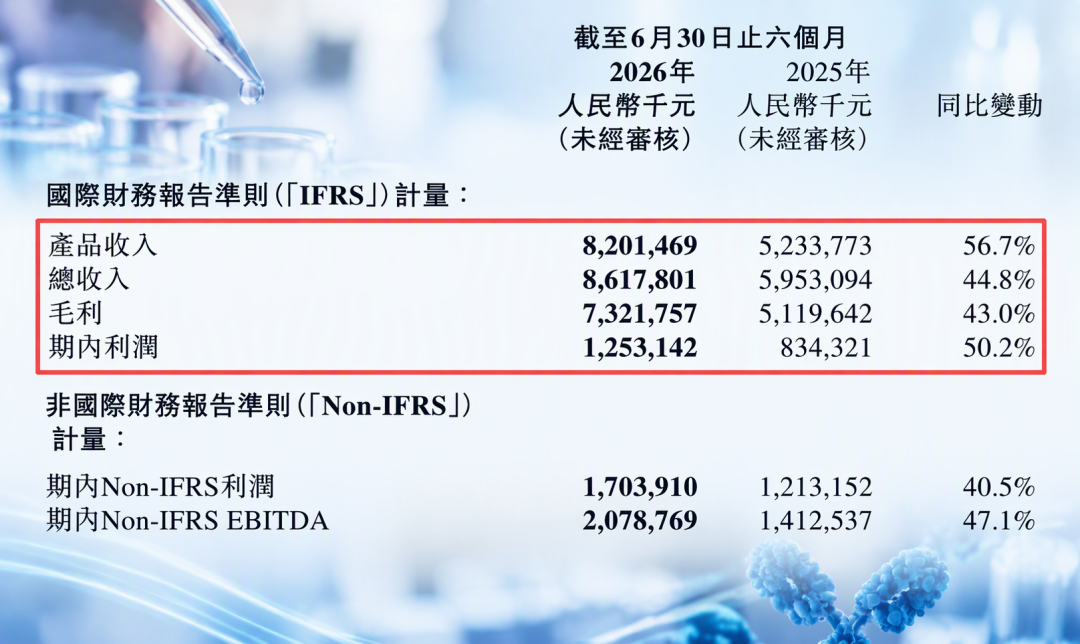
公司自己的缓冲垫:中报电话会上管理层说"对2030年总收入预期较为保守,BD首付款将有效覆盖研发投入"。上半年产品收入82亿元、同比增长56.7%。账面现金储备302亿元。规则怎么变,这家公司国内卖药养活研发的现金流已经证明了——真正受新规情绪影响的,是估值里"国际化兑现"那一部分。知乎源媒汇
一句话带走:下次看到"license-out豁免",先问一句——豁免的是付款条款,还是合作结构?对信达来说,6.5亿首付和98.5亿的许可部分在安全区;还在射程里的,是那4个"共担损益"的项目,以及财政部那句"不要求设立新实体"到底会怎么被解释。距离给答案的窗口关闭,还有六周。
(本文基于公开信息整理与分析,不构成投资建议。)