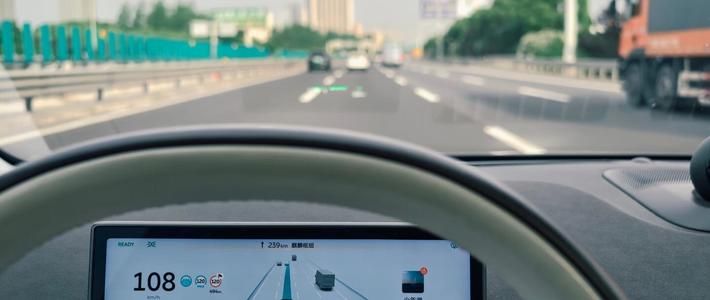
开智驾最怕的,不是路上那一下,而是事故后的那半秒——车撞了,人懵了,脑子里只剩一个问题:这锅是我的,还是车的?
这个问题,以前谁也答不清。车企说"人没接管",保险说"责任没定",车主夹在中间干等。现在,法院先把话说明白了。
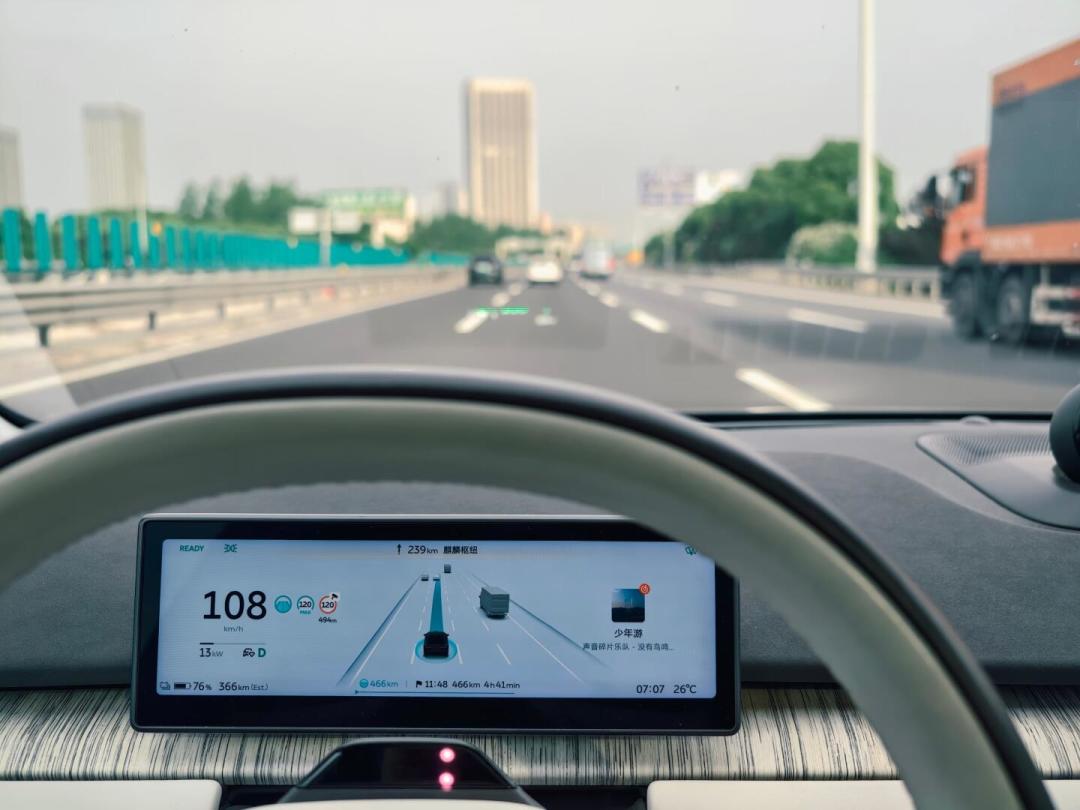
法院牵头,把"谁赔钱"提前讲透
10月21日,2026金融街论坛上,北京金融法院联合国家金融监督管理总局北京监管局、中国保险行业协会,发布了一份名字很长、干货很足的报告——《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》。南方日报证券日报
先说清楚:这不是法律,也不是司法解释,单看效力它管不了任何一个案子。但牵头的是金融法院,深度参与的是监管部门和保险行业协会,释放的信号很明确——以后智驾事故官司怎么判,裁判尺度要统一了。用一位法律作者的话说:技术可以自动驾驶,但责任不能自动驾驶。保契
报告直指智驾纠纷的三处堵点:出了事责任主体怎么认定、车机数据谁来举证、保险公司赔完之后怎么向车企追偿。弈赔
对普通人,就记住三条
第一条:不管锅在谁,保险先赔,不许推诿。
报告明确,"交强险—商业三者险—侵权人"的赔偿顺位,在智驾时代没有变。保险公司不能以"行政责任已经归车企"这种理由,拒绝或拖着不赔受害人。对外赔付是法定义务,内部责任慢慢掰扯,救人的钱不能等。保契南方日报
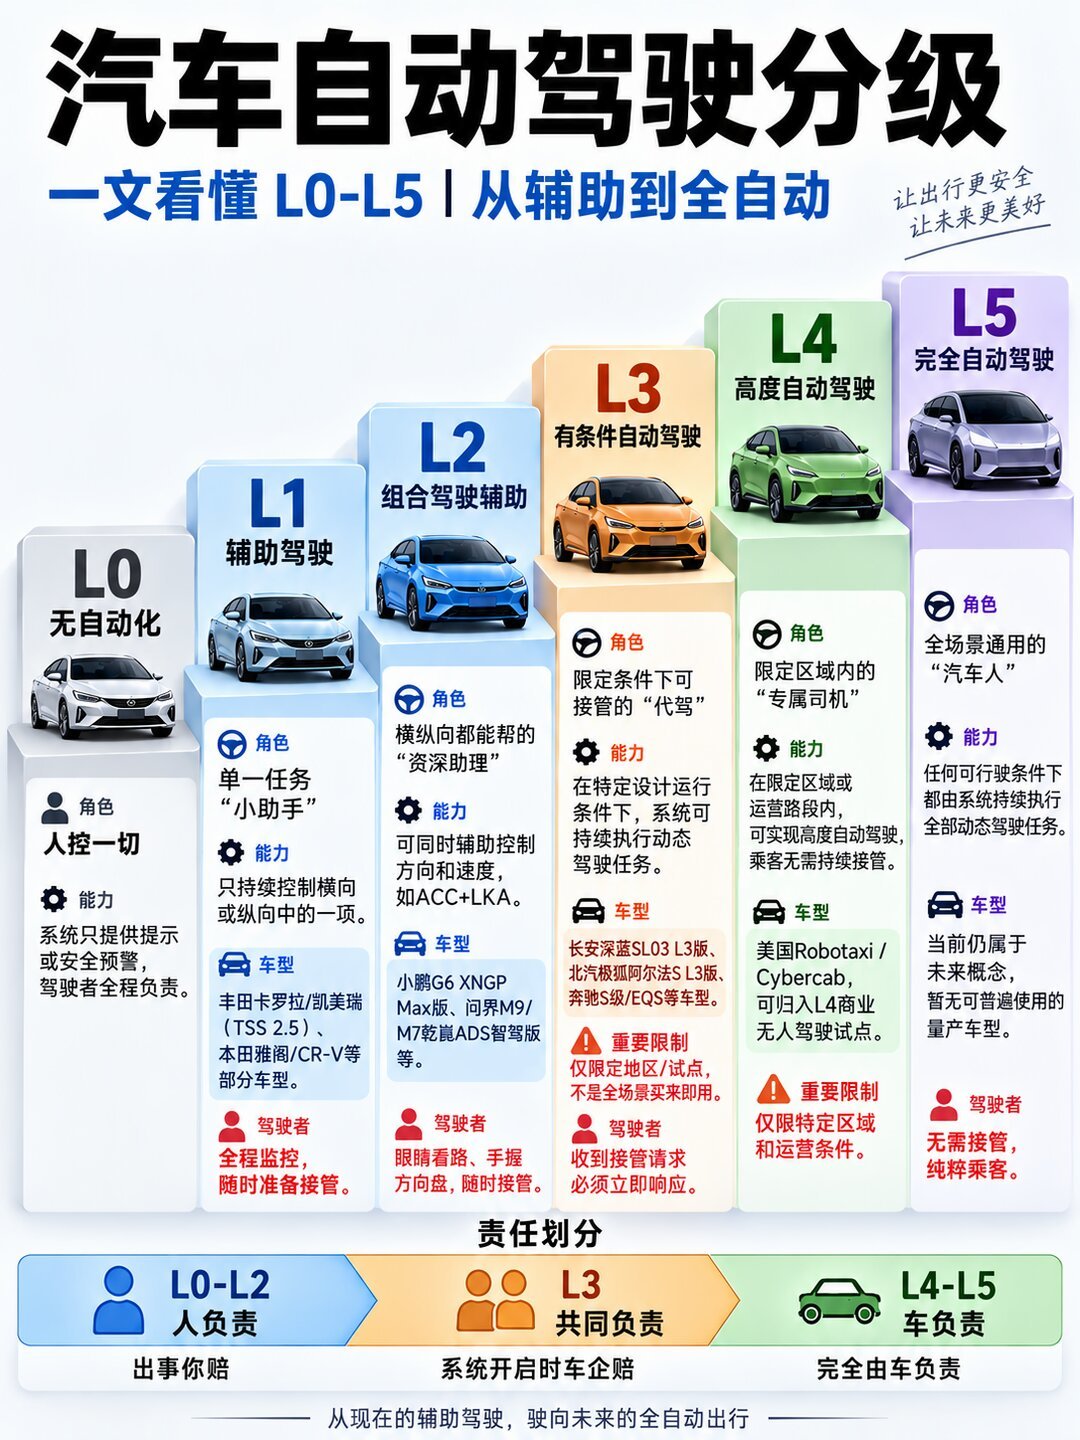
第二条:内部责任,看车有没有"喊你接管"。
报告给出一个很顺手的判断框架——"驾驶任务实际执行者+控制权状态"的双层归责基准。翻译成人话:系统开着、没发接管请求时出的事,车企担产品责任;系统喊你接管、给了合理缓冲时间你还没接手,责任回到驾驶人头上。车没喊你,是车的事;车喊了你没应,是你的事。中国新闻网
第三条:保险公司赔完,会回头找车企算账。
赔付之后,保险公司可以依法向终局责任方(比如车企)代位求偿;车主或驾驶人先垫了钱的,同样可以追偿。也就是说,"保险先赔"不等于车企免责,只是不让受害人陪着各方扯皮。南方日报
别高兴太早,几盆冷水也要端稳
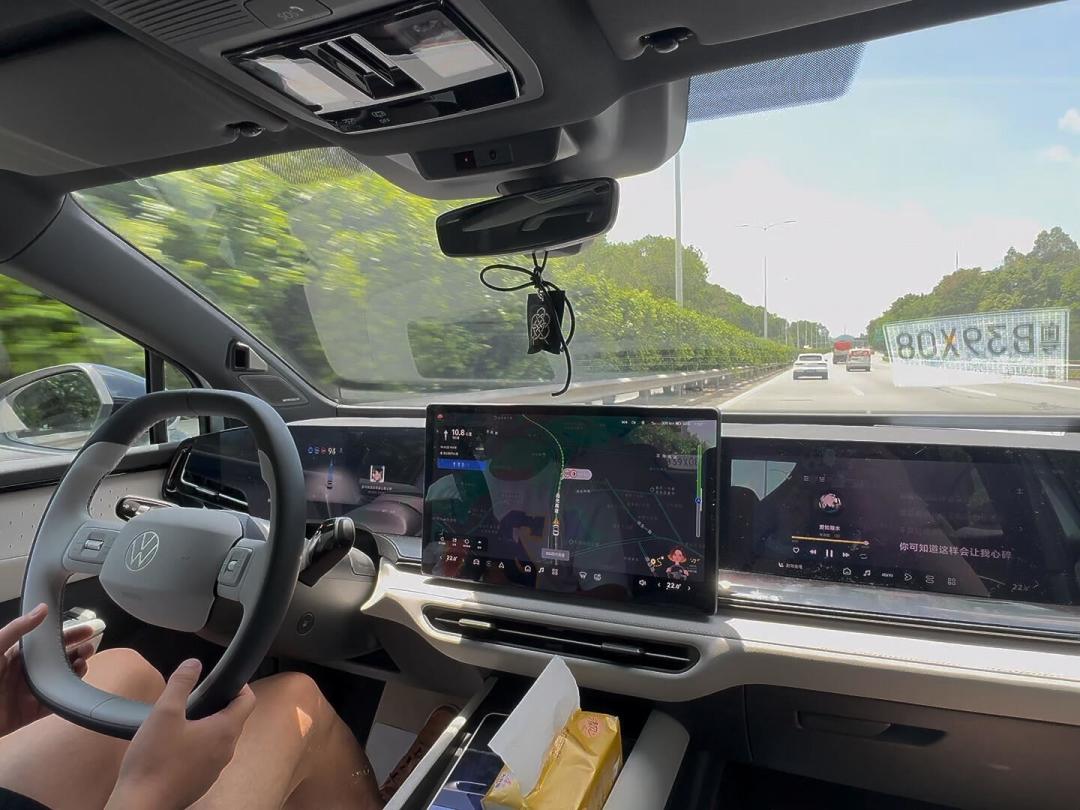
其一,目前全国只批准了两款L3车型。你车上那个"智驾",大概率还是L2组合辅助——法律上方向盘永远在你手里,出了事驾驶人责任跑不掉,别把报告误读成"开了智驾就有人兜底"。南方日报
其二,道交法修订草案虽然专设了"自动驾驶汽车的特别规定"一章(系统激活状态下违法由生产企业接受处理、举证责任倒置),但还没生效,目前只是参照方向。中国新闻网
其三,真正的"智驾专属保险"还在路上。北京已率先启动L2至L4智能网联新能源汽车商业保险产品开发,但相关产品目前还在报批报备阶段。市面上车企联名推的那些"智驾险",多是保障范围有限的增值服务。法治与消费
最后一条实用建议:报告把数据举证列为胜负关键,EDR、车机日志、云端数据由谁调取、怎么固定,直接决定案子走向。真遇到事故,第一时间报警并主张调取车辆运行数据,别只靠行车记录仪。弈赔
规则正在一块块补齐。对认真开车的人来说,这比任何一句"遥遥领先"都实在。