10月27日,IDC发布了最新手机季度跟踪报告,把2026年三季度中国手机市场的矛盾摆上台面:新机发布会一场接一场,“卖爆”的消息不绝于耳,整体出货却在明显缩水。这两件事并不冲突,它们其实是同一场存储芯片涨价的两面:成本压力把新机价格整体推高,低价位用户被涨价劝退;高端价位段毛利更厚,又靠折叠屏等新形态制造稀缺,成了整个市场几乎唯一的热点。换句话说,这份报告说的不是行业回暖,而是一次被成本危机强制推行的重新排队。
下滑比想象中快,而且全球同步
先看标题里的数字:2026年第三季度中国智能手机市场出货量约5,806万台,同比下降15.2%,而今年上半年的同比降幅还只有4%左右。 官方机构的统计同样在恶化:中国信通院10月21日发布的数据显示,2026年9月国内市场手机出货量2185.6万部,同比下降21.7%,前三季度累计1.89亿部、同比下降14.1%。金融界界面新闻
下滑是全球同步的:IDC全球季度手机追踪报告显示,2026年第三季度全球智能手机出货量降至2.553亿部,同比萎缩22.0%,创下有纪录以来季度同比最大降幅。36氪
冲击的源头在上游:存储芯片成本较去年上涨约350%且仍在攀升,IDC因此把三季度中国市场概括为“量跌价升”。36氪智通财经
高端确实在“卖爆”,但卖的是新东西
高端一侧的热度有据可查。IDC同份报告显示,vivo在600美元以上高端市场位居安卓阵营第一,同时拿下400—600美元价位段行业第一。 另一家机构Counterpoint看到的是华为与苹果的强势:其初步数据显示,华为与苹果合计占据 40.8% 的出货量,较去年同期大幅提升;苹果全球市场份额还首次在第三季突破20%大关,达到22%。中关村在线IT时代网观点机构
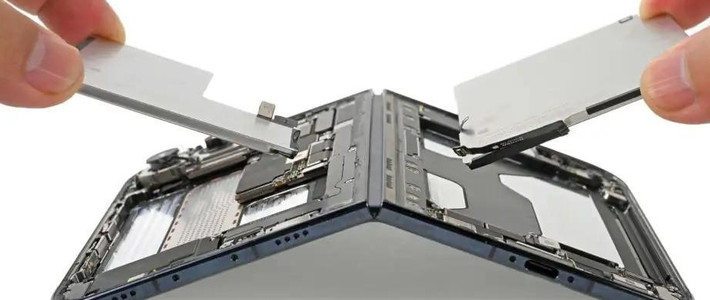
新形态是高端热度的主要载体。今年前三季度,中国市场折叠屏手机销量约167万台,同比增长38%,明显跑赢大盘。 苹果首款折叠屏iPhone Duo更夸张:该产品10月16日开放预购仅几分钟后,预计发货时间便已排到明年1月底,苹果称需求“堪称非同寻常”。财闻全球企业动态
为什么越贵反而越好卖
这轮反差的底层逻辑是成本传导的不均匀。IDC指出,存储及其他元器件成本大幅上升所引发的终端价格上涨与产品配置方案调整,已开始明显抑制消费需求,其中安卓厂商与长尾品牌承受的压力尤为突出。 Counterpoint观察到,厂商把部分成本转嫁给消费者后,全球智能手机零售价格2026年以来上涨约20%,市场平均售价被同步推高。 高端机型毛利更厚,扛得住涨价,还能靠影像与折叠等新形态拉出溢价;中低端机型则被迫在涨价和缩水配置之间二选一,最先被消费者放弃。金融界观点机构
厂商的产品动作也在印证这一判断:小米18标准版延期发布,OPPO推出Find X10 E,荣耀带来Magic9 超能版,各家都在用更宽的价位带管理消费者对涨价的感知。品牌格局随之分化——IDC初版数据中,华为是头部厂商中唯一实现同比双位数增长的品牌,靠多样化产品形态和相对克制的售价涨幅延续了今年的强势。智通财经
“卖爆”的另一面:紧俏与降温同时发生
但把“卖爆”当成绿灯同样危险。10月23日正式发售后,苹果首款折叠屏手机问题频发,溢价在发售后经历了一波极速跳水,回收价与售价双双“破发”。科创板日报
而货源依旧紧俏:截至发稿,多家Apple Store直营店均无现货,苹果官网显示,预计发货时间已排至2027年1月23日,用户需等待约三个月。 高端市场的真实图景由此清晰:热度集中在少数稀缺新品和头部品牌上,短线炒货退潮后,多数厂商依然困在“量跌价升”的泥潭里。科创板日报
接下来该盯什么
短期不要指望反转:即便有大量各档位新品集中发布,IDC预计2026年第四季度中国智能手机市场表现依然难有起色,成本压力可能贯穿2027年大部分时间。 被推迟的需求也没有消失:涨价范围扩大后,消费者开始推迟换机、等待大促,或转向翻新市场,这些行为会进一步削弱新机需求,也让今年的双11变得比往年更关键。 把视线放远,IDC预计,市场增长将持续受限至2027年,复苏至少要推迟到2028年。智通财经IT时代网36氪
对普通用户,这轮周期有三层现实含义:等待大幅降价的逻辑已经失效,新机均价大概率继续上浮;如果年内确实要换机,大促节点是少数能拿到实惠的窗口,但高端稀缺新品的官方货源紧张可能持续到明年初;最值得盯的观察信号是存储芯片价格何时见顶回落——那才是这场重新排队接近终点的时刻。