













9
15
云动智能闯关港交所上市:依赖单一客户,IPO前突击分红
2026-10-28 13:39:45
0点赞
0收藏
0评论
撰稿|多客
来源|贝多商业&贝多财经
作为国产替代浪潮中脱颖而出的车载通信方案提供商,凭借4G、5G双线量产稀缺能力实现弯道超车的杭州云动智能汽车技术股份有限公司(下称“云动智能”),如今正试图在资本市场寻求更大的机会。
前不久,云动智能向港交所主板递交上市申请,中金公司担任其独家保荐人。规模高增的确定性之外,市场对其商业逻辑的疑虑从未消散。
当4G产品毛利持续承压,云动智能的下一个增长极在哪?与奇瑞的依赖关系,究竟是护城河还是风险敞口?递表前夕的突击分红,又传递出怎样的治理信号?
这家车联网企业的真实成色与资本估值之间的匹配度,无法仅凭招股书中的财务数字简单衡量,其隐藏在报表背后的经营逻辑,或许才是真正的答案所在。
一、市场份额稳步提升,营收规模连年增长
结合天眼查及招股书,云动智能成立于2016年,定位中国车载智能网联解决方案行业供货商,专注于车载通信、紧急呼叫(E-Call)、传感与域控解决方案,旨在与车辆功能无缝集成,确保安全性、效率及提升用户体验。
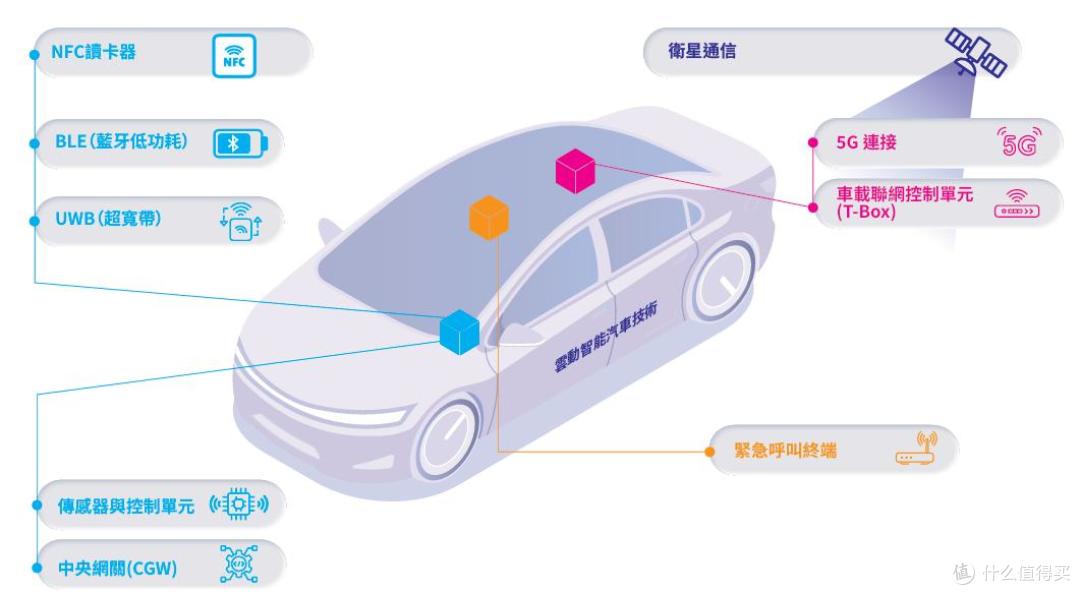
云动智能提供整合车载智能网联解决方案,融合车规级硬件、嵌入式软件与联网能力,部署于车辆平台,以实现通信、协同、安全及控制等功能。截至2026年6月末,该公司的解决方案覆盖328个车型,并在整车厂中实现量产落地。
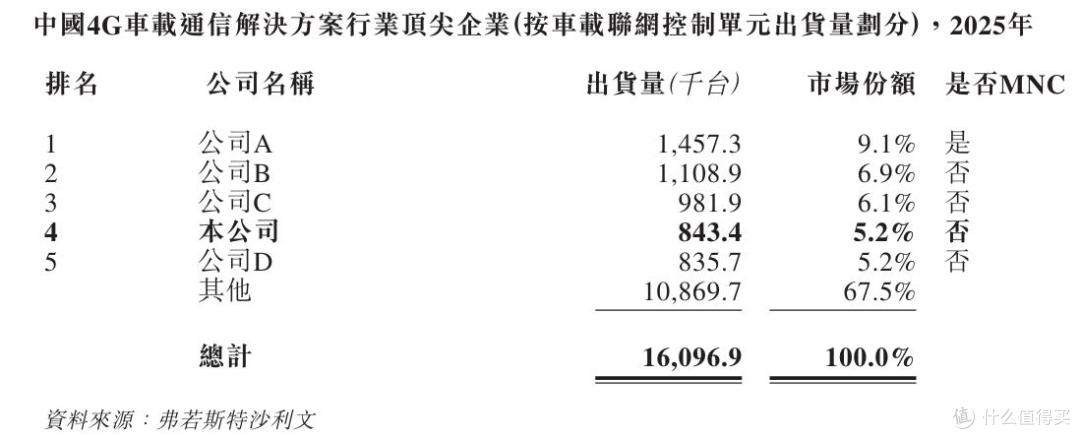
根据弗若斯特沙利文报告,云动智能是国内车载通信解决方案的第四大供应商,市场份额约为4.9%;该公司已嵌入中国前十大整车厂中的六家供应链,并与前三大国产汽车品牌中的两家建立合作关系。
从细分赛道看,按2025年的出货量计算,云动智能在国内4G车载通信解决方案的4GT-Box厂商中排名第三,整体市场排名第四,占有5.2%的市场份额;同时也是紧急呼叫终端机领域的第二大国内供货商,市场份额约为2.6%。
目前,云动智能已形成车载通信、紧急呼叫两大支柱协同发力的业务格局。2026年前五个月,二者收入分别为7726.1万元、7876.3万元,分别占其总收入的43.1%和43.9%,两大板块合计占总营收近九成,构成该公司创收的绝对主力。
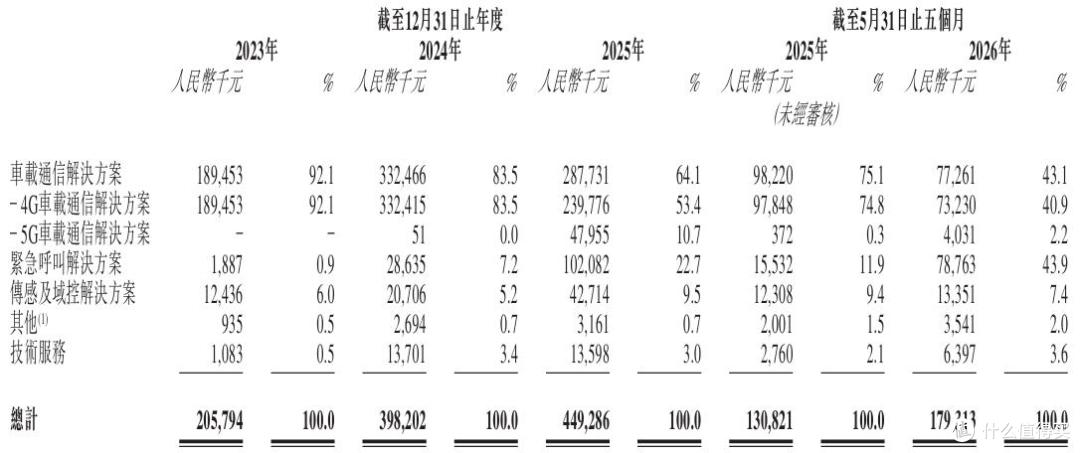
得益于行业红利释放及客户供应链的深度嵌入,过去三年云动智能延续了高速扩张轨迹,总收入从2023年的2.06亿元跃升至2025年的4.49亿元,复合年增长率达47.8%;2026年前五个月,其收入亦同比增长37.1%至1.79亿元。
在巩固4G产品基本盘的同时,云动智能依托其车载通信解决方案领域的整体优势,正加速开发5G车载通信解决方案,截至2025年末出货量约为5.46万台,成为国内为数不多兼具4G与5G T-Box量产交付能力的国产供应商之一。
二、利润波动显露疲态,客户集中暗藏风险
不过,规模的持续扩张,并不意味着云动智能能够高枕无忧。
招股书显示,云动智能的净利润在2025年出现回落,由2024年的4014.5万元降至3957.4万元;2026年前五个月实现净利润438.4万元,虽较上年同期扭亏为盈,但盈利规模仍显单薄。
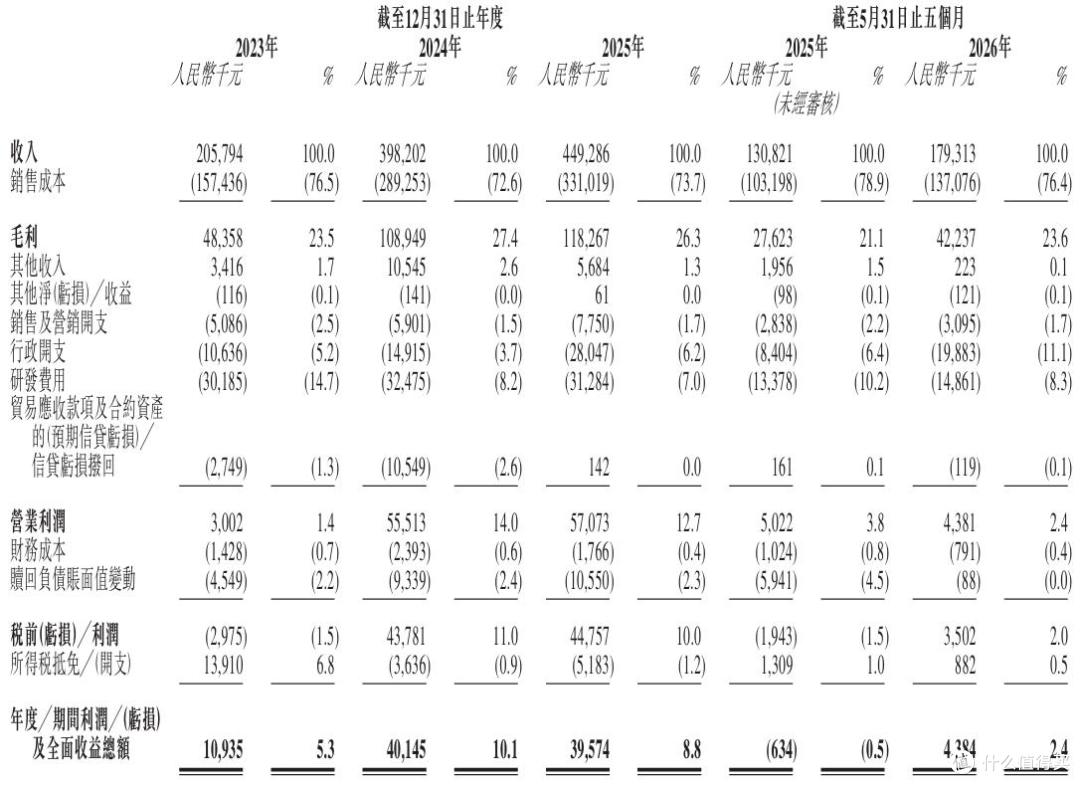
2023年、2024年、2025年度和2026年前五个月(即“报告期”),云动智能的毛利率分别为23.5%、27.4%、26.3%和23.6%,呈先升后降趋势,2025年以来累计下滑近4个百分点,盈利质量的核心指标已亮起红灯。
分产品来看,车载通信解决方案作为云动智能的一大主要收入来源,其毛利率由2024年的25.6%骤降至2025年的22.3%,2026年前五个月更是断崖式下跌至12.6%,较2025年同期缩水整整10个百分点。
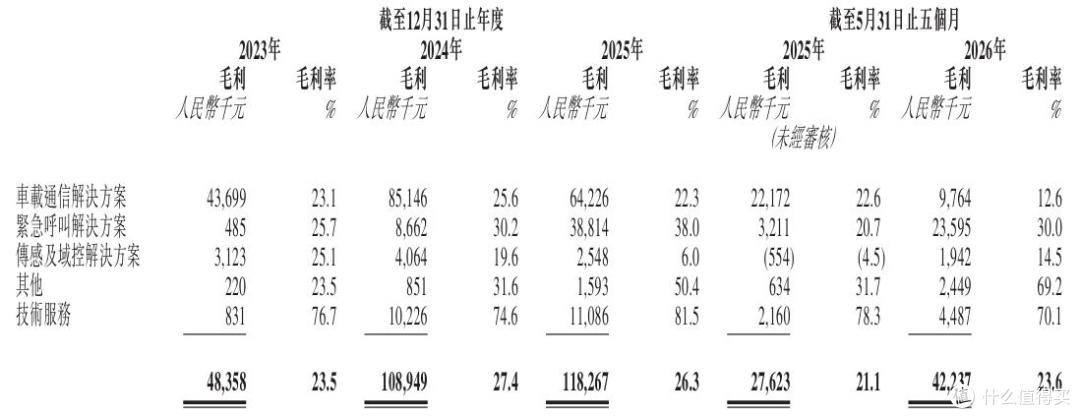
面对毛利率的波动,云动智能在招股书中将其归因于产品结构的代际更替。2025年该公司4G产品的收入减少,5G产品收入虽有增长,但体量扩张尚不足以形成对冲,新旧动能转换之间的阶段性阵痛,直接拖累了毛利率表现。
如果说技术迭代的挑战尚可徐徐图之,那么客户过度集中的隐患已经迫在眉睫。报告期各期,云动智能来自前五大客户的收入占比分别高达97.6%、96.7%、95.6%和96.0%,95%以上的收入命脉系于少数几家客户手中。
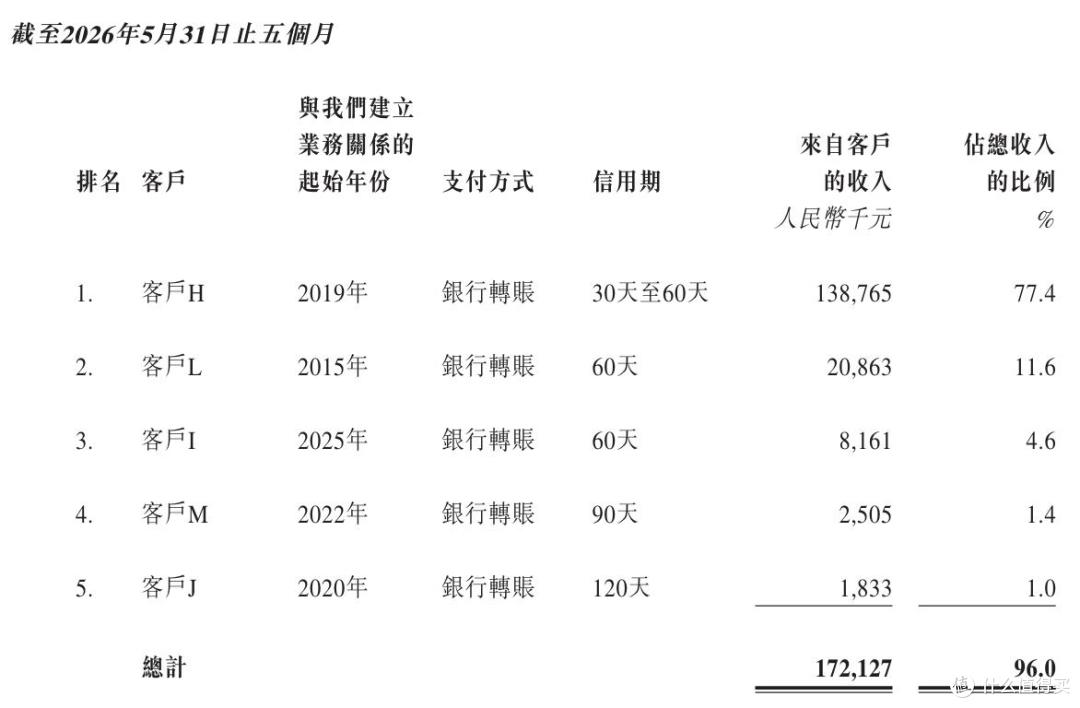
其中,云动智能最大客户的收入占比分别72.6%、90.8%、85.6%和77.4%,结合招股书可知,这名稳居榜首的“客户H”正是奇瑞集团。深度绑定奇瑞,无疑为其4G T-Box的产品放量提供了关键支撑,但也埋下了客户高度集中的陷阱。
为摆脱这一被动局面,云动智能正拓展客户版图,目前已获得上汽集团定点项目,并进入东风汽车供应商体系。不过,车载智能网联解决方案从定制、整合到量产通常需要2到3年的培育期,其客户多元化的战略落地尚需时日。
三、递表前夕突击分红,募资动机遭遇审视
除了财务基本面的经营挑战外,递表前夕的首次分红,也让云动智能的上市动机平添了几分争议。2025年12月30日(即首次递表前20天左右),该公司召开股东大会,宣布派发首次现金股息共计1500万元,并于2026年1月全额支付。
要知道,云动智能报告期内的资金储备并不算十分充裕,2023年该公司经营活动产生的现金流量净额尚处在-3942.1万元的净流出状态,2.77亿元的流动负债一度大于2.53亿元的流动资产,债偿能力堪忧。
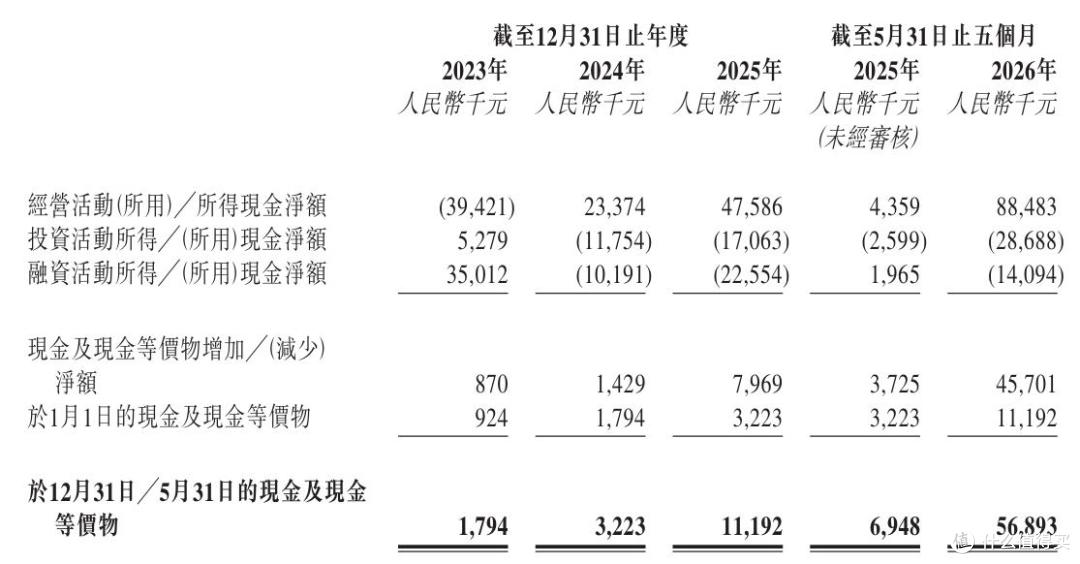
尽管此后云动智能的财务结构有所改善,2026年前五个月现金流攀升至8848.3万元,期末在手现金等价物5689.3万元,2.68亿元的流动负债亦小于3.64亿元的流动资产,但累积的财务安全垫仍显单薄,抗风险能力有待进一步夯实。
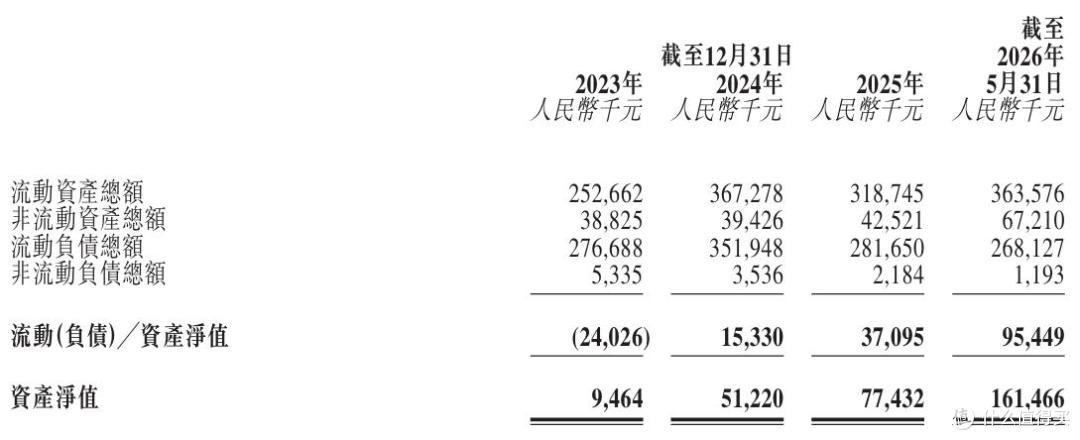
一边是现金流安全边际有限,一边却将有限的资金优先用于股东分红,而非投入研发或产能建设,云动智能在递表前夕的此番操作,加之紧接其后的赴港募资计划,难免引发市场对其“套利”意图的猜测。
需要指出的是,今年4月证监会国际就曾就云动智能IPO前12个月内新增股东入股价格合理性、股权激励合规性,以及拟参与“全流通”的股东所持股份是否存在权利瑕疵等问题提出补充材料要求。
上述监管问询所涉事项,直指云动智能的股权结构、治理规范性的核心问题,在首次递表失效、二次闯关启幕之际,该公司能否给出令监管层与资本市场信服的答复,或将成为决定此次IPO成败的关键变量。