10月26日,大众中国官宣:大众汽车集团(中国)已在合肥正式获得L3级自动驾驶道路测试牌照,并启动真实道路测试与数据采集。先把结论说透:这张牌照不是量产准入的"通关文牒",而是一张入场券——它标志着一家外资巨头正式进入以中国路况、中国方案为考场的高阶智驾下半场;而"合资逆袭"能否成立,要看2027年7月强制国标实施前后,大众能否把测试数据变成可交付的L3产品。第一财经
时间线恰好凑出了行业格局变化的切面。10月26日同一天,小鹏集团宣布其Robotaxi获批广州全域L4级自动驾驶示范运营资质。次日,德国总统施泰因迈尔抵达安徽合肥,开始时隔近8年的德国总统再次访华之行,到访大众汽车(中国)科技有限公司,体验了大众与地平线联合开发的智驾技术。界面新闻人民网界面新闻
这张牌照是什么,不是什么
L3是"有条件的自动驾驶":在限定场景内,驾驶员可以脱手脱眼,由系统承担驾驶任务,但系统请求接管时必须能及时接手。与前两级驾驶辅助最大的区别在于责任主体——华为高级副总裁、引望CEO靳玉志在世界智能网联汽车大会上的概括是,L2阶段事故责任仍在司机,进入L3及以上后,责任将转移到系统。第一财经
理解这张牌照,需要区分国内L3语境下的三个层次:一是道路测试牌照,允许企业在指定区域实路测试、采集数据;二是附条件准入许可,允许特定车型作为产品合法上路,国内首批L3车型附条件准入此前已发放;三是强制性国家标准《智能网联汽车自动驾驶系统安全要求》,已正式发布并将于2027年7月1日起实施,为L3/L4产品划定统一的安全准入基线。第一财经
大众此次拿到的是第一层:它意味着合规地"上路攒数据",距离面向用户的L3交付仍有明确距离。大众中国在官方发文里把这次获牌定位为"向2027年实现L3级自动驾驶技术就绪迈进的又一重要进展"。按双方7月公布的规划,其L3方案最快2027年下半年启动交付——官方口径里的"就绪"与"交付"之间,正是测试牌照与产品落地之间的真实距离。微博
考场已经搬到中国,且国内玩家已抢跑
大众选择此时下场,背景是L3竞赛的考场已经整体移师中国。工信部数据显示,截至2026年9月,国内L2级及以上辅助驾驶渗透率已达70%。中国科协名誉主席万钢在同一大会披露,截至2026年上半年,全国已开放测试道路5.7万公里,发放测试示范牌照超2万张,累计测试里程超2.2亿公里。第一财经第一财经
自主品牌早已是这条赛道的主角。享界G9早在7月就获批北京市首张时速120公里L3级道路测试牌照,智界RX于9月获批聚焦城市快速路场景的L3测试牌照,深蓝则把测试重点放在城区拥堵场景。微博
竞争的分化不止于进度,还有路线。靳玉志认为L3是通往完全自动驾驶不可跳过的阶段,车企必须把技术冗余做到极致;何小鹏则主张跳过L3——L3只是转移了责任,用户体验没有优化,重点是安全性没有变好。比亚迪高级副总裁杨冬生提醒,L3对安全是"几百倍的要求";Momenta CEO曹旭东把2027至2028年视为L3、L4渗透率大幅增长的拐点;地平线CEO余凯的口径最审慎——头部玩家城区智驾的平均关键接管里程刚突破100公里,而L4要求10万公里以上,“革命的征途还非常遥远”。第一财经
共识在于:牌照本身不是稀缺品,稀缺的是用真实道路数据喂出来的安全验证能力。这正是大众此行的动机。
大众的"逆袭"筹码:把智驾重心押在中国
拆开大众的筹码,会发现它与其说在追赶,不如说已经把高阶智驾的研发主权交给了中国本土体系。核心载体是合资公司酷睿程(CARIZON)——2022年大众软件公司CARIAD与地平线敲定合资计划,2023年11月正式成立,大众持股60%、地平线持股40%,最初只是L2+级辅助驾驶方案供应商。今年7月22日,双方宣布深化合作:酷睿程以"白盒授权"模式引入地平线AI基座大模型,自主开发大众中国统一的AI驾驶解决方案。这一方案与双方在研的C7H系统级芯片、GAIA世界模型数据平台协同,直接服务于大众L3、L4能力的落地,酷睿程由此升格为大众中国智驾的"内部大脑"。第一财经第一财经
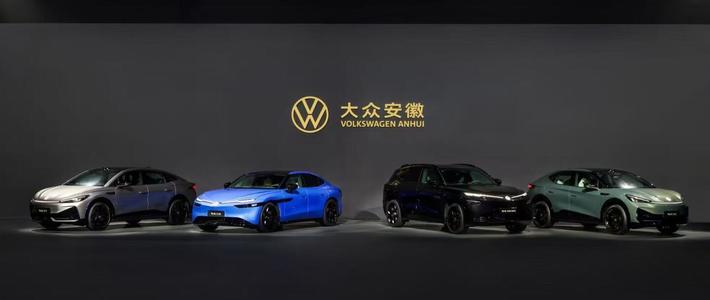
架构层面,大众专为中国市场研发的区域控制电子电气架构CEA已于2025年底交付,首款车型与众07在大众安徽工厂投产;大众称这套架构使车型开发速度提升最高30%、成本降低约40%,并计划2030年前让绝大多数中国本土生产车型转向它。而CEA架构的智驾方案与酷睿程强绑定:酷睿程的全场景高级驾驶辅助方案将从2026年三季度起,陆续搭载于大众在华三家合资企业的七款全新电动化车型,其L3最快2027年下半年启动交付。第一财经第一财经
与小鹏的合作则是另一条腿。4月16日上市的与众08在大众安徽工厂投产,从联合开发启动到量产仅用24个月,全系标配小鹏VLA全场景智能驾驶辅助系统,售价22.99万元起。双方联合开发的电子电气架构已从纯电平台扩展到燃油与插混平台,小鹏图灵AI芯片也已获大众定点。界面新闻
值得注意的还有"分区而治"的多供应商格局:CEA架构车型采用酷睿程方案,MEB等既有架构沿用卓驭(前大疆车载)的IQ.Pilot,PPE平台的奥迪、保时捷车型采购华为,上汽大众旗舰与AUDI品牌则采用Momenta方案。换句话说,大众在中国的高阶智驾,主力供应商清一色是本土企业。这也是"合资逆袭"叙事真正的变化所在:外资车企的开放已从早期的车机、地图等体验层,深入到智驾核心算法与电子电气架构的联合开发——宝马新世代iX3搭载Momenta方案,上汽大众则把ID.ERA 5S的限时权益价压到8.99万元起,让城市NOA进入10万元家轿。第一财经第一财经
"逆袭"还差什么:数据与时间表
热闹之下,差距是量化的。2026年7月,主流合资品牌的新能源零售渗透率仅13.7%,同期自主品牌高达83.8%,主流合资品牌整体市占率已滑落至20.3%。当月上汽新能源渗透率达65.1%,上汽大众销售公司总经理傅强直言留给燃油车的空间"只有30%“,合资必须在新能源市场"以完全进攻的心态抢夺山头”。大众集团自身也在经历"大象转身":全球裁员与产能重组持续推进,10月26日还因高压电池起火风险在全球召回7.27万辆电动车。第一财经第一财经
对照时间表,大众的L3首交付(最快2027年下半年)恰好落在强制国标生效的起跑线上;而它此刻仍在真实道路测试与数据采集阶段。深蓝、享界、智界们的牌照虽同为测试性质,但开放更早、场景数据积累在前。能否"逆袭",取决于三件事:酷睿程方案能否按新国标完成验证并规模化上车、CEA能否如期覆盖三大合资的主力车型、以及"德系品质"能否转化为智驾体验的信任。
普通读者近期可以关注一个具体节点:大众中国官方已预告,首届大众汽车集团(中国)技术日于10月28日在合肥举行,集中展示最新技术进展。更长期的观察指标,则是2027年7月国标生效后的首批L3量产准入名单上,能否出现合资品牌。微博
大众这张L3测试牌照,与其说是逆袭的宣言,不如说是一份"补考入场券":它确认了行业格局的换位——高阶智驾的考场、方案供应商与迭代节奏,都已由中国市场定义;而逆袭能否兑现,答案要等2027年才能揭晓。