

11月19日,袁记云饺母公司袁记食品在港交所刊发聆讯后资料集,通过主板上市聆讯,华泰国际与广发证券担任联席保荐人。"饺子第一股"离敲锣只差招股定价一步。至于标题里的问题,答案可以先给结论:上市本身既不会让加盟商自动更赚,也不必然更难——它改变的是总部的约束和花钱方向;加盟商真正的处境,藏在袁记的收入结构里。2026年前5个月,袁记食品收入13.06亿元,净利润1.57亿元,同比增长约175.6%。同期约95%的收入来自货品销售,其中约87.4%是卖给加盟商的馅料、面皮和包材。也就是说,报表上真正的"客户"不是吃饺子的消费者,而是4750家加盟店。今日头条今日头条今日头条知乎
一门向加盟商卖货的生意
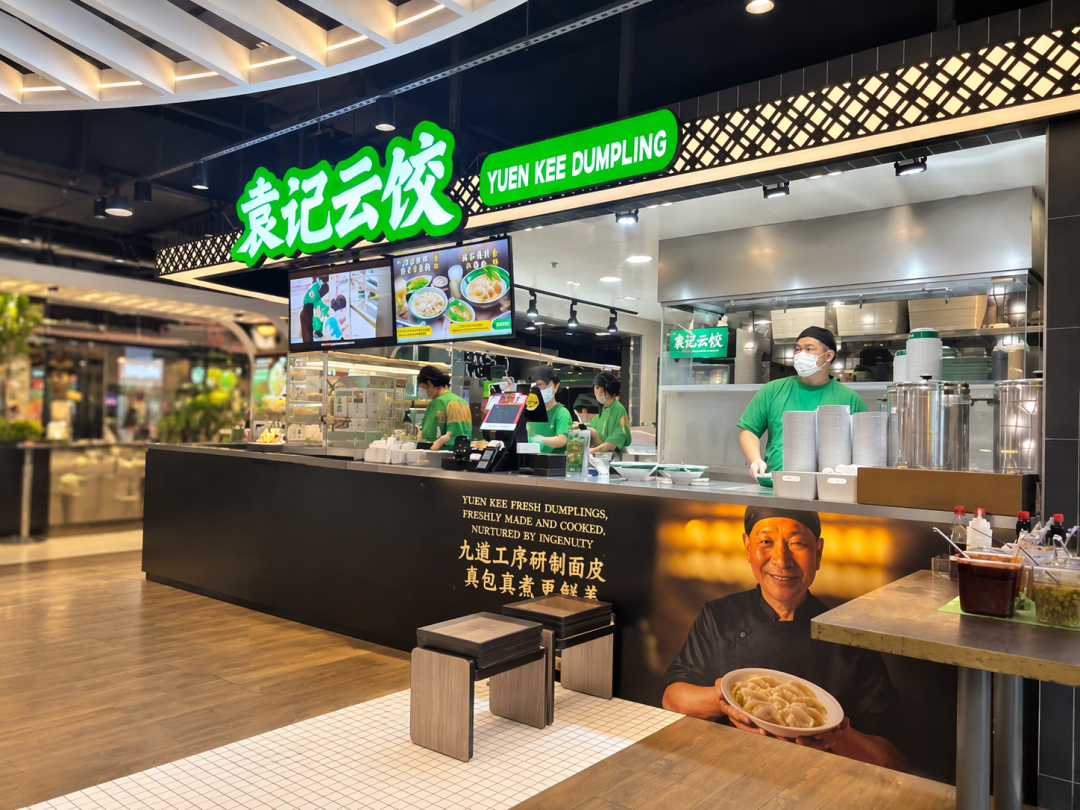
截至2026年5月31日,袁记食品共有4773家门店,其中加盟店4750家,占比约99.5%,直营只有23家。按2025年末门店数计,它是中国最大的中式快餐企业。今日头条今日头条
收入结构决定了它更像一家食品供应链公司:2025年营收27.95亿元中,约25.05亿元来自向加盟商销售馅料、面皮、调味料和包材等商品。总部几乎不承担门店房租和人工——员工薪酬仅占收入约8.5%,而同为平价快餐的老乡鸡、遇见小面这一比例在20%以上。水饺品类口味由馅料决定、不受厨师牵制,馅料面皮集中到中央工厂生产,门店只做现包现煮,这让它能把"开店"变成加盟商出钱、总部出货的游戏。今日头条知乎
需要注意口径:消费者在门店花的钱计入GMV而非总部收入。2025年袁记门店GMV为66.62亿元。这是总部营收的2.4倍——终端流水如何分配给总部和门店两端,才是"谁赚钱"的分界线。今日头条
加盟商这三年的账本
招股书披露的单店数据并不轻松。2023年至2025年,单店日均GMV从5394.4元一路降至4687.6元,连续三年下滑。客单价同样在走低:从2023年的26.5元降到22.79元。2026年前5个月,每单平均GMV由上年同期的23.8元进一步降至22.7元。开关店比例的变化更直观:2023年新开1226家、关闭81家,2024年新开1057家、关闭254家,2025年前三季度新开481家、关闭160家,新开与关闭的比例已从约15比1恶化到3比1——每开3家店就有1家老店撑不住。知乎知乎今日头条知乎
愿意入场的新伙伴也在减少:加盟商总数从2023年末的1656名增至2024年末的1956名,2025年前三季度末仅2065名。知乎
投入与回本也存在温差。招股书显示部分门店面积最小仅15平方米、开店投入约30万元。而有创业者拆解,一家60平米能堂食能外卖的生熟一体店,实际落地要41万元。招商口径的12至18个月回本,被行业测算修正为20至30个月。后者是自媒体估算,未经官方证实,但方向与单店GMV下滑一致。知乎小红书知乎
也有修复迹象。2026年前5个月单店日均GMV为4627.3元,同比增长约12.1%。总部毛利率被走低的猪肉价格拉回到28.4%。但要看清:毛利率改善发生在总部报表上,采购价由总部决定,肉价下行的红利并不自动落到门店口袋里。今日头条知乎
上市后,什么会变、什么不会变
对加盟商而言,上市带来的首先是三件"变"。其一,募资用途里"数字化与智能化建设"被排在了第一位。对一张4700多家店、99.5%加盟的网络来说,品控工具升级直接关系到食品安全风险的集体传导:2024年11月,北京六道口店有消费者称在鲜肉云吞面里吃出一条约3厘米长的蚯蚓,涉事门店被责令停业整顿一周。总部把食安底盘做扎实,摊到每家加盟店的是正外部性。今日头条知乎
风险曾经真实地爆发过:2023年整体闭店率只有2.59%,到2024年直接飙升至6.47%。其二,公开市场的披露规则会把过去不受审视的部分放到放大镜下:2023年至2025年前三季度,袁记向6家关联企业累计采购约1.31亿元,这6家企业的股权与创始人配偶存在关联。其三,增长重心出现外移迹象——截至2026年11月17日,海外门店已增至77家,分布在新加坡、泰国、马来西亚和英国。预包装品牌"袁记味享"也已有22个SKU在售。国内过密开店的压力存在被稀释的可能。知乎知乎今日头条今日头条
"不变"的部分更关键。据南华早报此前报道,本次IPO拟募资3亿至4亿港元。发售价区间、最终募资规模和挂牌时间都还没官宣——这笔钱不足以改写商业模式;上市之后,总部反而要面对资本市场的季度业绩压力,"多开店、多卖货"的增长惯性只会更难停下。总部的利润增长,依然不能直接推导为加盟商利润同步增长。今日头条今日头条
所以"更赚还是更难"要分开看:对准备入局的新加盟商,门店密度已经形成,一个商圈里若已有两三家袁记,客流被同品牌分走的现实不会因敲锣改变;对存量加盟商,可以盯着三个可核验的信号——下一次披露中开关店比例能否回到3比1以上、总部是否推出面向存量门店的采购优惠或开店距离保护政策、客单价能否止跌。这三项比股价更早回答这个问题。
最后提示证据边界:以上数据截至招股书最后实际可行日期(2026年5月31日),门店口径后续已更新到77家海外店;发行价、最终募资额和挂牌时间均未官宣,上市后表现需以公司公告为准。敲锣不是加盟商故事的终点——它更像把"开店换增长"的考题,换成了一道"存量门店能不能活好"的判分题,答题人是总部。

当前文章无评论,是时候发表评论了