11月16日,小鹏集团公布2026年三季度业绩:总收入242.8亿元、同比增19.1%,交付118,390辆、刷新单季纪录,两项都创历史新高;净亏损却达8.7亿元,上年同期为3.8亿元。卖得越多、亏得越大的反差之下,用户最关心的是:小鹏接下来会不会直接降价?知乎财经杂志
从财报结构和行业动作看,官降的概率不高,但"指导价不动、权益放水"式的让利大概率会继续加码。先把亏损的来源说清:问题不在单车卖便宜了。三季度研发开支28.5亿元、同比增17.5%,销售、一般及行政开支27.8亿元、同比增11.4%,两项合计56.3亿元,已经高出当季46亿元的毛利。同期汽车毛利率不降反升,环比回升1.0个百分点至13.1%;整体毛利率则从上年同期的20.1%和二季度的20.7%回落到18.9%。收入端同样是量平价升:按汽车销售收入与交付量测算,三季度单车均价约18.3万元,较二季度的约16.5万元明显回升。换句话说,这8.7亿亏在"花钱换未来",不是亏在"降价换销量"。36氪知乎
为什么大概率不会官降
官降直接打击毛利率,与管理层给出的盈利路径相抵触。副董事长顾宏地在财报中强调,接下来将"通过规模效应和业务结构变化驱动经营业绩的改善"。知乎
现金也撑不起"降价换命"的紧迫感:截至9月30日在手现金454.1亿元,较二季度末净增约49.3亿元——亏损扩大的同时现金不降反增,没有靠清库存回笼资金的压力。真正吞金的是物理AI这条第二曲线:全年AI相关研发投入预计进一步增至70亿元,何小鹏在财报电话会上明确,明年二季度将面向外部商业客户正式发布人形机器人IRON。这笔刚性支出要求车端守住毛利供血,降价反而是最不愿意做的选项。知乎第一财经
降价压力真实存在,只是换了形态
压力写在四季度指引里:小鹏预计Q4交付16.9万至17.4万辆,环比增长约42.8%至47.0%,对应总收入304.0亿至318.0亿元。10月交付50,237辆、海外13,326辆虽然已在提速,但要兑现指引,剩下的两个月必须逼近何小鹏提出的"单月交付突破6万辆"。而1至9月累计交付约28.4万辆、同比仍下降约9.2%的底盘,意味着放量任务几乎全压在最后两个月。知乎36氪
让利的方式大概率延续行业通行的"暗降"。11月上旬,特斯拉、小米、理想、零跑、小鹏等至少10家车企密集调整购车权益,用的却都不是"降价"二字。小鹏自己就是样本:9月上市的G9L主打23万元级,上市权益包含1万元限时现金减免和二排娱乐屏、车漆内饰等多项免费配置,限时窗口原定11月15日截止。权益到期后是延续、加码还是转向指导价,是观察小鹏动作的第一个窗口。新浪微博Xauto报告
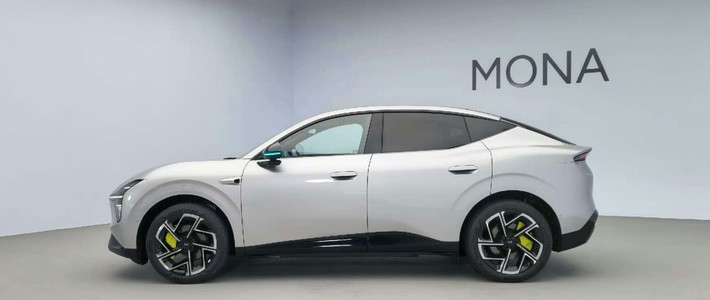
新车定价是第二个窗口。何小鹏给出的四季度动力来自9月上市的G9L、MONA L05的国内交付和L03的海外放量,走量重任仍然压在MONA上——9月MONA M03与L03合计卖出1.76万辆,占当月41,256辆总交付的四成以上。L05的上市定价姿态,比任何官降公告都更能说明小鹏的真实选择:9月底,小鹏已把原有F、D、I、G四条产品线整合为G、D两条主线,D线独立运作MONA、G线守中高端,组织区隔本身就在抑制"一刀切降价"。36氪知乎
暗降的底气与用户该盯的信号
小鹏手里有一张成本牌:据36氪基于财报的测算,二季度全系切换自研图灵芯片后单车成本环比下降约0.9万元,自研图灵单颗成本已压至2500—3000元,明显低于外购方案。成本降得快于让利速度,权益放水就有腾挪空间;反之,如果16.9万辆以上的交付要靠毛利率下滑换来,降价节奏反而会被迫收敛。36氪
对持币待购的用户,判断"会不会降价"不必等公告,盯三件事就够了:G9L等现款车型的限时权益到期后是否延续或加码;MONA L05上市定价是否低于市场预期;明年3月公布的Q4财报里,汽车毛利率能否在交付环比接近"跳升"的情况下守住13.1%这一档。指导价大概率仍是那串数字,但成交价的松动,从11月15日那纸到期的权益开始已经在路上。