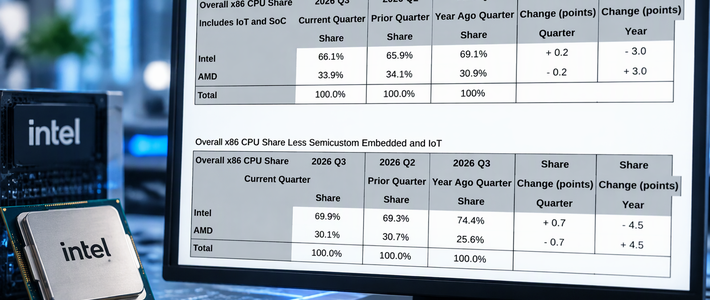
11月15日,一组数据把英特尔送上了热搜:调研机构 Mercury Research 公布 2026 年第三季度 CPU 出货份额,英特尔桌面拿回 70.1%,AMD 掉到 29.9%。上一季度英特尔还只有 65.1%。一个季度涨 5 个点,把 AMD 压到 30% 以下——这是 AMD 自 2025 年初以来的最低点,去年同期它还有 33.6%。东方财富网知乎IT时代网
看起来像翻身了。先别急。
这 70% 是怎么来的
Mercury 的分析师给的解释很朴素:英特尔把原本给笔记本的产能,挪去做台式机了。东方财富网
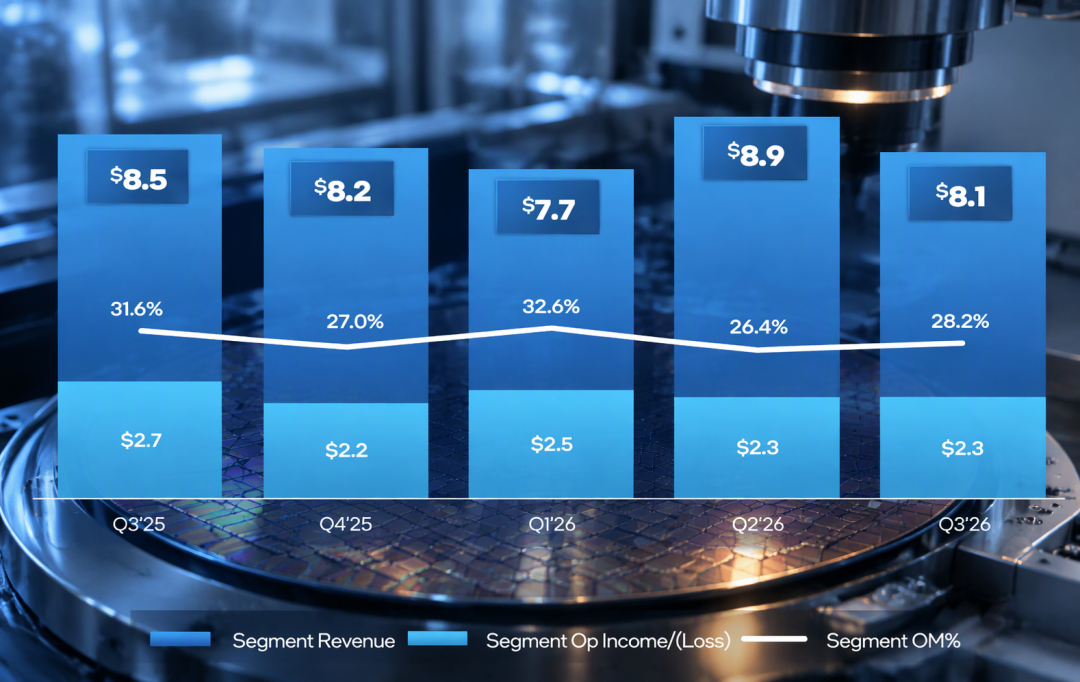
笔记本 CPU 需求走弱,第三季度又赶上传统 PC 采购旺季,上半年桌面还供应不足——芯片自然流向缺口最大的地方。说得更直白点,这次份额回升更多反映的是供应端变化,而不是桌面芯片突然赢得了更多用户认可。还有个容易被忽略的口径:70.1% 和 29.9% 统计的是出货份额,不是你在电商页面看到的实际成交比例,也不等于英特尔的游戏性能重新领先了。IT时代网知乎
AMD 不是输了,是不想在这玩了
AMD 的 CEO 近期公开说,AMD 是一家"数据中心优先"的公司。它承认需求已经超过自己的供货能力,于是把产能和增长都压到数据中心和 AI 芯片上——据报道,目标是 2026 年底前季度总营收超过英特尔。第三季度 AMD 服务器 CPU 份额从 34.5% 涨到 35.5%,还在扩大优势。另一半原因则是被动的:AMD 更依赖的 PC 游戏市场,正好撞上显卡供应受限和内存涨价,需求被硬生生压住。所以桌面这块 70%,一半是英特尔挪产能挪出来的,一半是 AMD 主动腾出来的。IT时代网东方财富网知乎
英特尔真正的窟窿在服务器
同一份报告里,英特尔第三季度服务器 CPU 销量占比 64.5%,去年同期是 72.2%——一年掉了 7.7 个点。东方财富网
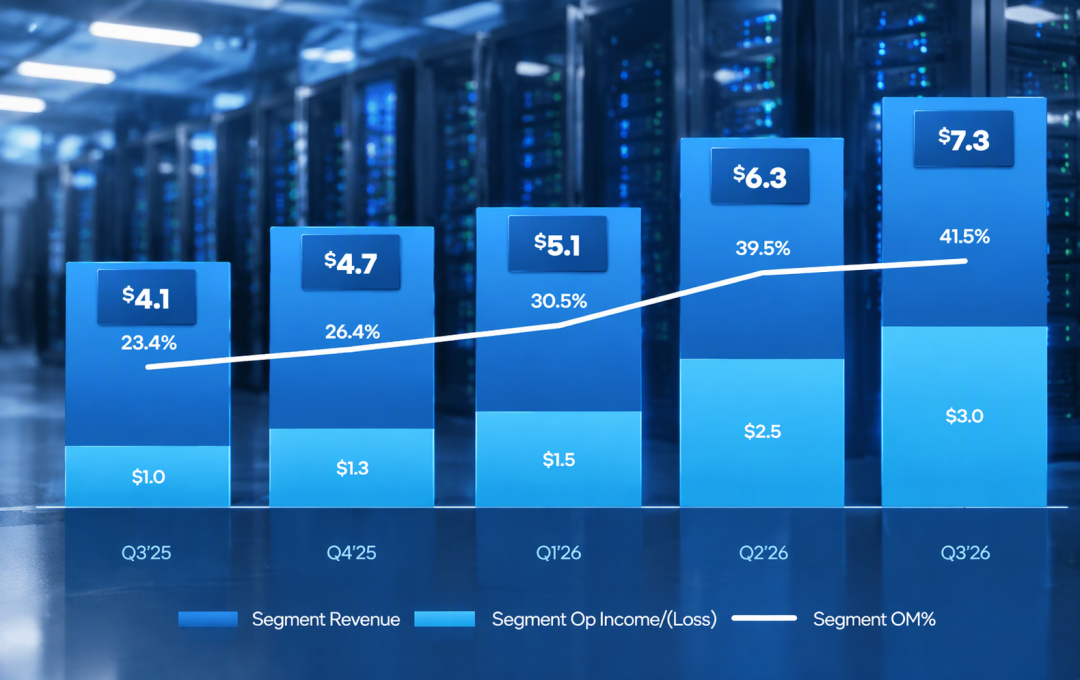
桌面赢、服务器输,这个组合对英特尔不是好消息,因为钱在服务器那边。
翻一下它 10 月 29 日的三季报就清楚了:营收 165.13 亿美元、同比涨 20.9%,调整后每股收益 52 美分、高于市场预期的 40 美分,数据中心与 AI 业务营收 73 亿美元、大涨 78%。客户端业务 81.0 亿美元,同比还降了 5%。硅基研究室
代工板块收入 67.0 亿美元,同比涨 58%,营业亏损 18.5 亿美元。听着挺唬人,但这 67 亿里有 62.91 亿是英特尔自己买自己的,真正的外部客户只贡献了 4.11 亿。也就是说,这块被寄予厚望的代工生意,眼下基本还是自产自销。智东西硅基研究室
陈立武在财报电话会上给的下一步动作,方向也很明确:把部分客户端产品的晶圆产能,调配到服务器芯片生产线。翻译一下——桌面这 70%,英特尔自己也没打算一直守。智东西
装机的人该怎么办
先说结论:要装台式机,现在是个窗口期。桌面 CPU 供应是这一年最松的时候,价格战也打得最烈。
但别把"份额回来了"当成"英特尔的 U 更值了"。份额是供应端的事,跟你这颗 U 能跑多少帧没关系,同价位还是老老实实看实测。
笔记本这条线要更谨慎。需求走弱不等于便宜:第三季度国内笔记本线上均价 7759 元,同比涨 13.4%。销量 312 万台,同比降 14%,已经连续四个季度下滑。英特尔自己判断,这轮从 2025 年四季度启动的涨价,至少要持续到 2027 年上半年。第一财经
等等党也别等太舒服。英特尔预期 2026 年 PC 整体出货下滑约 12%,2027 年再回落约 10%,并且明确说过:明年的份额表现,主要由产能供给决定。一个由产能说了算的市场,降价从来靠不住。智东西
70.1% 是个很体面的数字,但它更像两家公司各自调度资源的结果,不是一场胜负。真要判断英特尔有没有翻身,盯服务器份额,盯代工外部客户那 4.11 亿,比盯桌面榜有用得多。