

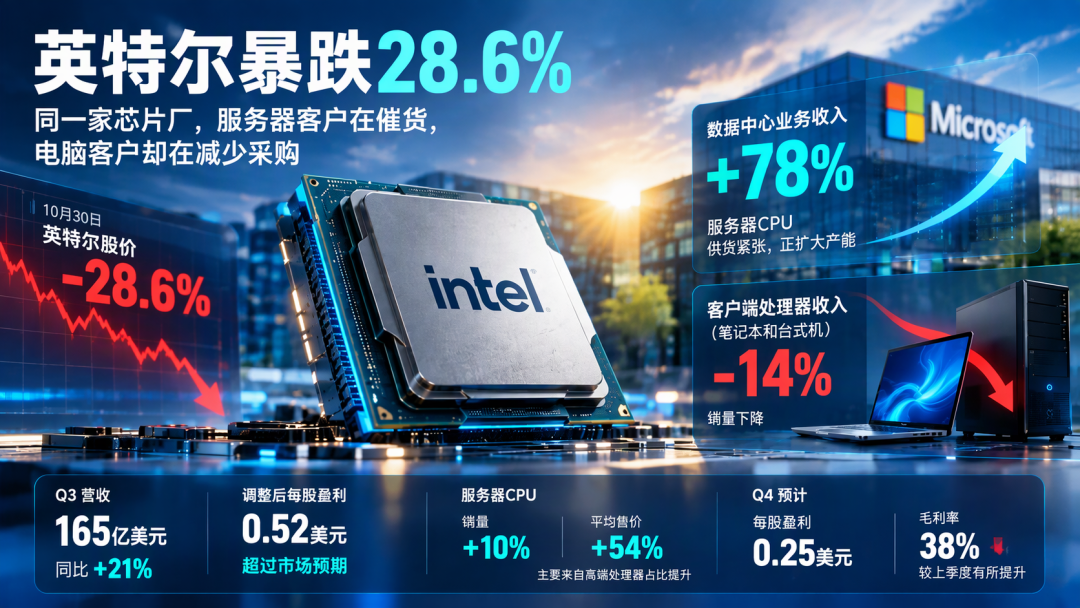
三周前,英特尔还被市场按在地上摩擦——10 月 29 日发财报,第四季度指引全面低于预期,次日股价单日暴跌 28.6%,市值蒸发约 1400 亿美元。11 月 16 日又领到一份养老基金牵头、CEO 与 CFO 一同被列为被告的证券欺诈集体诉讼。二十天后,微软上门了:11 月 18 日,双方宣布扩大合作、签长期协议,微软成为首家宣布把自研芯片交给英特尔代工厂做 EMIB 先进封装的企业。36氪微博华尔街见闻
看着像情感单,拆开协议,全是算计。微软买了什么?
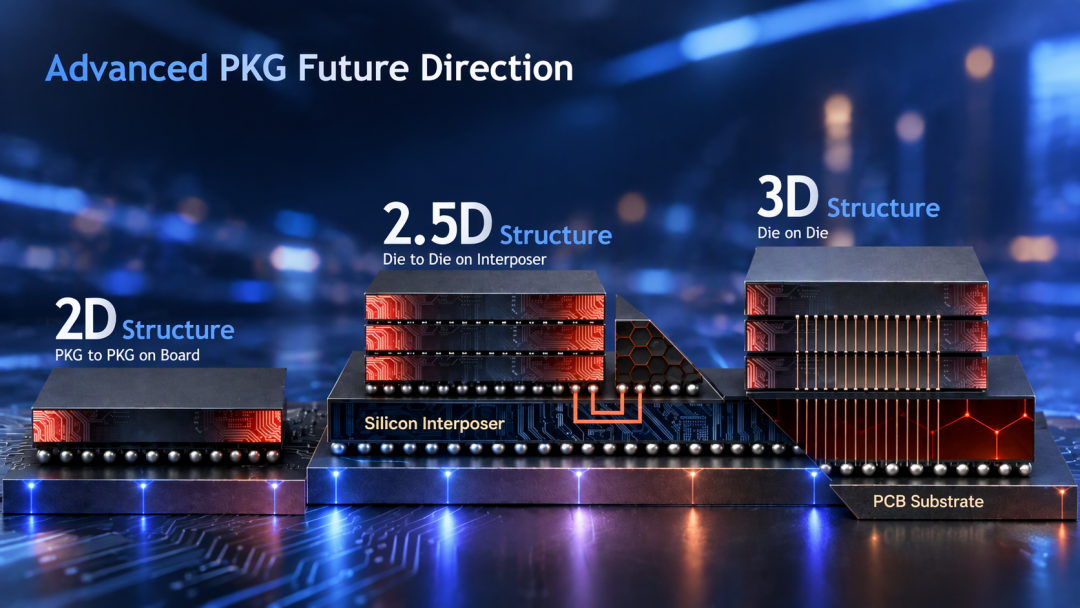
第一,封装产线的坑位。微软自研的 Maia 200 AI 加速器和 Cobalt 200 CPU,下一代版本的封装将交给英特尔代工,用的是 EMIB-T 技术——在标准 EMIB 基础上加入硅通孔(TSV)做垂直供电,撑得起三维堆叠芯片。说人话:AI 芯片量产的瓶颈正在从晶圆转向封装产能,微软抢先锁了第二条货源。
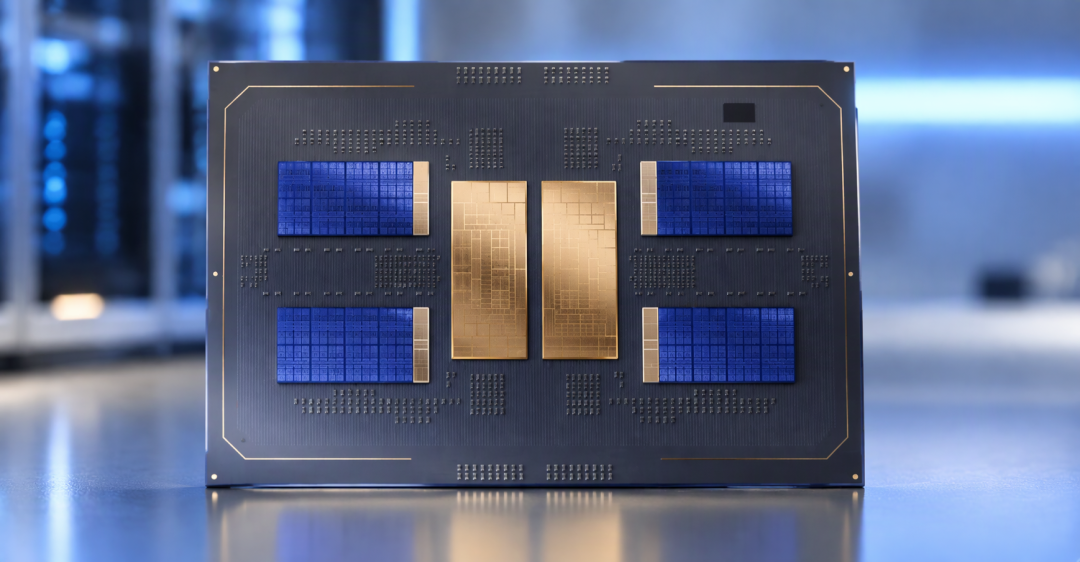
第二,服务器 CPU 的压舱石。英特尔承诺多年期 Xeon 供货保障,包含代号"Diamond Rapids"的下一代 Xeon 7 服务器 CPU。Azure 扩容时不用为"有没有货"慌神。知乎
第三,白捡的性能。协议打包了 CXL 内存扩展、QuickAssist 硬件加速、TDX 机密计算三项协作,数字已经摆出来了:Azure M 系列 v4 虚拟机结合 CXL 内存与 Xeon 6 平坦内存模式,最高提速 2.3 倍;云端 SQL 备份借 QAT 最高提速 2.5 倍。这不是采购,是联合调箱。华尔街见闻
为什么偏偏是英特尔?微软的痛点很直白:算力荒、封装产能紧,Ignite 大会刚一口气端出 7 款自研 MAI 模型,价格几乎都压在同级竞品的一半以下。但芯片还得一颗颗造出来——多一家货源,就多一分议价权。而英特尔财报里最亮的恰好是数据中心与 AI 业务(DCAI)营收 73 亿美元、同比大增近 80%:PC 在失血,服务器这条线还活着。这单把最舍得花钱的云厂商,焊在了英特尔代工的战壕里。知乎36氪
但先别喊"王者归来",三桶冷水摆在桌上:英特尔代工板块整体仍营业亏损 19 亿美元;EMIB 这类专用基板全市场只有四家能供、产能按客户绑定,新产能要到 2029 年下半年才释放,官方口径的短缺延续到 2030 年前后。CFO 津斯纳还预判2026 年全球 PC 出货下滑约 12%,2027 年再降约 10%。所以这份协议的价值是"外部验证"——英特尔代工战略拿到头部云厂商的第一张真金白银背书。明天就 V 字反转?还早。哔哩哔哩36氪华尔街见闻
对普通用户来说,这单生意不碰你的 Windows 和 Office,但云服务的成本和稳定性会间接受影响:明年你租 GPU、选云服务器实例,跑的可能就是微软这套联合调优后的机器。至于英特尔能不能爬出坑,观察点就两个:M 系列 v4 那 2.3 倍什么时候规模化上线,以及 Diamond Rapids 的实测成色。

当前文章无评论,是时候发表评论了