

同一周,两份电车保单。
一份从7760元降到2992元。张先生2024年提了台落地26万左右的电车,首年7760元,今年比价后换了一家财险公司,2992元,两个保单年度降了61%。别急着羡慕,他两年来零出险、零违章,是险企眼里的优质客户。经济观察报
另一份,一年没出险,反而涨了。纯电车主戚先生零出险、零违章,续保报价却比上年高出近2000元;客服的解释是该车型在当地整体赔付率偏高,系统已统一上调车型定价系数,与个人驾驶记录无关。两份账单都是真的,差别不在人品,在车。上海证券报
定价公式里,有两项不看你
商业车险报价一般由四个因子构成:基准保费、无赔款优待系数、交通违法系数、自主定价系数。基准保费按车型历史出险频率、零整比、平均维修成本测算,行业统一,同款车共用一个数;自主定价系数由各家公司自定,车型历史赔付率是重要考量。看出险、看违章的两项你能控;另两项主要跟着车型走,下单那天就定死了。上海证券报
险企为什么盯着车型
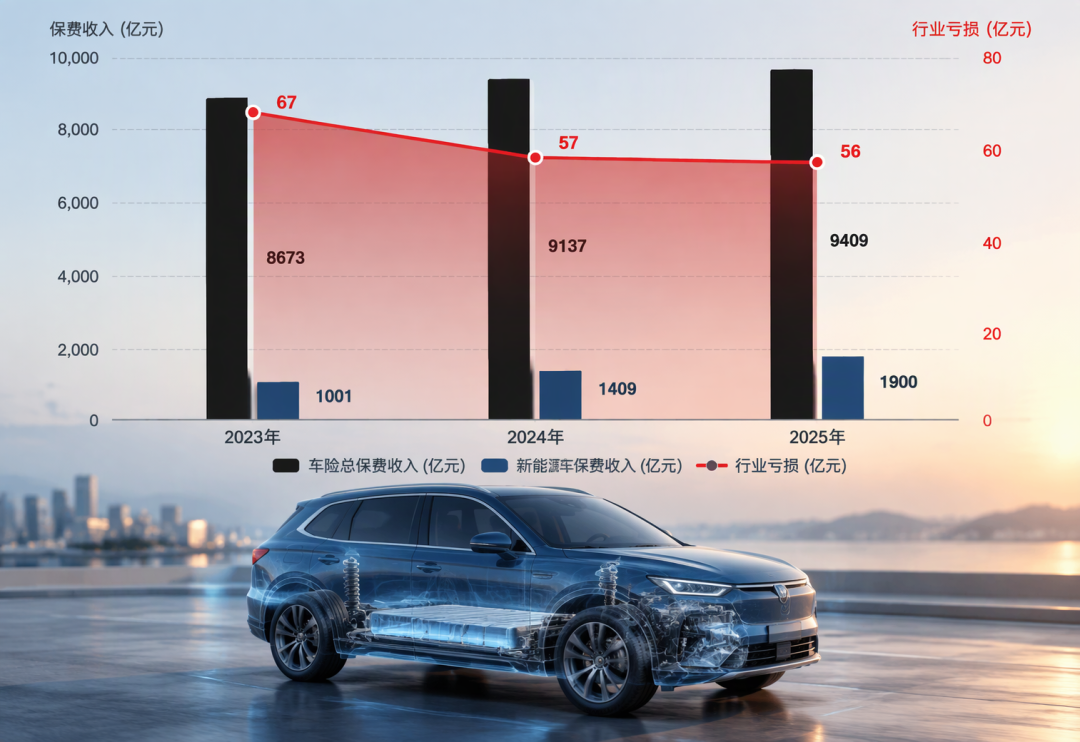
中国精算师协会和中国银保信今年3月发布:2025年新能源车险保费收入1900亿元,承保亏损56亿元;429个规模车系里,赔付率超过100%的有143个。车主喊贵、险企喊亏同时成立。华东政法大学教授孙宏涛说,症结不在价格水平,在价格结构——不是保费定得太低,而是价格没有跟上风险。中国新闻网南方都市报法治日报
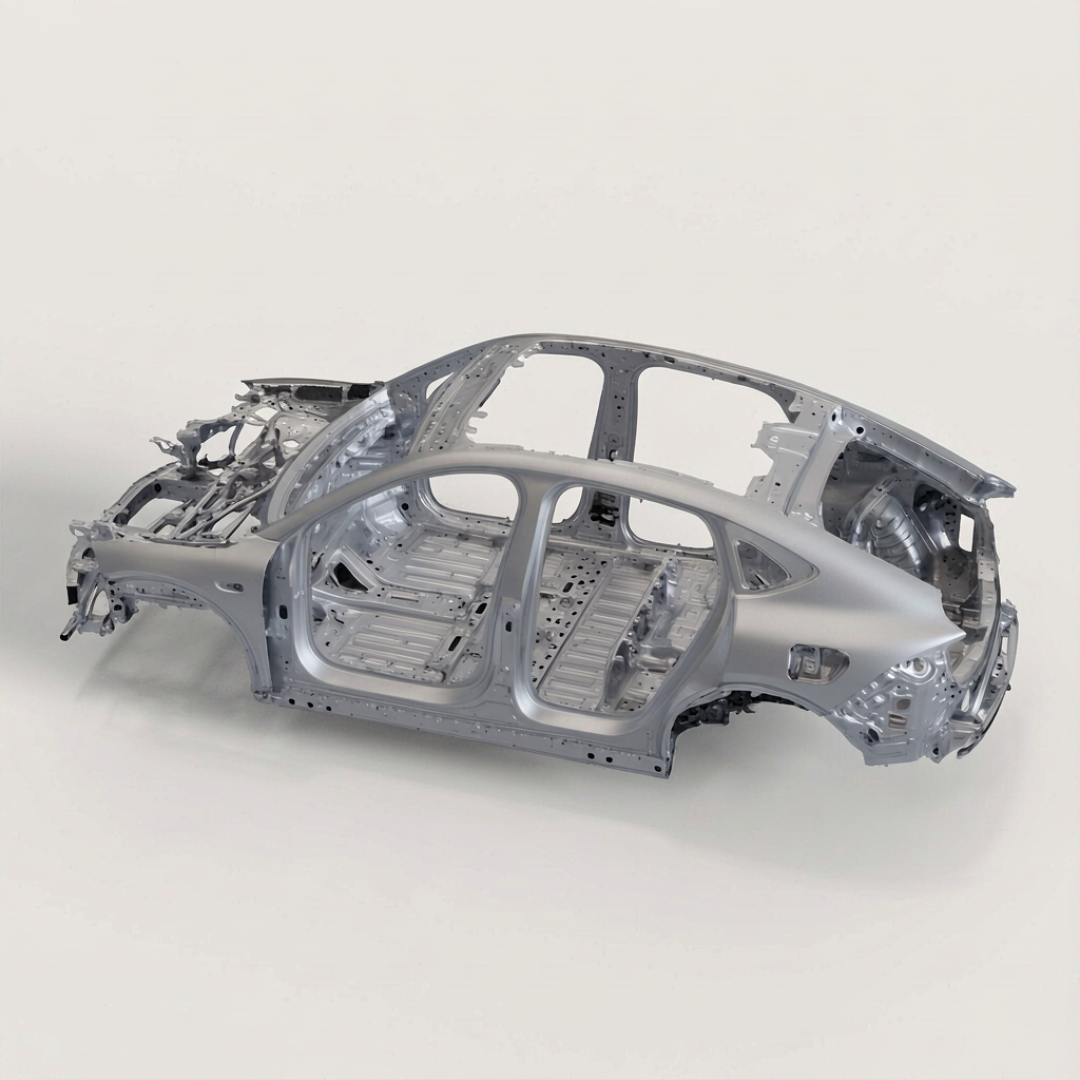
差在哪?差在修。中国保险行业协会测算,搭载一体化压铸的车型,中等事故维修成本约为传统结构的3.8倍。中保研第21期零整比研究里,样本纯电车型动力电池单件零整比均值44.17%,光一块电池就抵四成多的车价。这些钱,最后摊进同款车型所有人的保费里。南方都市报每日经济新闻
11月20日的新信号
金融监管总局等四部门司局指导支持下,中国精算师协会近日开了2026年新能源车险高质量发展闭门会,各方一致认为要建立保险车型综合分级制度。怎么分?用时速15公里的低速碰撞试验评估车型的损失状况和维修成本,据此划分风险等级,车险费率与等级挂钩。用孙宏涛的话说,就是从“一车一价”走向“一车型一价”。澎湃新闻北京商报人民日报法治日报
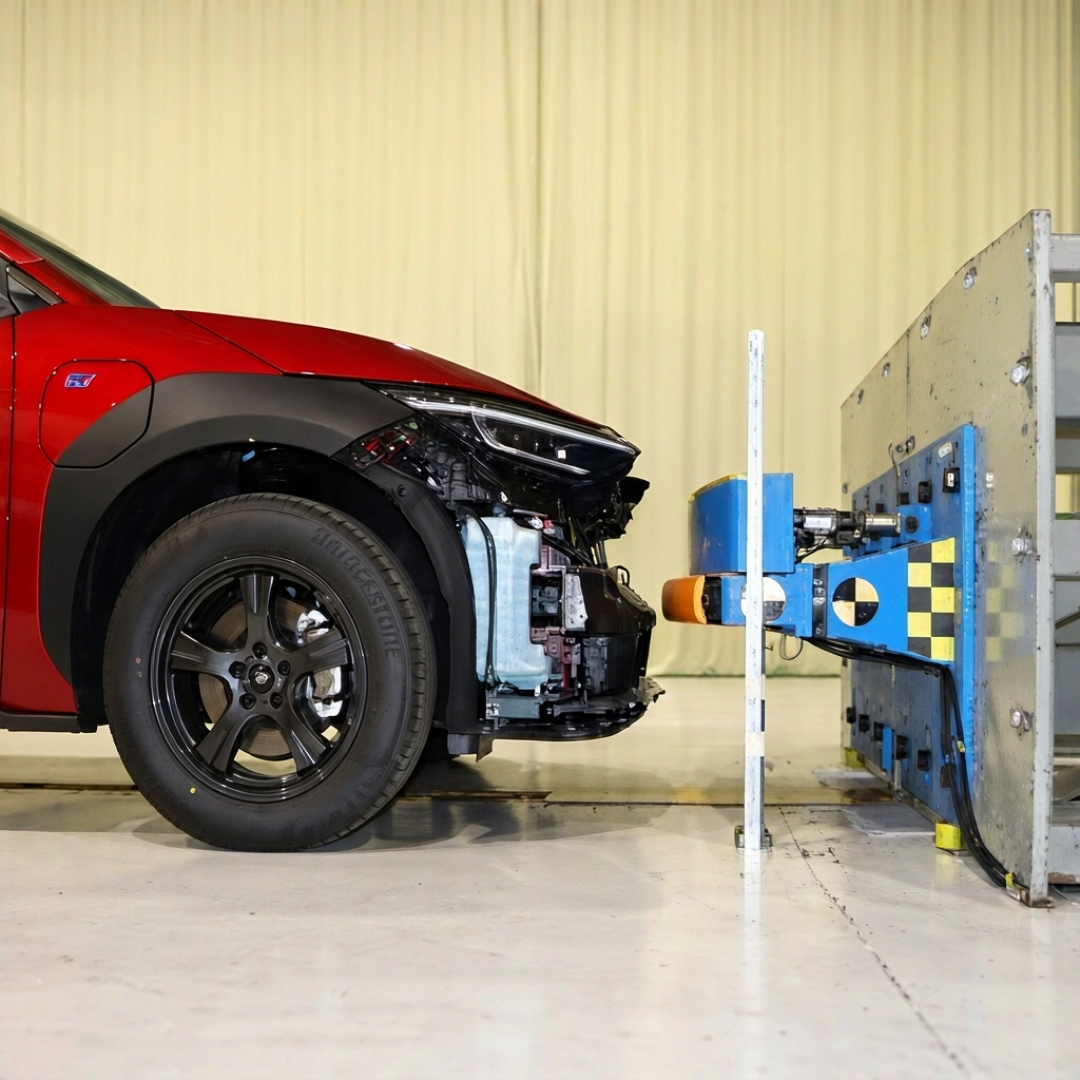
对你算好消息:分级与保费挂钩,等于用市场化手段奖优罚劣,逼车企把维修成本降下来。但先别激动,这个制度眼下用的还是“或将落地实施”的措辞,专家建议也只是先在新能源车领域开展试点。没有正式文件,没有分级编号,没有车型名单,没有实施日期。谁要说某款车已被定成几级,那是编的。北京商报澎湃新闻
现在能做的四件事
一、续保必须比价。 前三季度近70家财险公司里41家车均保费下降、22家上升;行业均价在缓慢下移,但落到每一张保单上,价格正在加速分化。这是油电混合口径,不代表你的电车在降价。张先生那61%里,既有零出险零违章攒出来的部分,也有比价换公司换出来的部分——不比价,等于把属于你的那一半让出去。经济观察报
二、问一句这款车的自主定价系数。 代理人和4S店查得到,续保通知上却只给一个总数。同款车换个城市还能差出小两千:一位阿维塔07车主没出险报五千多,朋友一样的车在陕西买人保才3500。小红书
三、管好违章。 2026年3月起车险系统与交管数据全国联网,异地违章躲不掉,一次闯红灯可能在续保时变成数百元的保费上浮。南方都市报
四、出险次数比你想的更要命。 有深圳头部险企员工透露,新能源车一年内出险3次,次年就可能被直接拒保,燃油车触发同样门槛通常是5次。小剐蹭自费还是走保险,先把明年的保费算进去。上海证券报
最后
中央财经大学中国精算科技实验室主任陈辉说,分级将成为影响消费者购买汽车决策的重要因素。保险迟早要参与你的选车。在那之前,决定权还有一半在你手里:比价、管住违章和出险;另一半在你选车那天就交出去了——现在它正准备被摆上台面,明码标价。澎湃新闻

当前文章无评论,是时候发表评论了