

9月,花知晓发布了「雪花芭蕾」系列。
这是珀莱雅买下它51%股权后,第一个完整的新系列。路透图刚放出来,小红书上冒出的差评里,最扎眼的三个字是:塑料感。 元素堆得太满,芭蕾天鹅、大蝴蝶结、雪花挤在一起,不像它以前那样干净。知乎
对别的牌子,这只是一句普通差评。对花知晓,这句话戳在命门上——它卖的一直不是配方,是「摆在那儿好看」。
同一个月,Uhue宣布9月24日停止所有运营业务。天猫店关了,年初那场「擦边」争议之后,它再没缓过来。第一财经
两条消息放在一起,像是国货彩妆的两头:一头是被集团接住的「审美顶流」,一头是没人接的流量品牌。
但今年天猫双11彩妆品牌榜上,花知晓排到第6,国货大牌店铺榜第2;毛戈平也进了前10。知乎
卖得好,和「还是那个牌子」,是两件事。
先看大盘。2026年1—7月,淘天、京东、抖音、拼多多四个平台的彩妆交易额633.35亿元,同比涨8.98%。彩妆没有卖不动。
钱换了地方。上半年线上彩妆增速靠前的12个品牌里,10个是国货。 毛戈平、蒂洛薇、花知晓、柏瑞美,增速都超过40%。36氪
这四个牌子,各有一个「非它不可」的理由。毛戈平是创始人的化妆学校和柜台试妆;蒂洛薇是适合亚洲肤质的水散粉;柏瑞美把定妆喷雾做成了品类代名词;三资堂只靠一支二叉眉笔,创立三年,年营收过了25亿。36氪
倒下的那批,缺的正是这个理由。
可爱物语7月停摆,淘宝、小红书、抖音店铺全关;半分一的母公司今年上半年被供应商申请破产清算;更早的VENUS MARBLE、VNK,已经淡出主流货架。这批牌子有个共同短板:配方、包装高度同质化,起量靠平台流量,流量一断或舆情一来,就没有缓冲。Uhue靠唇蜜和染眉膏起量,也是这样。第一财经
连上市公司的子品牌也在挨打。彩棠上半年营收5.51亿元,同比下滑21.93%,是近年第一次负增长;丸美旗下的PL恋火3.88亿元,跌了24.78%。同一集团里,新品牌原色波塔涨了222.23%。第一财经
集团在换牌,消费者看到的是货架在换。
花知晓是这批牌子里最特殊的一个。2025年它营收17.26亿元,净利2.8亿元;海外收入超过2亿元,卖到日本、韩国、美国和东南亚,海外定价是国内的1.5到2倍。到今年5月,珀莱雅累计花7.79亿元拿到51%股权,整体估值28.27亿元,增值率595.76%。36氪
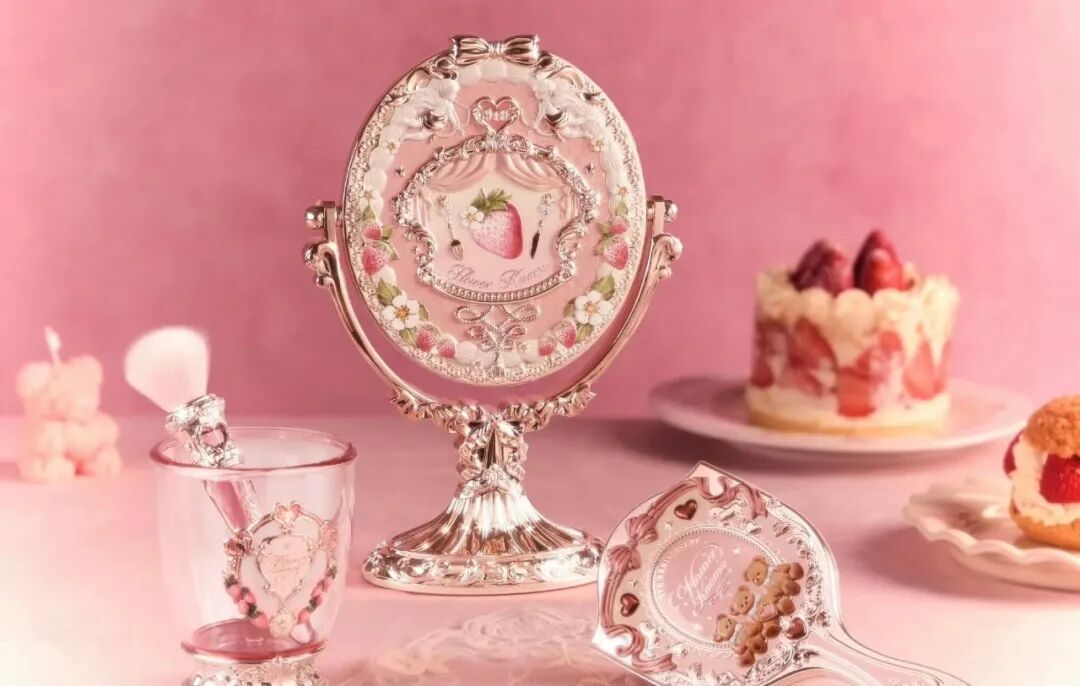
它靠「系列化」活着:一年上新3到4次,每次25到30个产品,组成一个完整的视觉世界。 用户买的不是一支口红,是「集齐这一季」。知乎
问题也在这儿。7月,珀莱雅总经理侯亚孟接任董事长,创始团队退出经营决策核心;联合创始人不再参与管理,CMO也离开了。9月,「雪花芭蕾」就被骂了。
审美这门生意,最怕换人。
再看价格。上半年线上彩妆,0—50元价格带份额从19.82%升到20.90%,50—100元从23.77%升到25.18%;100—300元和300元以上都在往下掉。 不是单纯变便宜,是分品类算账。36氪
底妆(粉底液、气垫、隔离/妆前)还是雅诗兰黛、兰蔻、圣罗兰、肌肤之钥这些高端牌子占主导。 上脸待一天,色号不对、持妆崩了,整张脸都废,试错成本太高。36氪
定妆喷雾、眉笔、唇彩反过来。喷一下、画两笔、涂一层就知道行不行,国货细分品牌已经反超。
所以买国货彩妆,先分清两笔钱。
为技术付的,看常规线:色号齐不齐、补不补货、有没有下一代。底妆尤其如此,一个每季换包装却不补热门色的牌子,再便宜也别囤。
为审美付的,按「这一季」算:限定盘、联名礼盒、季节色,喜欢就买,别按「以后还买得到」囤货。
收购、换团队之后,至少给它一个系列的时间。别在第一个新系列上市时,就把一年的量买完。
还有一条最实在的:店铺停更超过半年、只剩预售和清仓、公司被列为被执行人,别充购物金。
花知晓那盘「雪花芭蕾」好不好看,可以吵。但有一件事是确定的:你买到的是这一季的设计,不是一个不会变的品牌。下一季还买不买,等它出来再说。


当前文章无评论,是时候发表评论了