







24
34
软体家居八大龙头:多卖 2 亿少赚 17 亿,2026 三季报拆解
2026-11-17 15:26:23
0点赞
0收藏
0评论
8家公司比去年同期多做了2.3亿元生意,却少赚了近17亿元利润。
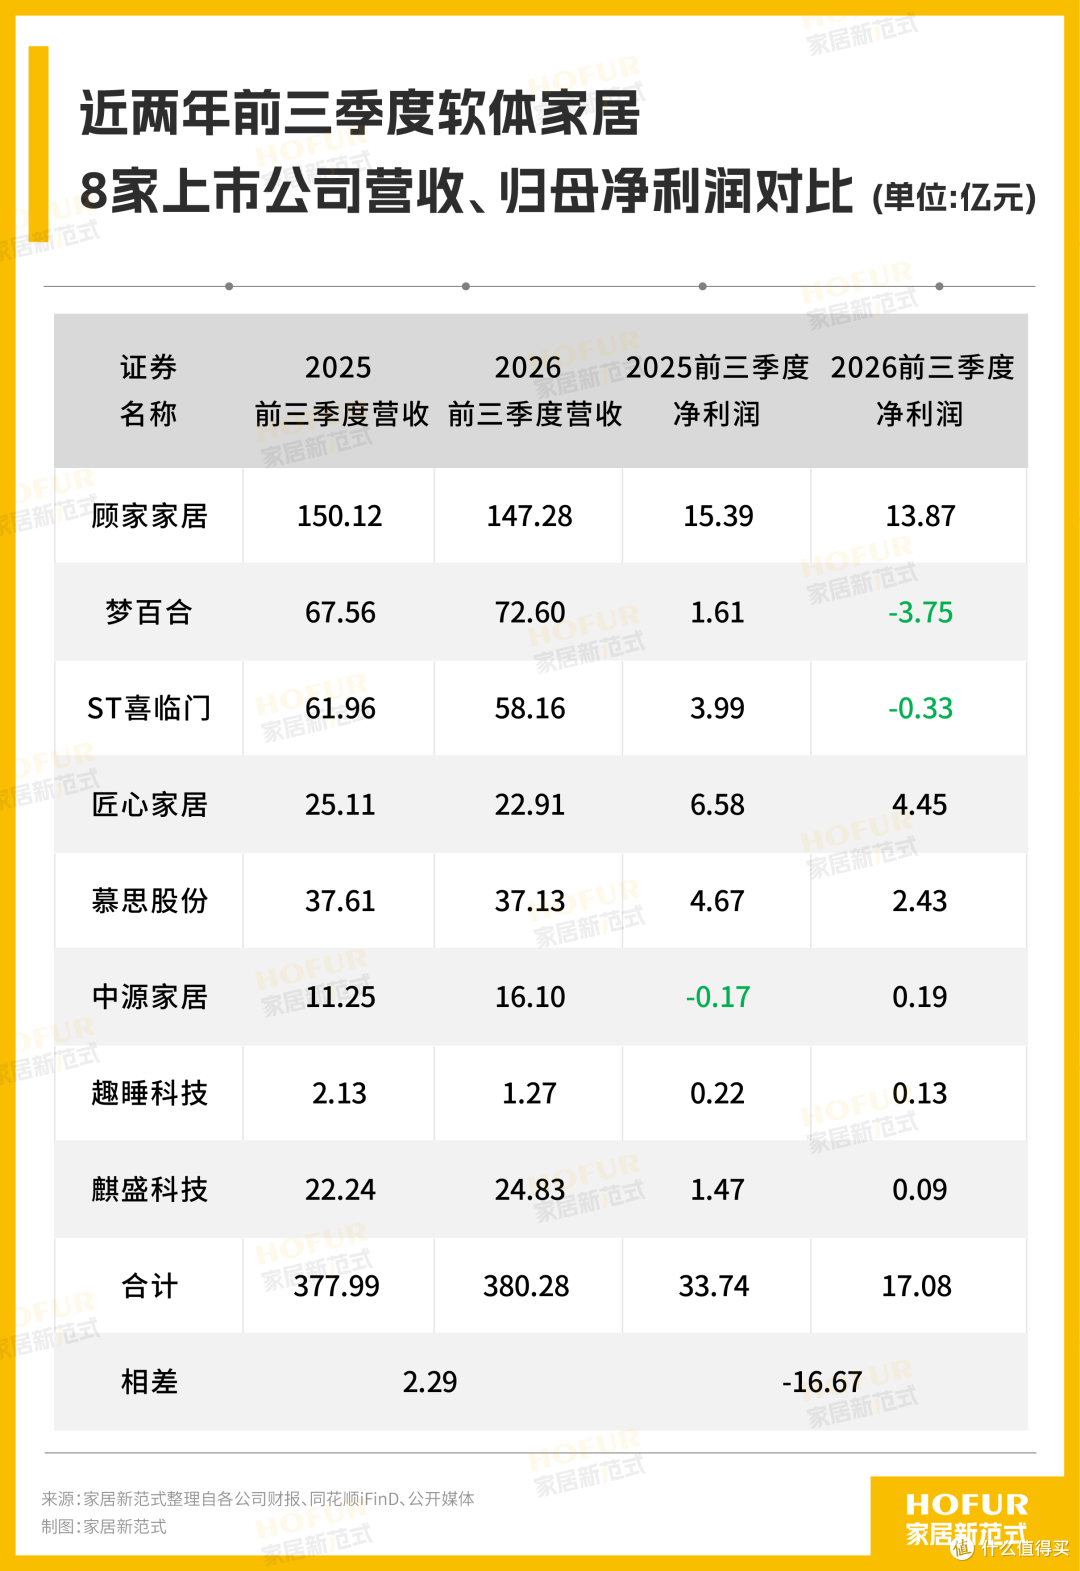
「家居新范式」梳理顾家家居、梦百合、喜临门、匠心家居、慕思股份、中源家居、趣睡科技、麒盛科技8家公司三季报发现,2026年前三季度合计实现营业收入380.28亿元,同比增长约0.6%;合计归母净利润17.08亿元,同比下降约49%。增长的代价似乎越来越“贵”。
今年1-9月全国二手房交易网签面积增长10.7%至6.17亿平方米,规模已经超过同期新房,软体家居越来越多地面对旧房翻新、局部换新这类存量消费需求。从需求端来看,市场订单并不稀缺。再来看今年软体家居行业三季报,可以发现,增长路径正在变多,但利润的“收费站”也在变多。对于企业而言,实际上稀缺的是能穿过成本、费用和资金占用后,仍留下利润与现金的增长。
380亿元总营收:三条增长路径,三套成本账
8家企业合计380.28亿元营收,比去年同期多了约2.3亿元。
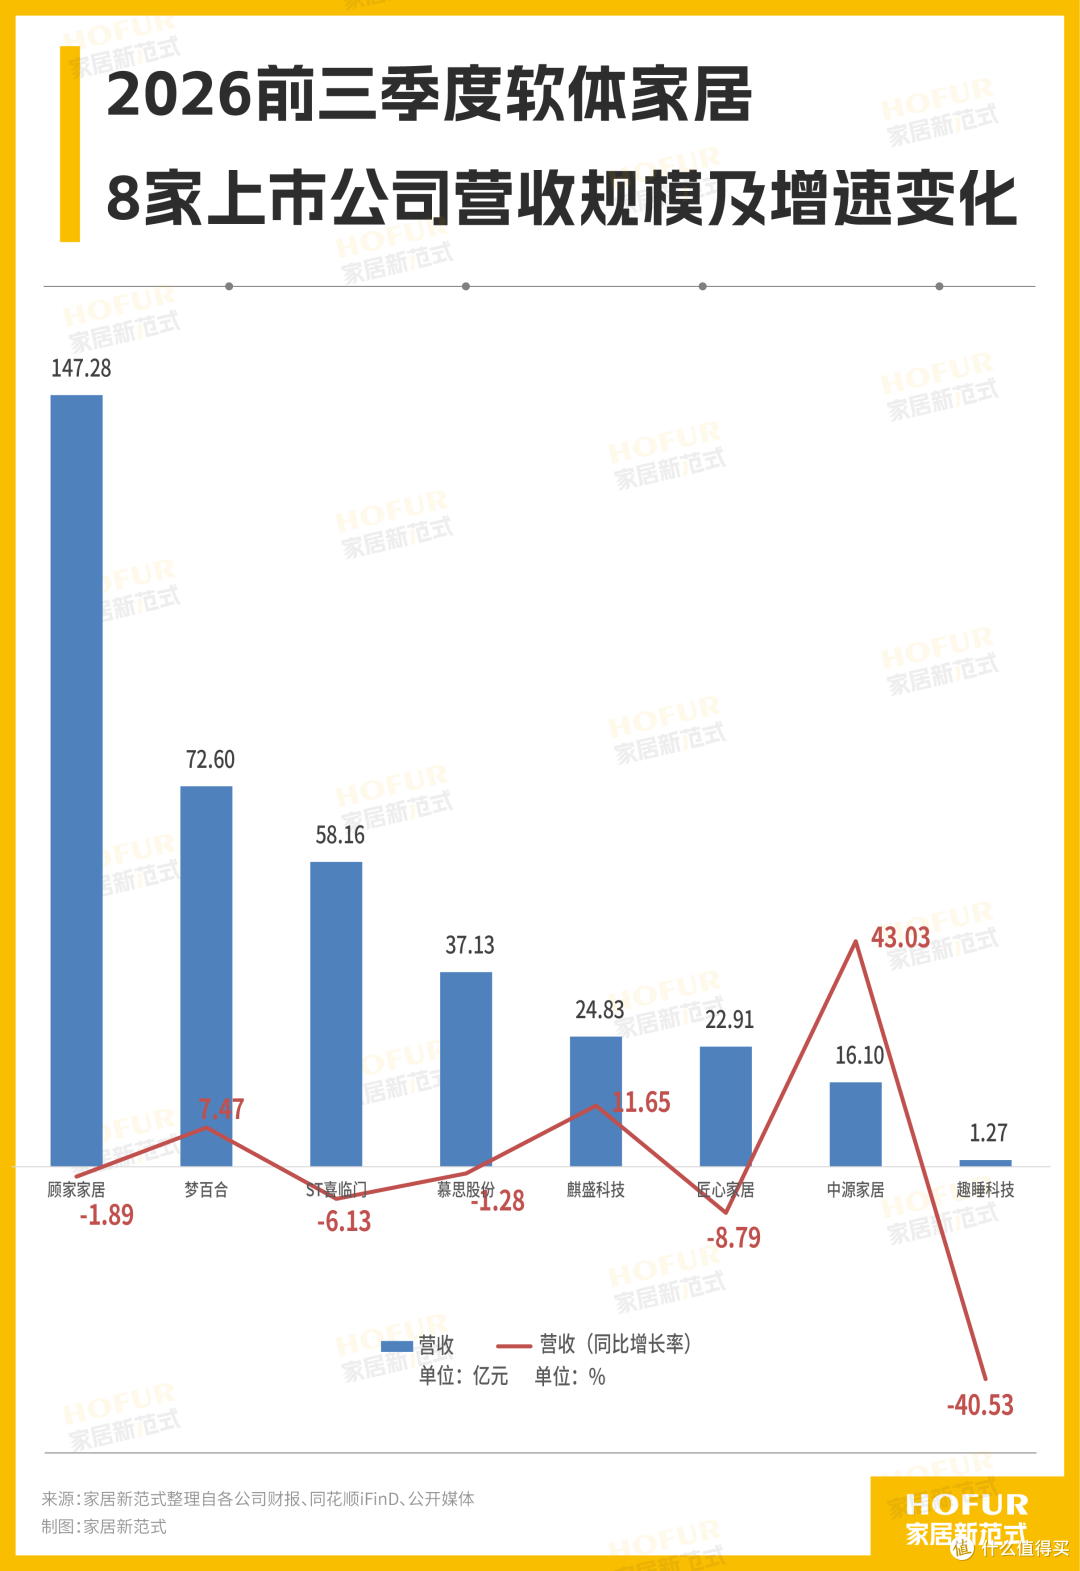
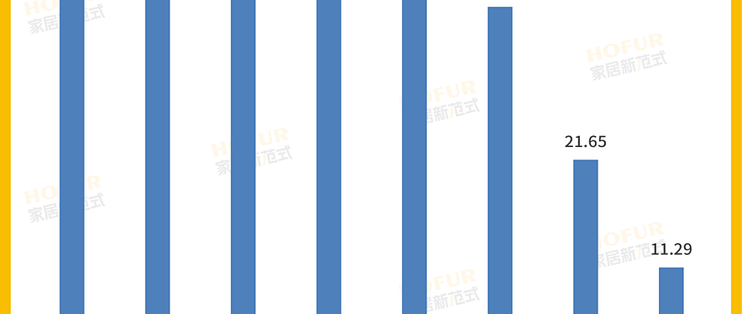
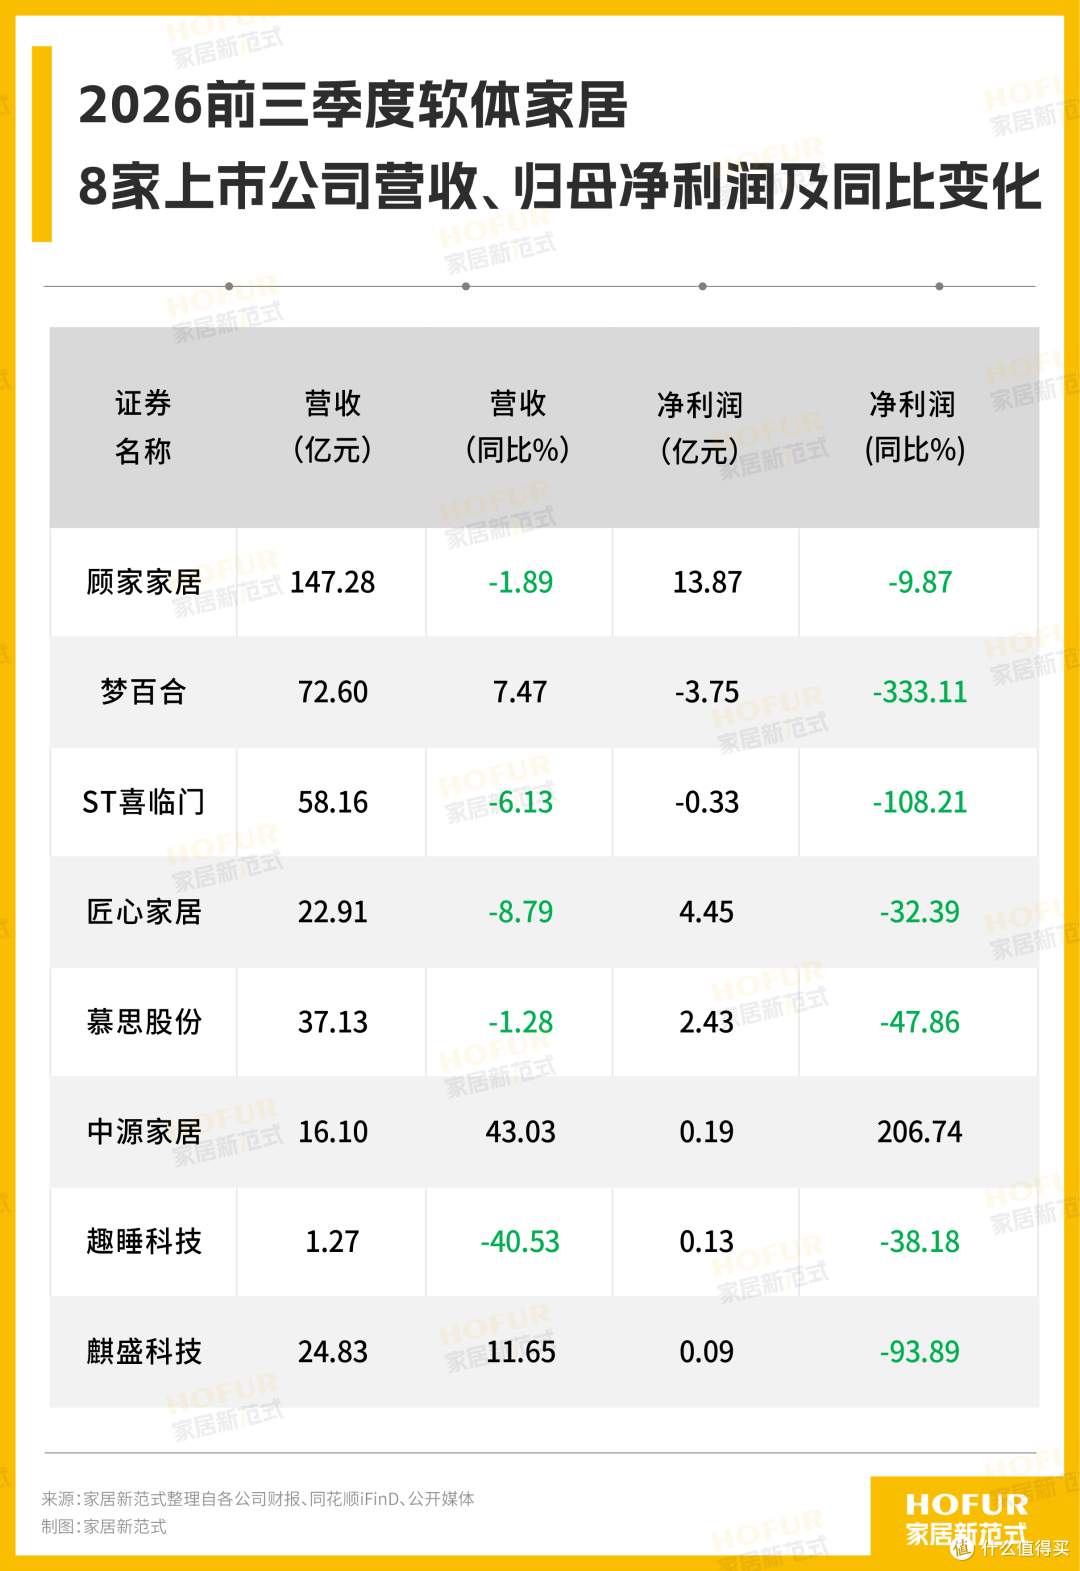
营收增速上,中源家居以43.03%居首,麒盛科技增长11.65%,梦百合增长7.47%;慕思股份下降1.28%,喜临门、匠心家居、趣睡科技降幅更大。顾家家居仍以147.28亿元收入占据最大体量。
从三季报看,增长主要沿着三条路径展开。
第一条是规模和结构型增长。顾家依靠多品类、多渠道、内外销布局维持大盘,上半年公司也明确提出,功能智能、下沉市场、电商和海外非美市场是结构性增长机会。规模带来的优势,是可以用不同业务相互对冲。
第二条是全球化增长。中源43.03%的收入增长,核心来自境外品牌零售业务扩张;梦百合前三季度收入增长7.47%,海外业务仍是重要支撑。企业从出口订单走向海外仓、海外零售和本地团队,收入空间变大,同时库存、账期、汇率和海外资产也进入经营链条。
第三条是智能化增长。慕思股份上半年AI产品收入2.36亿元,同比增长95.69%;麒盛科技前三季度研发费用率达到6.41%。智能睡眠正在从新品类变成新的增长抓手,但研发、门店上样、渠道和市场推广都需要先投入。
三条路径都能创造收入,也都在提高增长的复杂度。企业每向新市场、新渠道和新品类多走一步,就要多承担一层成本和资金占用。
16.67亿元利润“缺口”:三种力量在分食利润
8家企业营收合计相比去年同期增长0.6%,但是归母净利润合计却下降近五成。
利润PK更能看出差距。顾家前三季度归母净利润13.87亿元,一家公司贡献了8家公司八成以上利润;匠心4.45亿元、慕思2.43亿元。另一边,梦百合亏损3.75亿元,喜临门亏损3279.94万元;麒盛归母净利润为899万元。
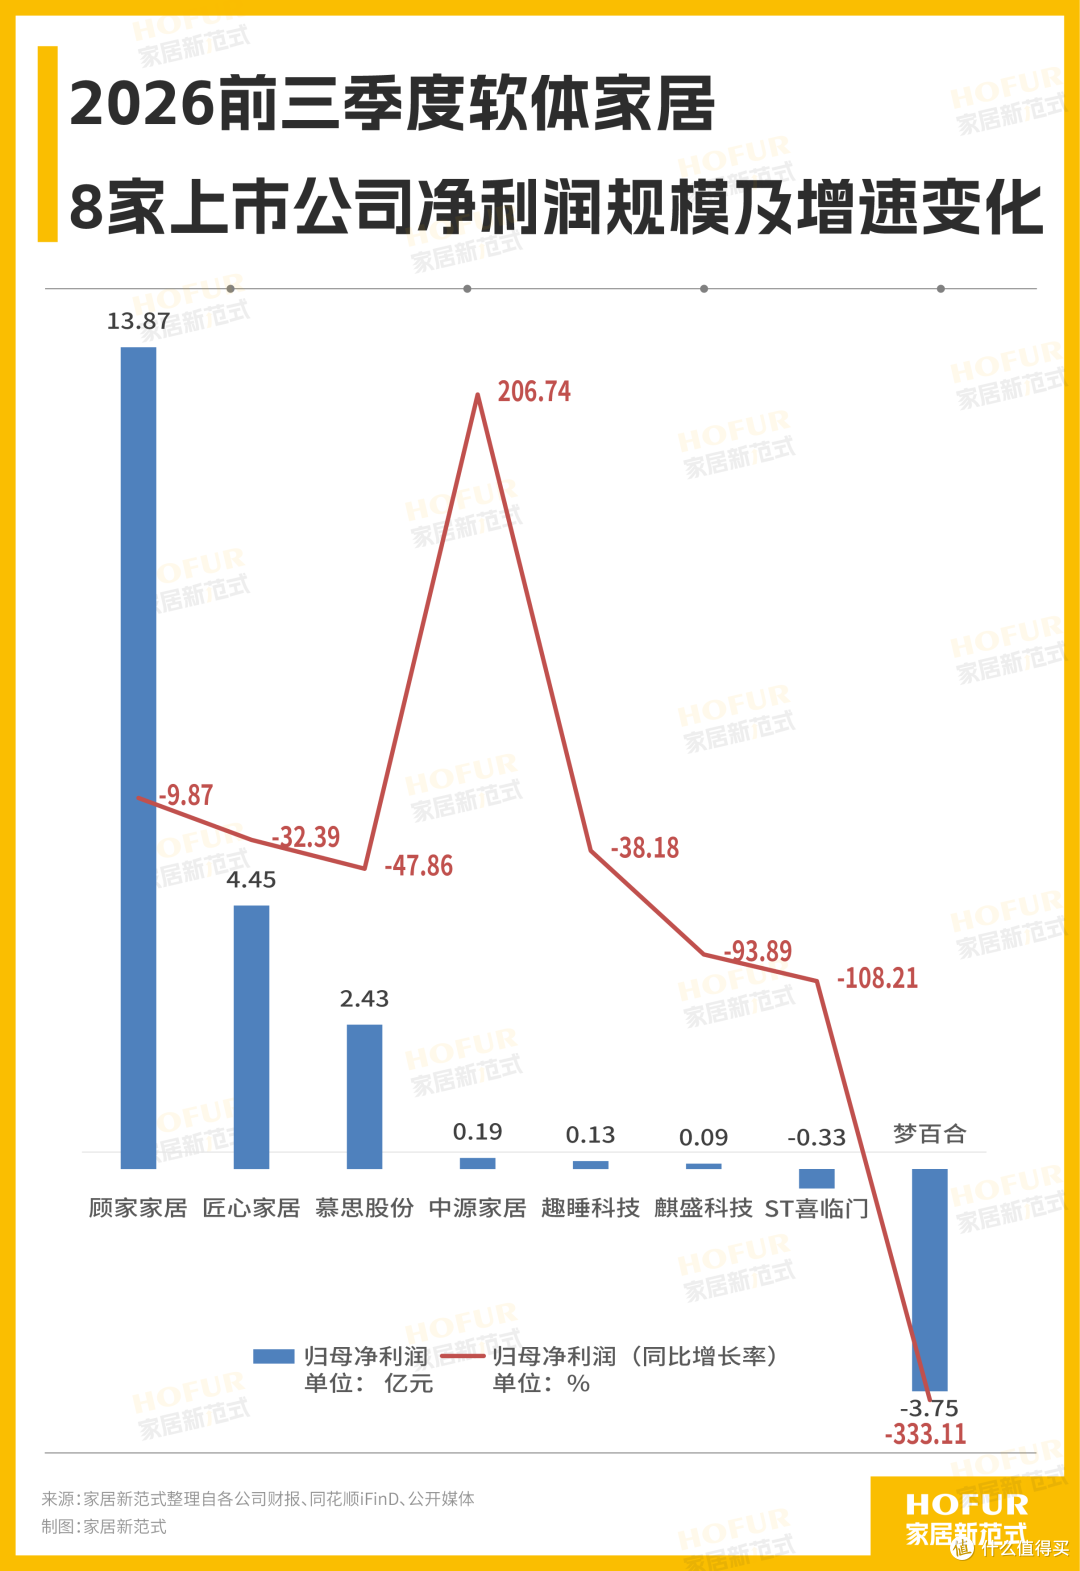
「家居新范式」梳理发现,16.67亿元利润“缺口”,主要来自三类事件。
第一类是突发性损失。梦百合收入增长7.47%,却转亏3.75亿元。美国美东工厂火灾带来约3.45亿元营业外支出,叠加江苏多蓝、西班牙子公司停产等影响,偶发事件直接落进利润表。
第二类是经营杠杆放大。慕思收入下降1.28%,归母净利润下降47.86%;匠心收入下降8.79%,净利润下降32.39%;麒盛收入增长11.65%,净利润却下降93.89%。收入的小幅变化,经过成本、费用和非主营损益后,最终在净利润端被明显放大。
第三类是非经常性收益与财务波动。中源扭亏主要靠资产处置收益及美国关税退还,扣非仍亏2466.67万元;与此同时,梦百合、匠心、麒盛等企业又承受了较大的汇兑影响。
「家居新范式」观察发现,净利润越来越像一张“综合成绩单”,主业营收、偶发事件、资产处置和汇率波动,都可能改变最后的数字。
高毛利为何没有换来高净利?
慕思前三季度销售毛利率仍有51.44%,但37.13亿元收入最终只留下2.43亿元归母净利润,销售净利率约6.4%;梦百合销售毛利率约39.8%,最终却亏损3.75亿元;顾家销售毛利率约32.4%,归母净利润13.87亿元,销售净利率约9.6%。
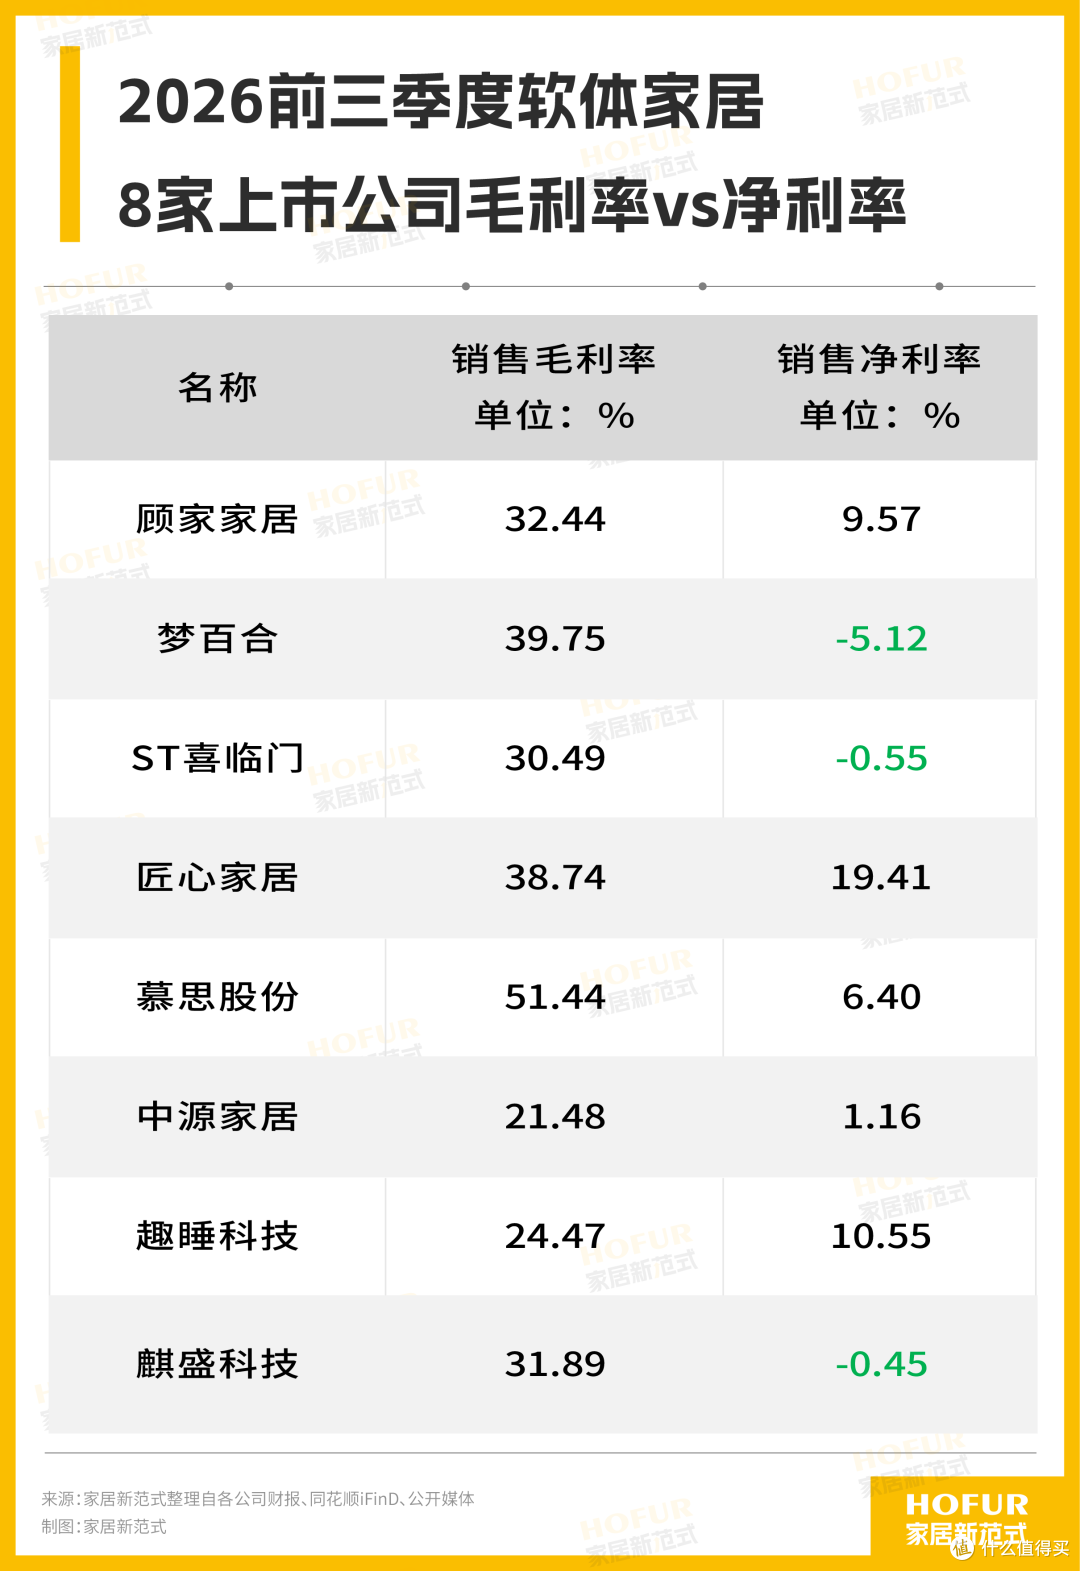
这组反差说明,高毛利并不天然对应高净利。毛利率更接近产品和品牌的定价能力,净利润则是整个经营系统的总成绩。
8家公司前三季度四费合计约110.19亿元,同比增长14.5%,远快于0.6%的营收增速。其中销售费用74.55亿元,管理费用16.50亿元,研发费用11.05亿元,财务费用8.09亿元。尤其财务费用,去年同期约1.58亿元,今年增加约6.5亿元,单看增量规模,已经相当于16.67亿元利润缺口的近四成。
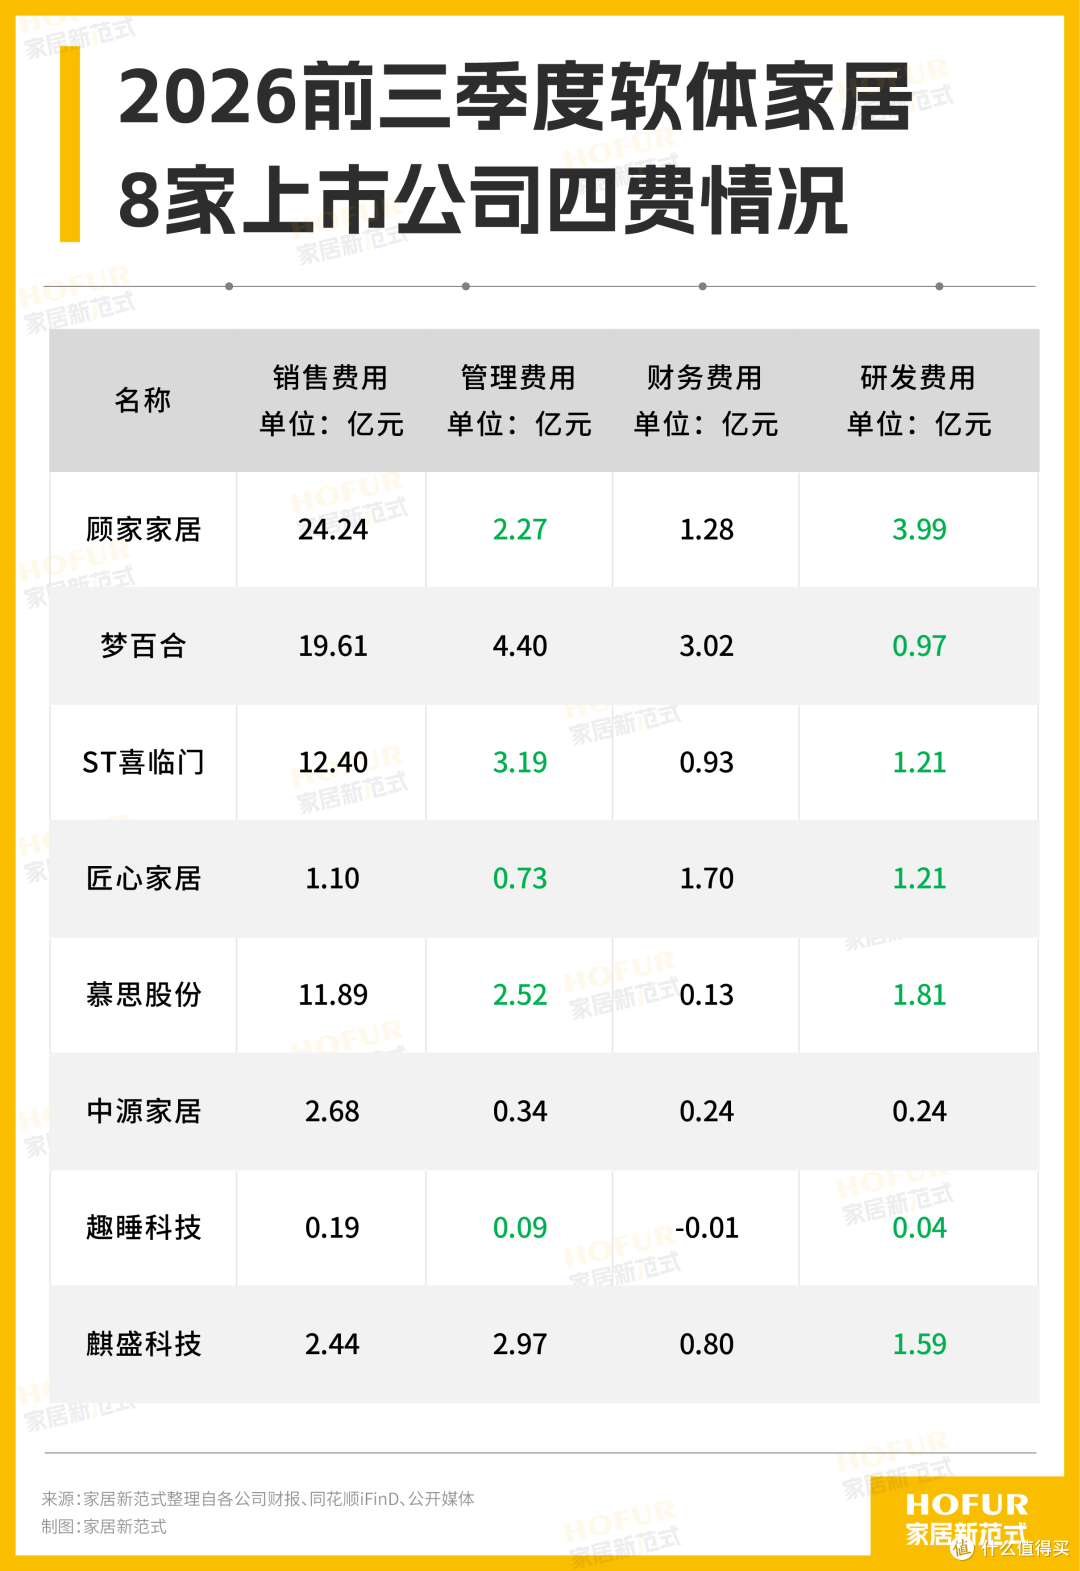
「家居新范式」对比各家的四费投入发现,销售费用最高的是顾家24.24亿元,其次是梦百合19.61亿元、喜临门12.40亿元、慕思11.89亿元;研发投入强度最高的是麒盛,研发费用率6.41%;财务费用方面,梦百合3.02亿元、匠心1.70亿元、顾家1.28亿元、喜临门0.93亿元、麒盛0.80亿元。
销售费用对应渠道和获客效率,研发费用考验新品能否转化为收入,管理费用反映组织效率,财务费用则直接考验企业对汇率、融资和全球资金的管理能力。四费增长明显快于收入,本质上意味着企业为了维持同样一块收入,需要调动的经营资源正在增加。
三季度利润受损,但仍能造血
利润下降近五成,8家公司前三季度经营活动现金流净额合计约37.11亿元,去年同期约37.07亿元,基本持平。
从经营现金流净额规模来看,顾家以16.55亿元居首,梦百合9.54亿元、匠心5.12亿元、慕思3.17亿元随后。值得关注的是,部分企业在利润承压时,主营业务仍保持了较强的现金回笼能力。
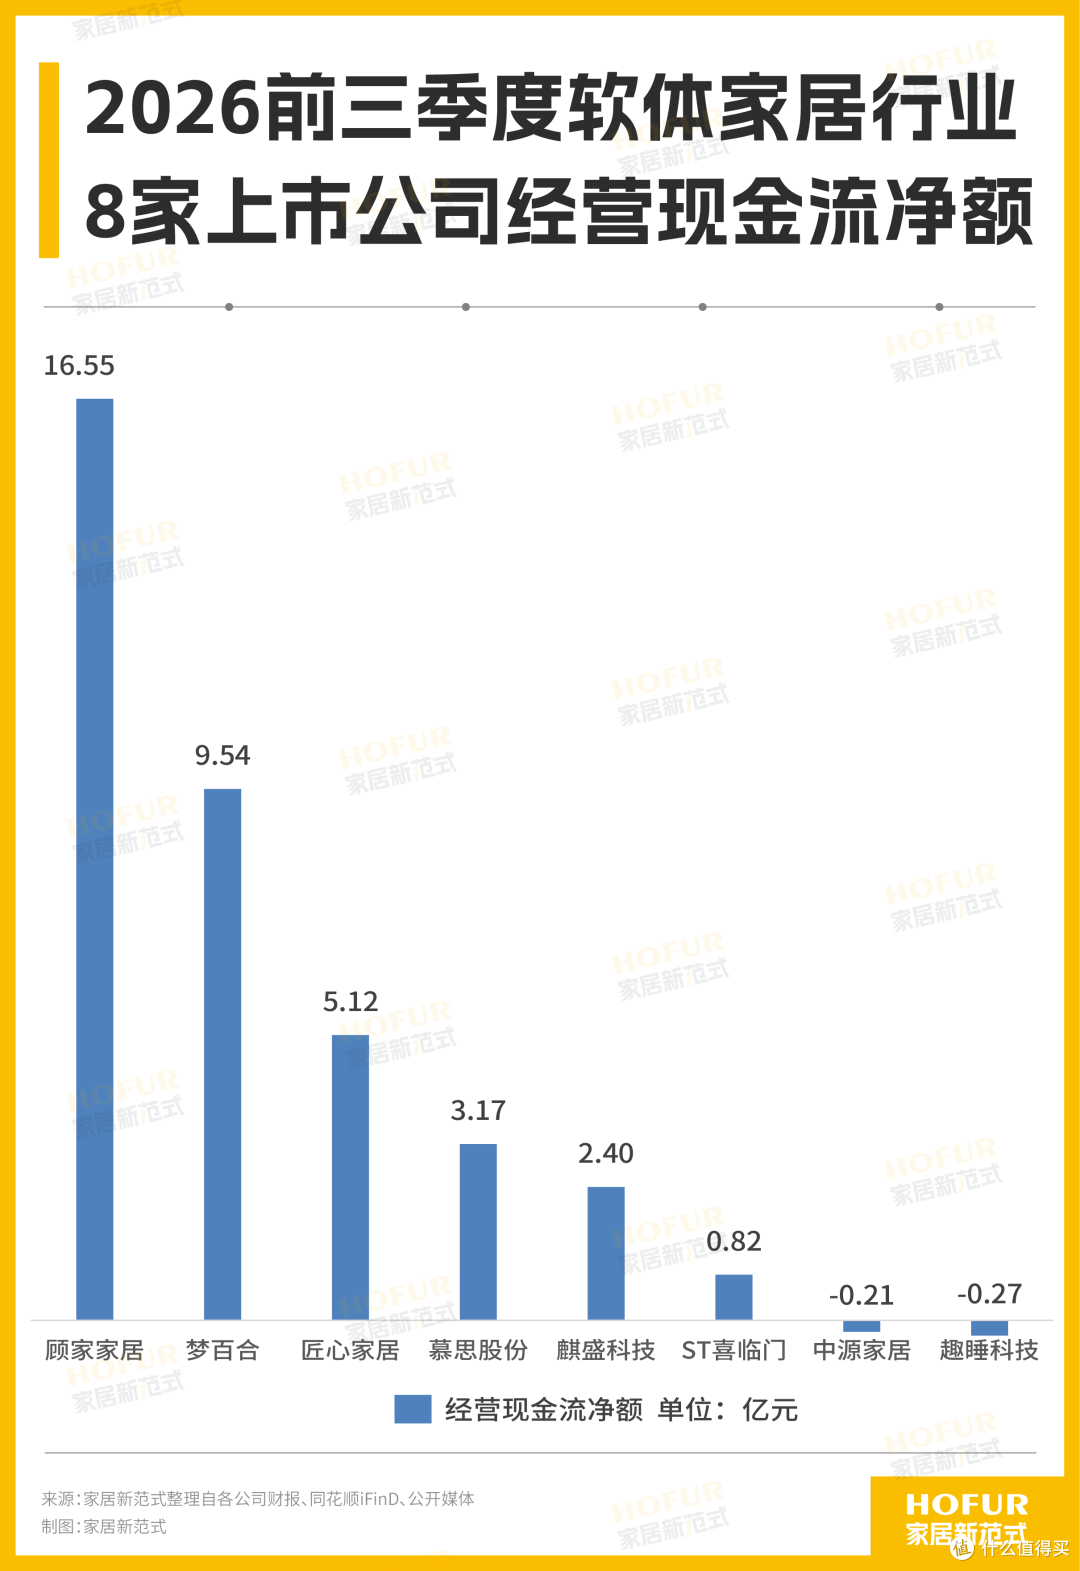
比如梦百合,前三季度亏损3.75亿元,但销售商品、提供劳务收到的现金增至76.76亿元,经营现金流达到9.54亿元,同比增长35.17%。这意味着,虽然个别工厂火灾、停产等因素虽然大幅影响了当期利润,但主营业务的销售回款并没有同步收缩。另一个代表就是慕思,其经营现金流增长105.62%,公司解释主要来自税收返还增加、支付税费减少。
较高的现金转化水平,背后考验的并不只是销售规模,更是回款、库存和营运资金管理。利润承压时期还能保持较强现金流,意味着企业至少在把收入收回来、控制资金占用这两件事上保持了韧性。
另一方面,「家居新范式」对比营收和现金流净额时发现一组反差数据。中源前三季度营收增长43.03%(为8家公司中最快),经营现金流却由正转负,公司明确表示,主要因为境外品牌零售业务扩张,需要增加前置备货。收入越向海外零售和本地化深入,资金越可能先“压”在库存、仓储和渠道中。
喜临门则把资金效率的问题进一步延伸到了经营之外。公司前三季度经营现金流已经转正至8202万元(上半年为负),但投资活动现金流净流出14.88亿元,资金被大股东占用和冻结占住,账上的钱不归自己调度。
海外零售需要备货,渠道扩张需要投入,智能化需要研发,资产布局同样需要资金。收入规模越大、增长链条越长,资金调度能力就越容易成为新的分水岭。
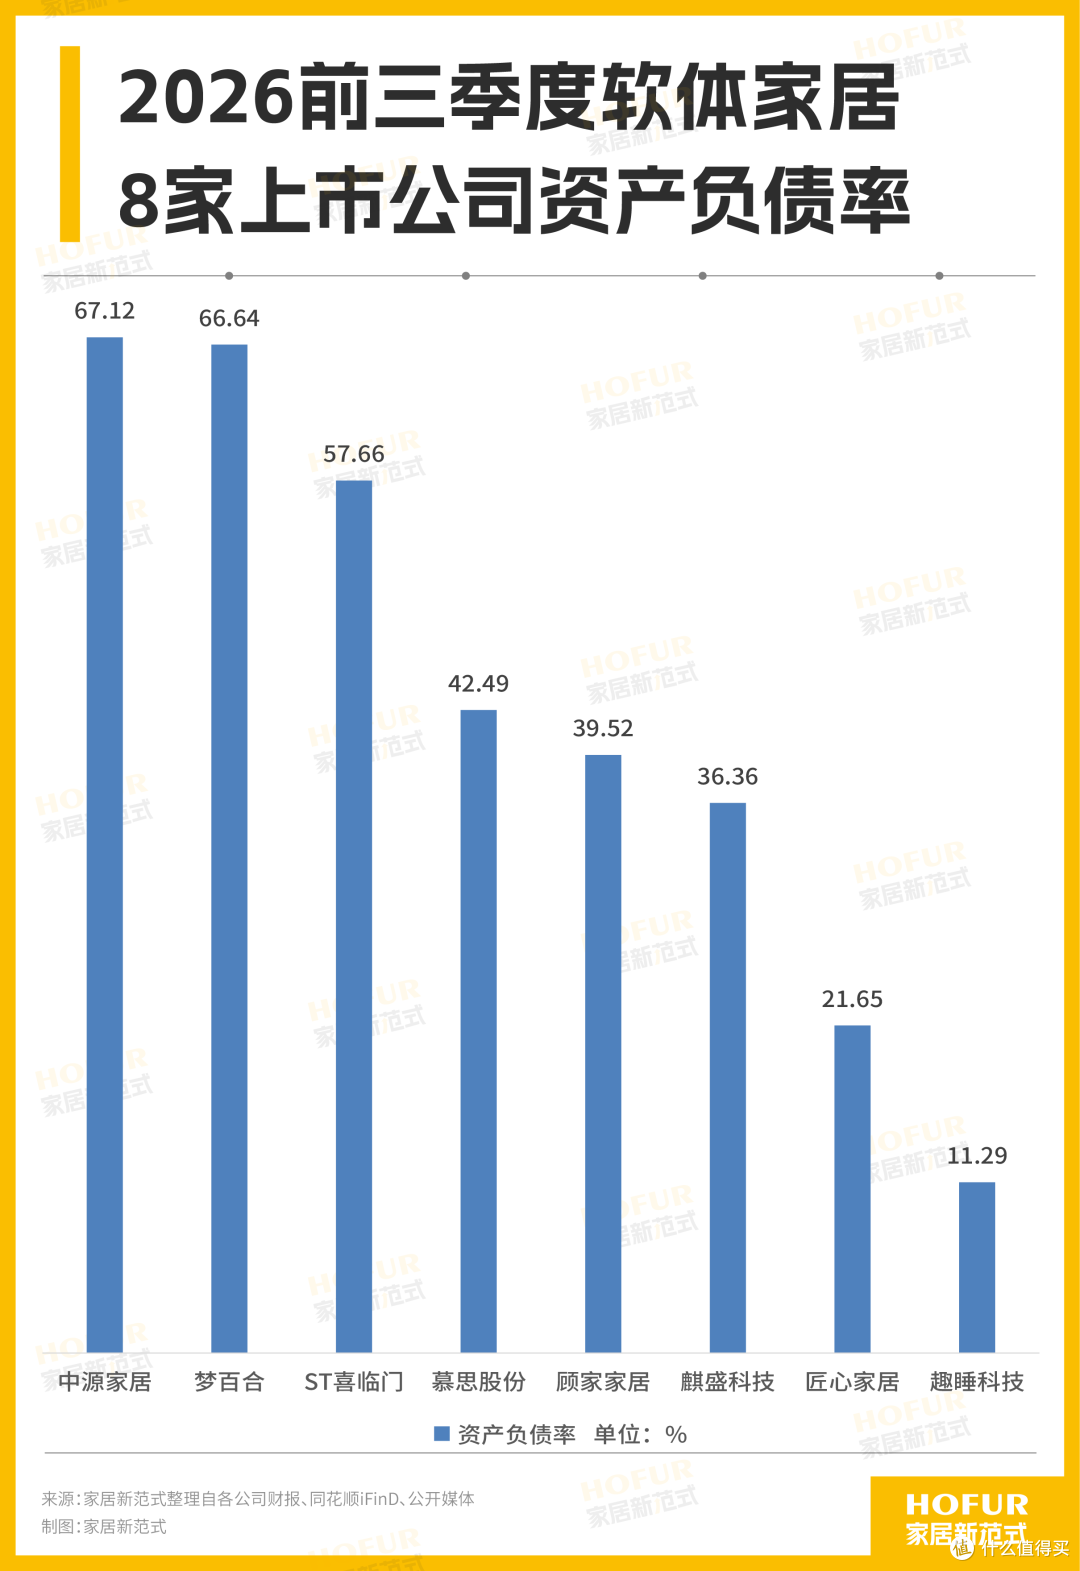
结语
2026年三季度,在需求端,伴随着新房继续收缩,二手房和存量换新正在接棒;企业端,规模、全球化、智能化仍然可以创造增长,但三种增长模式都需要支付新的成本。
规模增长要付组织效率的钱,全球化要付库存、汇率和资产配置的钱,智能化要付研发、教育市场和渠道推广的钱。再加上流量、原材料以及偶发事件,企业每获得一块钱收入,需要经过的“收费站”正在越来越多。
增长越来越“贵”,并不是企业花的钱简单变多了,而是收入转化成利润、利润再转化成现金的链条,正在被拉长。对进入存量竞争的软体家居行业来说,能增长已经不够,能把增长做成可持续的增长,才是接下来穿越新周期的关键能力。