9月19日,虎嗅报道了一家纯电新势力去申请“燃油车生产资质”的消息,主角是零跑。消息传开,车圈舆论迅速裂成两半:一边是“打脸派”——朱江明2024年在巴黎车展还放话“三年后国内纯燃油车可能就不存在了”,这才两年,转头就去要油车的准生证;另一边是“补票派”——零跑压根没打算造油车,这张证是给插混办的。
小红书上有篇24赞、20条评论的帖子,标题就问出了大多数人的困惑:“零跑不做新能源了?突然申请燃油车资质”。评论区第一条高赞留言更直接:“插混不就是上绿牌的,也属于新能源范畴啊?”小红书
这个困惑非常合理,因为答案确实反常识:同一台插混车,在国内的生产端被归进“燃油车”,在税收端又被算作“新能源”。这两本账不对齐,就有了这出“纯电车企申请油车资质”的戏。今天把三笔账一次对完:法规账、出海账、买车账。
第一笔账:插混在国内为什么算“油车”
先说清楚这次事件的因果链:9月16日技术日,零跑发布MM-i多模混动电驱,官宣入局插混;三天后,零跑相关负责人向媒体确认,公司正在国内申请燃油车生产资质。知乎微博
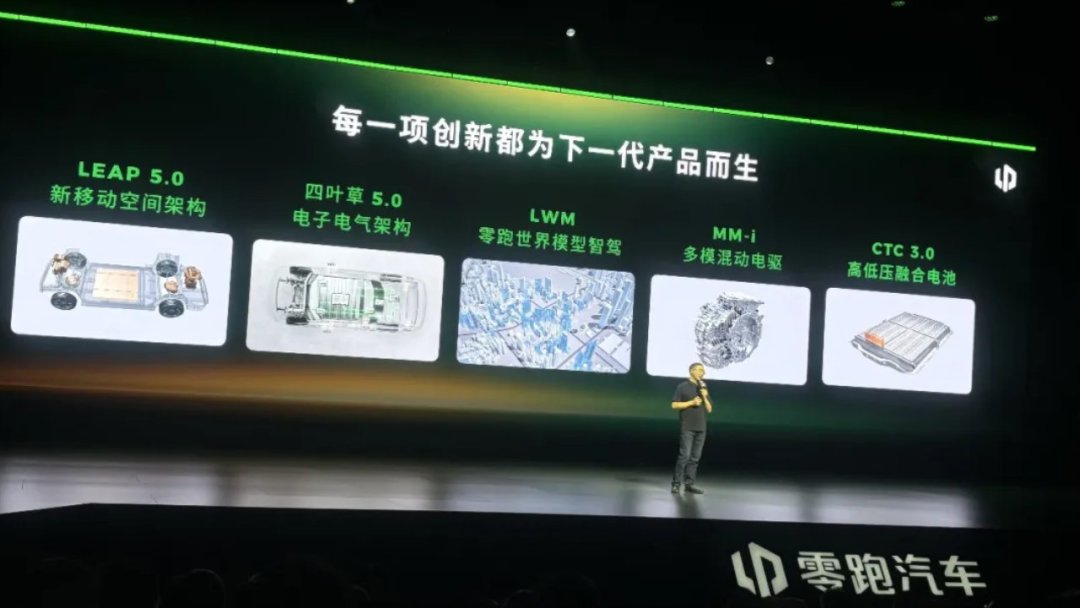
为什么造插混要燃油车资质?依据是2019年1月起施行的《汽车产业投资管理规定》(发改委22号令):整车投资项目按驱动动力分两类——发动机提供驱动力的,归入燃油汽车类,传统燃油、普通混动、插电混动都算;靠电动机驱动的,归入纯电动汽车类,纯电和增程式在这一类。知乎
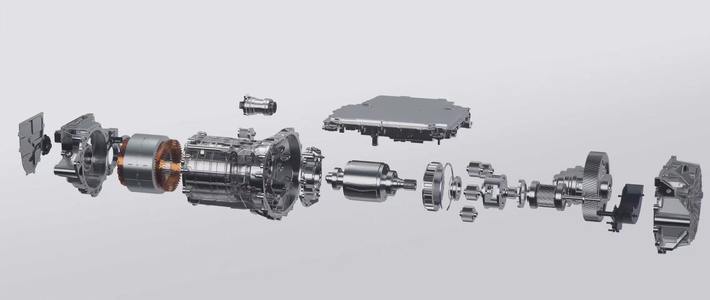
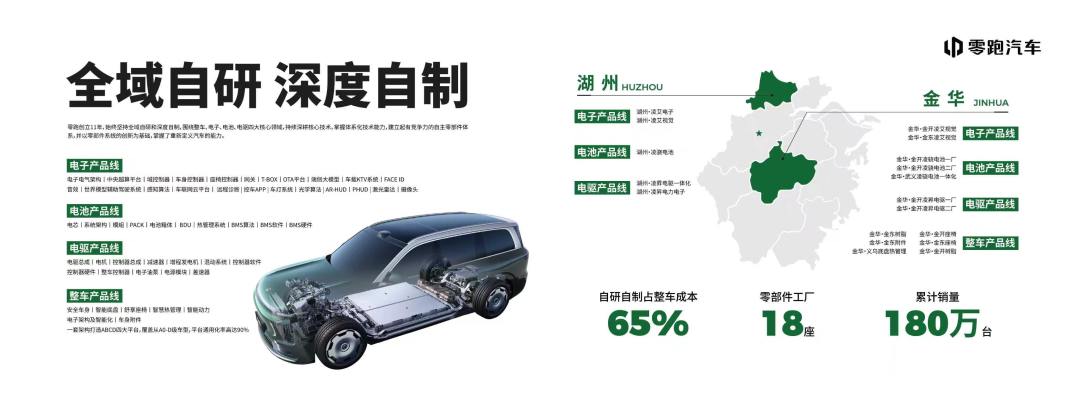
零跑手里那张资质,是2020年底花5.1亿元收购福建新福达换来的,类别是“纯电动乘用车(含增程式)”。翻译一下:能造纯电、能造增程(增程的发动机不直驱车轮,只发电,所以归电动类),唯独造不了发动机能直驱的插混。技术日发布的MM-i恰恰是直驱插混——朱江明在群访里介绍,这套架构发电机可以并联驱动,最多三个动力源(双电机+发动机直驱)。技术发布了,资质没跟上,国内就一台都不能生产。微博
更有意思的是税收那头。按财政部、税务总局、工信部2023年第10号公告,2026年1月至2027年12月新能源汽车购置税减半征收,而享受政策的新能源汽车名单里,白纸黑字写着“插电式混合动力(含增程式)汽车”。知乎
也就是说:办生产资质,插混算燃油车;免购置税,插混算新能源。两份文件都现行有效,一份管投资审批,一份管税收优惠。这套分类2018年定稿时,插混还是个年销几十万辆的过渡品类,谁也没料到它后来会变成中国车出口欧洲增长最快的那条曲线。
这道资质门槛还顺便解释了一个车圈悬案:为什么理想、问界、小鹏、小米至今没有一家推出过插混车型,清一色“纯电+增程”?未必全是技术取舍——增程恰好落在新势力那张纯电资质的许可范围内,而插混直驱,证上没有。微博上有条转得很多的说法:“决定技术路线的不全是技术,还有准入目录。2019年的分类,卡在2026年最热的赛道上。”
第二笔账:出海账,插混正在成为中国车的“突破口”
零跑为什么偏挑这个时候补插混的票?把镜头拉到欧洲就明白了。
2024年10月起,欧盟对中国产纯电动车在10%基础关税之上加征反补贴税,各家税率从7.8%到35.3%不等,叠加后最高接近45%。而插混当时不在调查范围内,只按10%基础关税入境。算笔直观账:一台2万欧元的车,纯电版本最坏情况要多缴约7000欧元的税,插混版本一分不用多掏。知乎
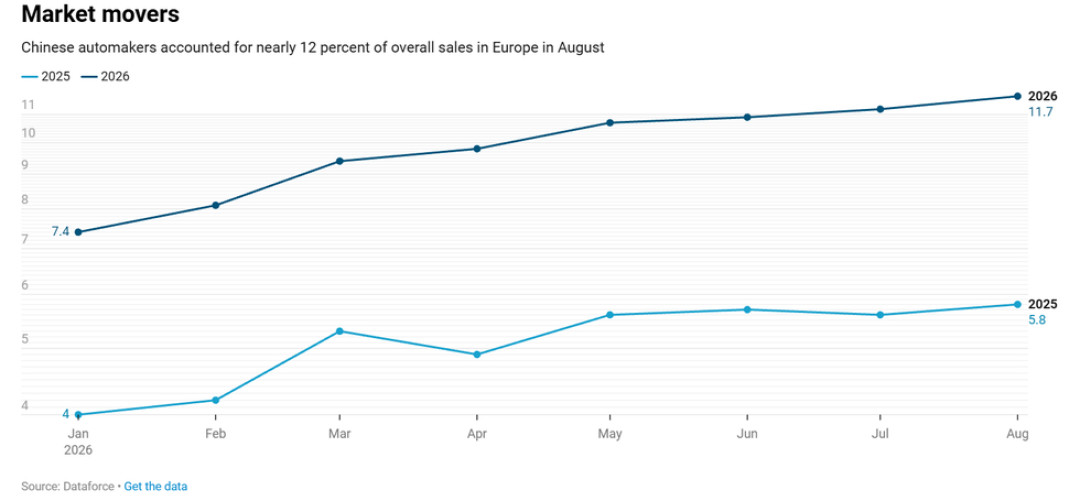
税率差很快写进了出口数字。据《金融时报》报道,中国对欧插混出口从2024年10月的月均约3800辆,涨到2026年7月的约5万辆,一年多翻了13倍。到2026年夏天,中国制造在欧洲插混细分市场的渗透率已升至近30%(也有报道称6月达34%,口径不同但方向一致)。9月中旬,欧盟官员向媒体承认中国品牌已占欧洲混动市场超过三分之一,并放话希望中方“自愿”把份额压到15%左右;商务部9月18日回应,坚决反对所谓自愿出口限制。微博
零跑正走在这条曲线上。官方数据显示,今年1-8月零跑海外出口累计132118辆,其中8月仅B10一款车就出口近1.2万辆;上半年出口9.63万辆,同比暴涨372%;在意大利、西班牙等欧洲核心市场,零跑纯电车上牌量已进前三。微博
再看MM-i的落地节奏,官方的原话是“率先在海外落地,明年上半年首搭A0级车型上市”,搭载对象是零跑国际的海外车型——那是零跑与Stellantis的合资公司,不受国内资质约束,车直接在欧洲本地工厂造。本地生产这一手很关键:就算欧盟以后对进口插混动手加税,也打不到在欧洲本土下线的车。
零跑高管在技术日群访里说得更直白:混动主要是为合作伙伴准备的,尤其是国外市场;“新能源的本质是去碳,而不是去内燃机。”朱江明自己也给国内留了口子——“国内也比较适用,因为小电池还是有实际需求的,不需要背大电池。”微博
不过这笔账有个必须盯住的变量:欧盟已经盯上插混这个“突破口”。“自愿配额”的谈判只是开始,如果后续把插混纳入反补贴调查、或在本地化含量规则上做文章,这条税率差红利会逐步收窄。零跑押注本地生产是对冲手段,但配额谈判的结果,谁都预测不了。
“朱江明改口”是怎么回事
这次风波里还有一条支线:有媒体把朱江明的表态解读为“改口反对增程大电池”。把时间线摆出来看——
7月22日,中国汽车论坛:朱江明说“以增程为代表的插电混动技术不会终结,未来5到10年内,大电量的插电混动汽车在海外市场将是很强劲的产品类型”。微博
9月16日,技术日群访:朱江明说直驱插混“动力衰减少、模式多、更环保低碳,比增程模式好”,并透露直驱插混产线投了一个多亿。
从“增程不会终结”到“直驱插混比增程好”,确实容易被剪成“打脸2.0”。但注意上下文:7月那句夸的是大电量插混在海外市场,9月这句推的是小电池直驱插混在充电不便地区的适用性,两句话指向的根本不是同一个市场。
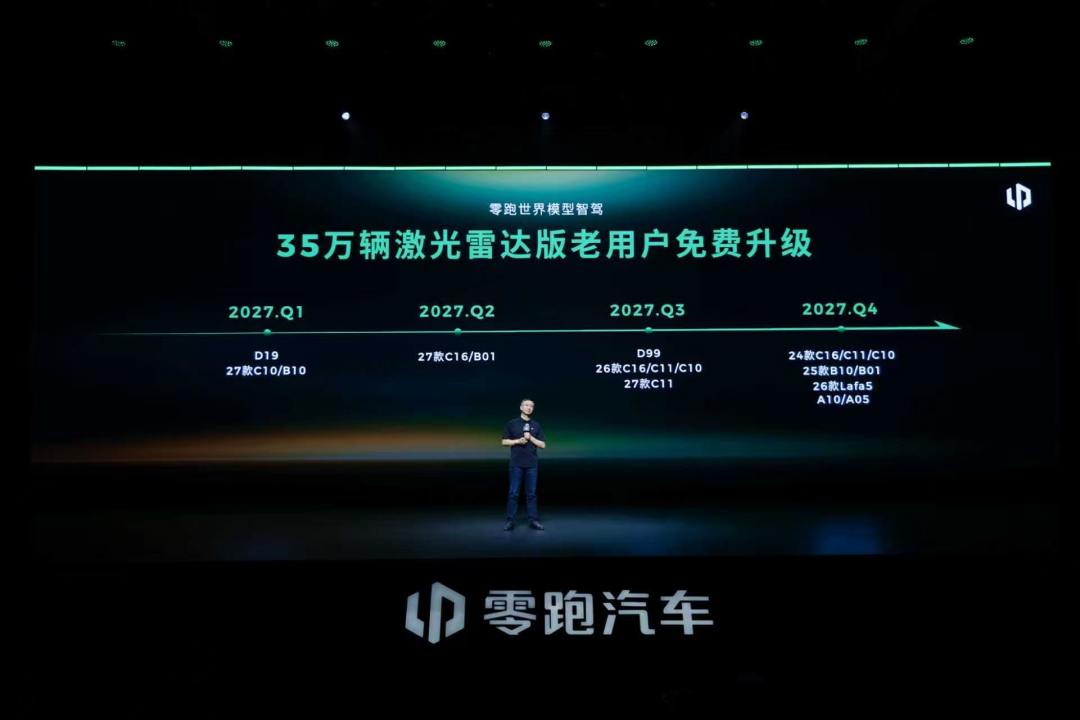
而国内的增程基本盘没有任何动摇:D19订单里增程和纯电比例约7:3,D99增程占6成,增程版还配了80度大电池、纯电版给到115度。零跑在国内主打的仍是大电池增程,MM-i的角色是出海军+技术外供(朱江明在群访里确认,平台技术输出已完成一汽合作项目)。
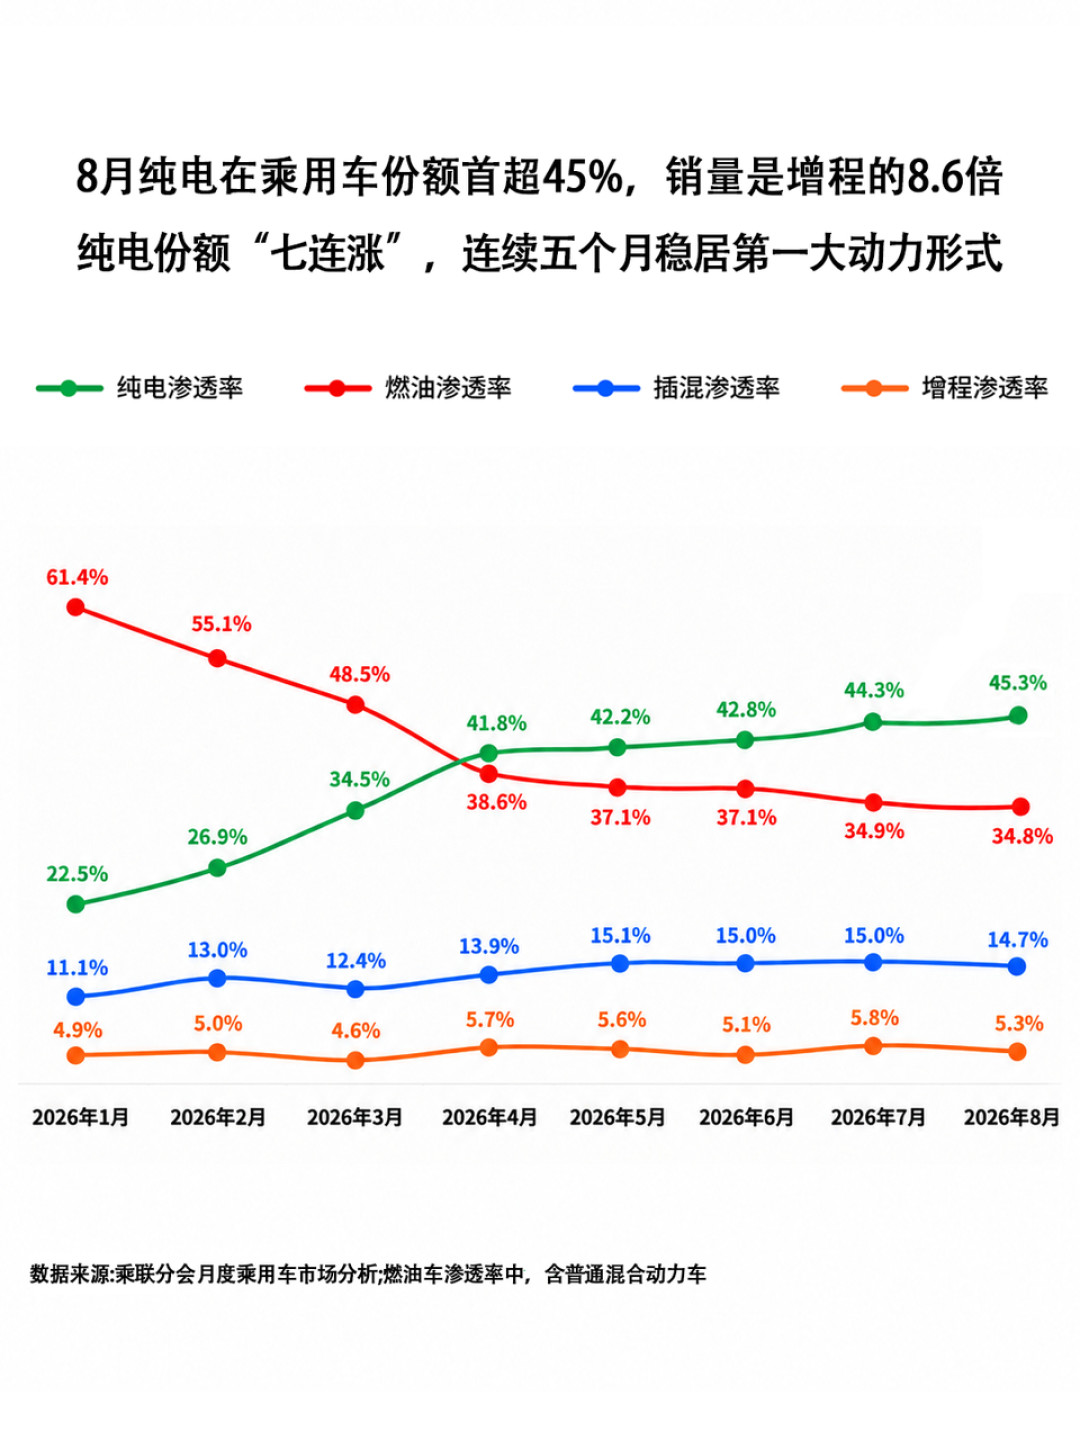
真正值得警惕的压力来自大盘而不是零跑自己:乘联会数据显示,2026年1-8月国内增程零售同比下滑19.3%,8月单月下滑22.2%,是纯电、插混、增程三条路线里唯一份额下滑的品类。增程在国内见顶的信号越来越明显——有意思的是,丰田反而计划2027年4月在中国投产增程车。一边有人退场一边有人进场,这个市场还没到盖棺定论的时候。微博
第三笔账:所以,现在该等插混、买增程还是买纯电?
把上面的账落到购车决策上,分三种人说:
1. 想等零跑国内插混的:先接受三个现实。一是时间,明年上半年首搭的是A0级小型车,不是C系列大车;二是资质还在“申请中”,《汽车产业投资管理规定》里明明白白写着“严格控制新增传统燃油汽车产能”,燃油类项目备案的大门收得很窄,能不能批、批多久都是未知数——零跑自己2020年买纯电资质都是靠收购壳公司绕的路,这次没有先例可抄;三是国内插混大盘同样在回落,零跑插混的主战场本来就在海外,国内版本未必优先。如果你盯着的是C10、C11、C16的插混版,目前没有任何公开时间表,建议别用“等”来做决策。
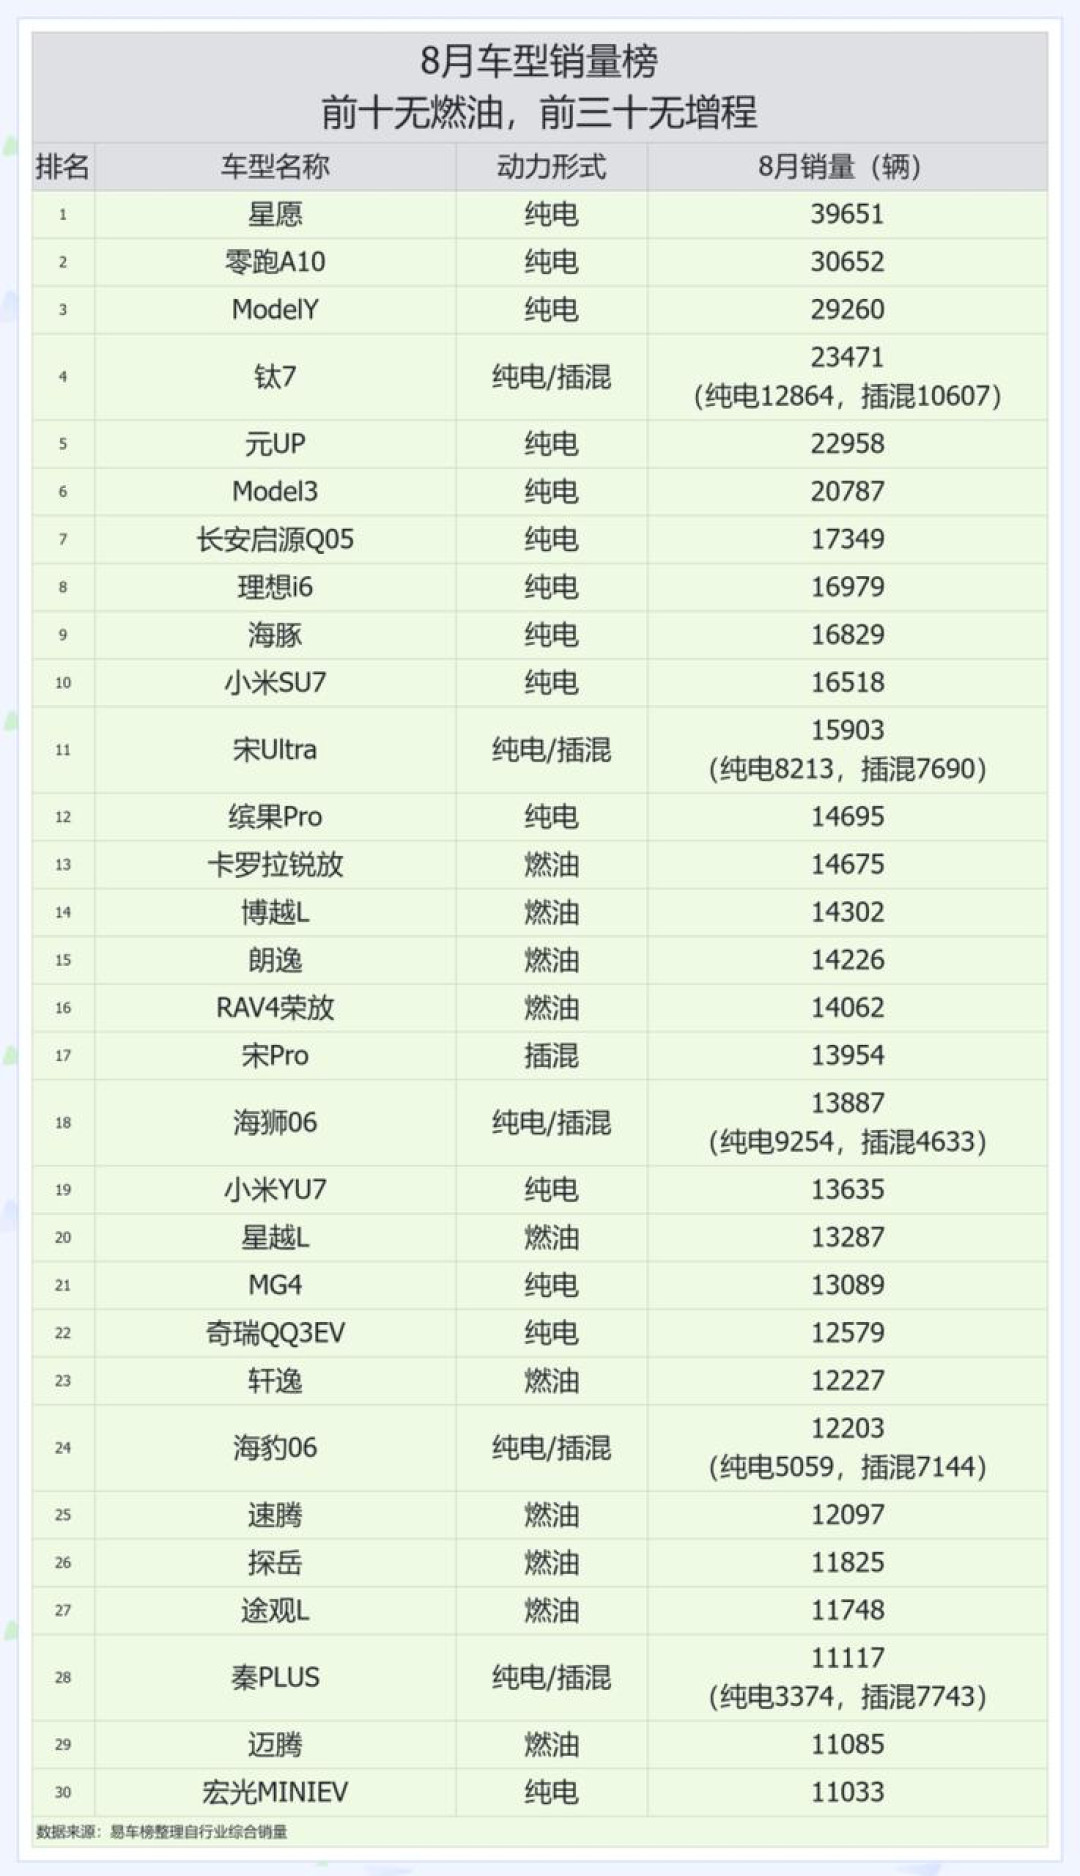
2. 正在犹豫增程还是纯电的:按自己的补能条件选,别被新闻带节奏。有家充桩、通勤半径固定,选纯电(B10、C10纯电版这个价位带竞争力很强);经常跑长途、充电条件差,增程依然是当下务实解。“纯电优先”是2026年的大趋势没错——8月乘用车零售前十已经全是纯电——但趋势是对市场说的,不是对你家车位说的。
3. 已经下定增程的车主:不用慌。国内增程大盘在跌,但零跑自家增程订单占比还在6-7成,产品线短期不会动;MM-i是面向海外和合作伙伴的增量,不是国内的替代。比起“背刺”,更该盯的是后续OTA节奏和保值率。
接下来值得盯的四个信号:
零跑燃油车资质的批复进展——批下来,它就是头部新势力里第一家能造插混的;批不下来或拖成持久战,插混的归类修订反而可能被推向台前;
工信部新车申报目录里,是否出现零跑插混车型(这比任何官宣都实);
欧盟对中国插混的动作——反补贴调查会不会扩围、“自愿配额”谈成什么样;
明年上半年那款A0级插混的定价——如果零跑把性价比打法复制到插混上,10万级市场又要重新洗牌。
一句话收尾:零跑申请燃油车资质,不是“叛变新能源”,而是一家月销10万的车企在法规分类和全球关税的夹缝里,给自己补一张出海的船票。对国内买家来说,这张船票短期内改变不了你的购车清单——但如果你关注零跑这家公司能不能走远,它比任何一场发布会都值得盯。