

上周末,儿子拿着手机过来给我看。他们业主群里有人转了一篇《商转公,一辈子能省几十万》,他说:“爸,我听说咱们这儿商转公又开了,我去排个号。”
我让他先别动。不是不让转,是这笔账得先算对。我是老周,家里那个管钱的人,遇到新问题,老规矩:查清规则,列出数字,再决定我家转不转。
一、先把规则查清:商转公是"窗口政策",不是常设菜单
商转公,说白了就是把没还完的商业住房贷款,转成公积金中心发放的贷款,利率换成公积金的标准。
今年这个窗口确实在各地密集打开。武汉从2026年1月1日起把办理对象扩大到武汉都市圈,连续足额缴存6个月就能申请,还取消了原来的担保函环节;佛山从2月1日起二套住房也纳入了;珠海在2025年12月22日印发细则,允许把商贷转成组合贷款。另一头,西安的公积金个贷率2026年8月降到84.83%,五年多来第一次跌破85%,商转公照样没重启,官方答复是"资金缺口较大,暂不具备条件"。贵阳更直接,个贷率到了97.71%,商转公按号排队:7月1日新增5亿元额度,第六批放800个号段,排队序号已过3500号;短信里写明了截止日期,逾期未办,号作废,重新排。
住建部指引的口径,你先记牢:个贷率85%以下算安全线,95%以上要暂停商转公。这单生意能不能做,不取决于你,取决于城市的资金池。
二、再把利率看清楚:利差200个基点的日子过去了
群里那篇文章用的还是老印象:商贷5.88%,公积金3.25%,一年差2个多点。现在是2026年11月,这些数字全部要换。
公积金这边:中国人民银行2025年5月7日发通知,5月8日起公积金贷款利率统一下调0.25个百分点,5年以上首套2.6%、二套3.075%;2025年5月8日之前放出去的存量公积金贷款,2026年1月1日已经自动切换成新利率,免申即享。
商贷这边:5年期LPR从2025年5月定在3.5%,到今年10月报价已连续17个月没动。儿子这笔贷款,在前年那轮存量房贷批量调整里降到了LPR减30个基点,跟着重定价日走,现在执行3.2%。
两头一减:利差60个基点。西安这类城市新房商贷利率已经走到3.15%,和公积金只差55个基点。所以我说,商转公的收益窗口,已经从当年的200多个基点,收窄到今天不到60个基点。窗口越热闹,账反而越要小气地算。
三、然后算我家这笔
儿子的数字,全部来自他的贷款合同和手机银行:剩余本金82.4万元,还剩299期,等额本息,现行利率3.2%。
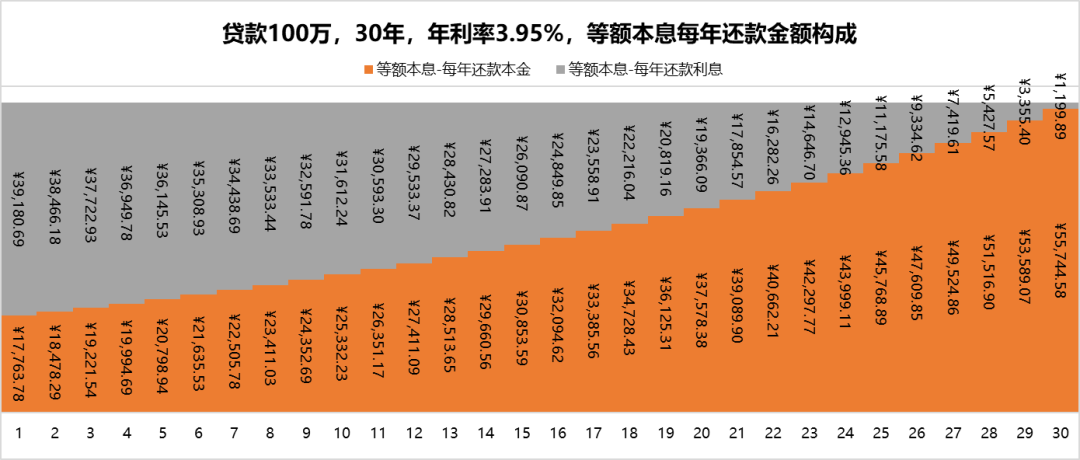
我先按"整笔全转"算:82.4万元按2.6%、299期等额本息,月供3747元;他现在的月供是4002元。每月差255元,299期算下来,共省76245元。
第一遍我算到这儿就热了。后来把细则翻完,发现我漏了两道扣。
四、两道扣下去,这单我就不急着转了
第一道,额度。公积金贷款额度,多数城市按账户余额乘20到25倍,再加封顶。我儿子账户余额3.1万元,按我们市的倍数算,能批62万元,离82.4万元差着20.4万元。麻烦的是,有的城市要求转成纯公积金贷款,超出额度部分必须自筹结清;合肥、珠海、芜湖允许部分转、剩余走组合贷。没问清就排队,白排。按62万元能转重算:每月省191元,全期省57109元。
第二道,次数。我翻海南的细则答复原文才确认:商转公计入家庭公积金贷款使用次数;合肥的新规则直接要求"借款人家庭名下无公积金贷款记录"。公积金贷款全国范围内一般最多用两次。儿子今年33岁,这套房现在空置,过几年大概率要置换。把一次名额花在60个基点的利差上,下次置换就得多付钱——次数这东西,不便宜。
还有一小笔:不少城市转贷前要对房子做价值评估,武汉的新规白纸黑字写着;担保费武汉取消了担保函环节,但没取消的城市有收先例,办理前把费用在12329问成一笔明白账。
五、我家的选择:先不排队,但也不吃亏
我们市当前个贷率在90%以上,这是我打12329问的。窗口一开就要按号等几个月,5.7万元的利息收益摊进去,还要占用一次贷款名额,这单不划算。我给他办了三件事代替:
把公积金约定提取改成按月冲抵商贷月供,余额先替他还着钱,名额不动;
盯着贴息这类过渡政策。贵阳给没排上队的人开了商转公贴息,报账制、每月补利差,申请期到2027年2月28日,不占贷款次数;我们市如果跟进,第一个报;
攒余额。公积金月缴存在涨,两年后账户宽裕了,再算一次额度账。
最后,给你的自查清单(可收藏)
排队之前,先过这四道门:
门 | 要问清的问题 | 什么情况先别转 |
|---|---|---|
利差 | 你的商贷执行利率与当地公积金利率差多少 | 利差收窄到两位数基点、又没算过全期利息的,先算 |
额度 | 余额×倍数是多少、封顶多少、差额能否自筹、能否部分转 | 差额大又不能部分转的 |
次数 | 家庭公积金贷款已用几次、五年内是否置换 | 近期要换房、想把名额留着的 |
窗口 | 个贷率多少、要不要排队、号会作废、有无按月冲抵或贴息 | 窗口紧、有替代工具的,先替代再转 |
以上是我家的82.4万元这笔账,我的选择,不是普遍建议。利率和额度口径以当地公积金中心公告和12329答复为准。
——老周,家里那个管钱的人。
当前文章无评论,是时候发表评论了