一到十一月,车险续保电话就开始轮着轰炸。更扎心的是两条消息凑到了一起:一边是交强险一年经营亏损230亿的消息刚由监管发布,车主群里一片"要涨价了"的哀嚎。另一边,不少人明明一整年没出险,续保报价反而比去年贵了几百。第一财经
亏的是保险公司,涨的是我的保费?年底交钱之前,先把这三笔账算明白。
第一笔账:交强险亏了230亿,会涨到你头上吗?
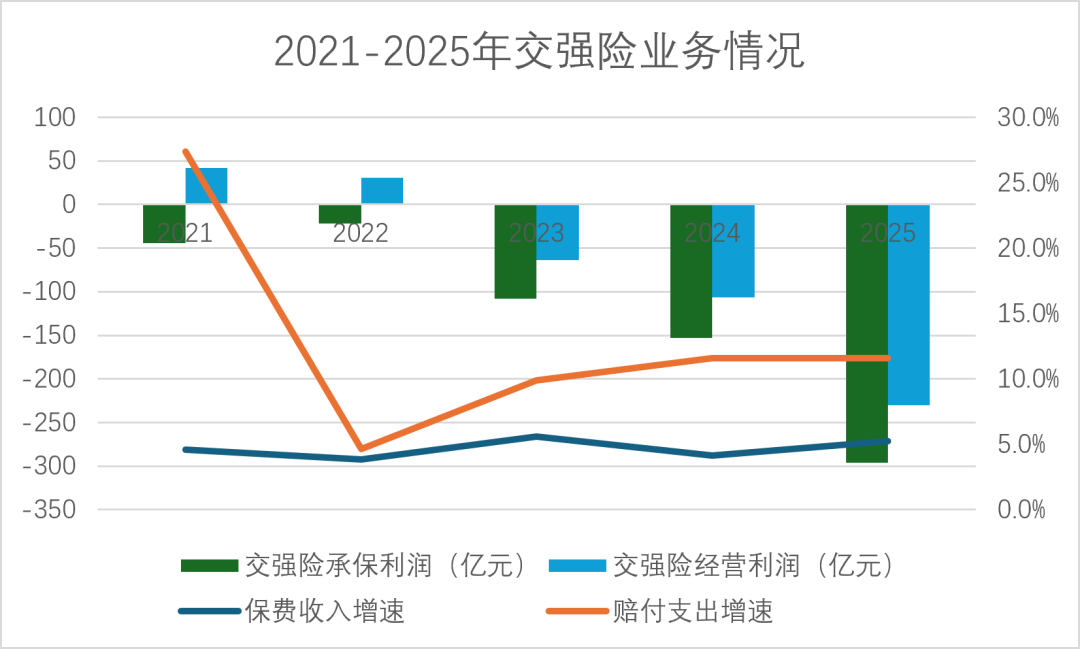
国家金融监督管理总局9月底发布的2025年度交强险成绩单:3.86亿辆机动车参保,保费收入2852亿元,赔付支出2524亿元(同比大涨11.6%),扣掉66亿投资收益,最终经营亏损230亿。第一财经知乎
亏钱的原因不神秘:人伤赔付标准逐年提高,新能源车占比也越来越大——2025年行业承保新能源车占比从上一年的8.9%升到12.1%,出险更频繁、赔得更狠。但注意一个关键数字——交强险车均保费762.1元,同比还降了0.1%。也就是说,行业亏行业的,单车交强险价格并没动;而且交强险费率调整须履行严格的法定程序,短期内全国统调基础费率的概率极低,"明年突然多交一笔"的恐慌,暂时轮不到你。第一财经知乎
第二笔账:没出险,商业险为啥反而涨了?
这才是真金白银的痛。记住一个公式:续保保费=基准保费×自主定价系数×无赔款优待系数×交通违法系数。知乎
"打折"打的是无赔款优待系数,但基准保费本身每年都在变——打折不是在去年保费上打,而是在行业协会分地区、分车型给出的基准保费上打。你的车型整体赔付率上去了——比如动力电池动辄占整车成本的40%-60%、修一次贵一次。基准保费水涨船高,折扣打完可能还比去年贵。知乎知乎
再加上自主定价系数允许在0.5~1.5(新能源0.55~1.45)之间浮动,同一款保障在不同公司报出几百块差价太正常了,有车主实测人保、平安、太平洋三家同款报价差了好几百。小红书知乎
交通违法系数也在起作用:上海2016年起就把交通违法纳入商业险定价,系数0.9~1.1浮动,违章多的人,没出险也享受不到好折扣。知乎
一句话:“不出险"早已不等于"便宜”,而是"比同款别人便宜"。
第三笔账:这钱到底该怎么花?
三者险别抠:200万起步、300万更稳,保额翻倍差价却很小,这是赔豪车、赔人伤的保命钱;顺手加上医保外用药责任险,几十块钱,堵的是人伤理赔最大的窟窿。小红书
车损险看情况:新车、电车必买(新能源专属车损覆盖三电和自燃);十年老车就掂量下残值,别为不值钱的车身付全险。
被拒保了别吵架:出险多次被一家拒了,换一家通常能保,只是保费上浮。新能源投保难还有兜底——保险行业协会牵头的"车险好投保"平台,微信、支付宝都能进,按规则保险公司不得拒保。知乎
动手实操:到期前一个月就能比价,电话、线上渠道各拉三份报价,只对比险种和保额,别被赠品带跑;遇到捆绑销售或话术套路,记住银保监投诉热线12378,评论区真有人靠投诉拿回过全赔。
保险的钱,要花在明处。这三笔账算清了,业务员就忽悠不了你。