
















22
28
银行来电推月费率0.6%的分期,我算出来年化13.03%
2026-11-16 13:40:44
0点赞
0收藏
0评论
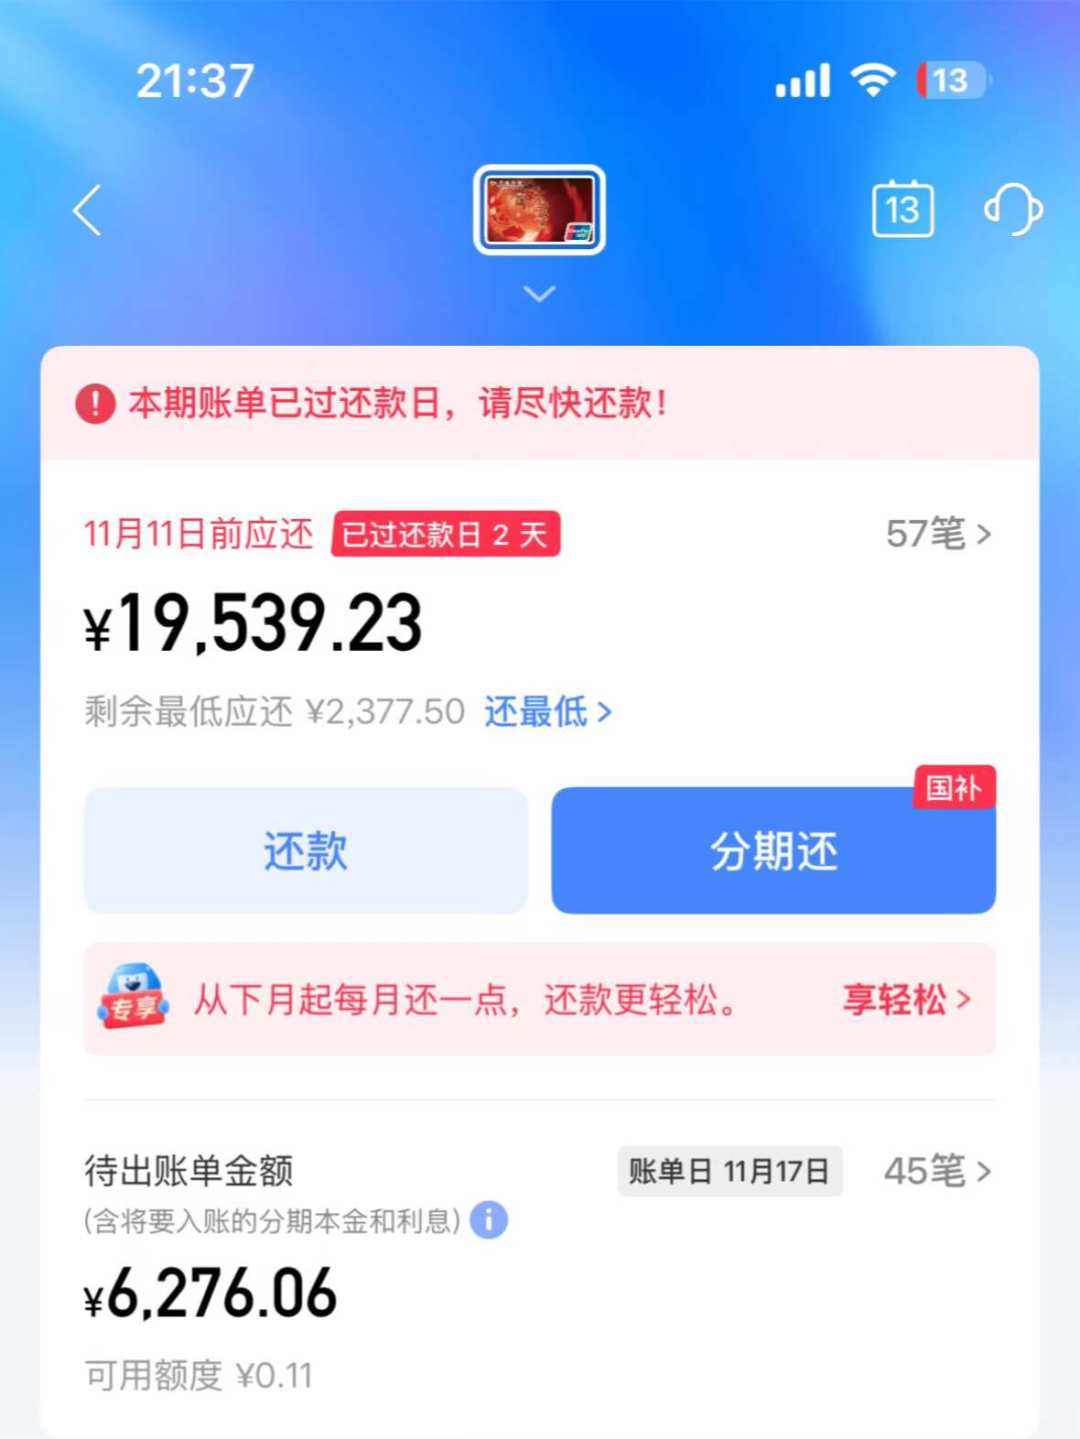
双11那晚过完,我爱人的信用卡账单跳到19539.23元。第二天一早,银行客服来电,声音很热情:"给您开通账单分期,月费率只要0.6%,一万块一个月60块手续费,很划算。"我盯着手机上的分期页面,差点就点了确认——好在这之前,我先按了一遍计算器。
一、0.6%是个障眼法
“月费率0.6%,一年7.2%”,这是电话里最容易让人松口的说法。我拿一万块分12期算了一遍账:每月还本金833.33元,手续费60元照10000元的全额收,一年手续费合计720元。
问题出在:本金是分月还掉的。到年中,你实际欠银行的平均只有五千来块,可银行还是按一万块在收60元/月的费。收的费没打折,借的钱少了一半——这就是真实利率翻倍的根源。
我用Excel对着实际还款流水算内部收益率:=RATE(12,-(10000/12+60),10000),乘12,年化13.03%。比"7.2%"接近高一倍。换成0.75%的月费率,同样口径是16.2%。你可以把这个当速算口诀:12期账单分期,真实年化约等于名义年费的1.8倍,期数越多、偏差越大,精确数一律拿上面这条公式去套。
二、银行条款自己写了上限
这笔账不是我第一个看穿的。监管早在2022年的13号文里就要求:信用卡分期必须以明显方式展示年化利率,分期期限不得超过5年;今年8月1日起施行的个人贷款综合融资成本明示规定,又进一步要求把各类息费用IRR口径折成一个"年化综合融资成本",一页表列清楚,表外不得再收钱。所以你现在打开正规银行的分期页面,应该能看到一个比0.6%×12高得多的年化数字。
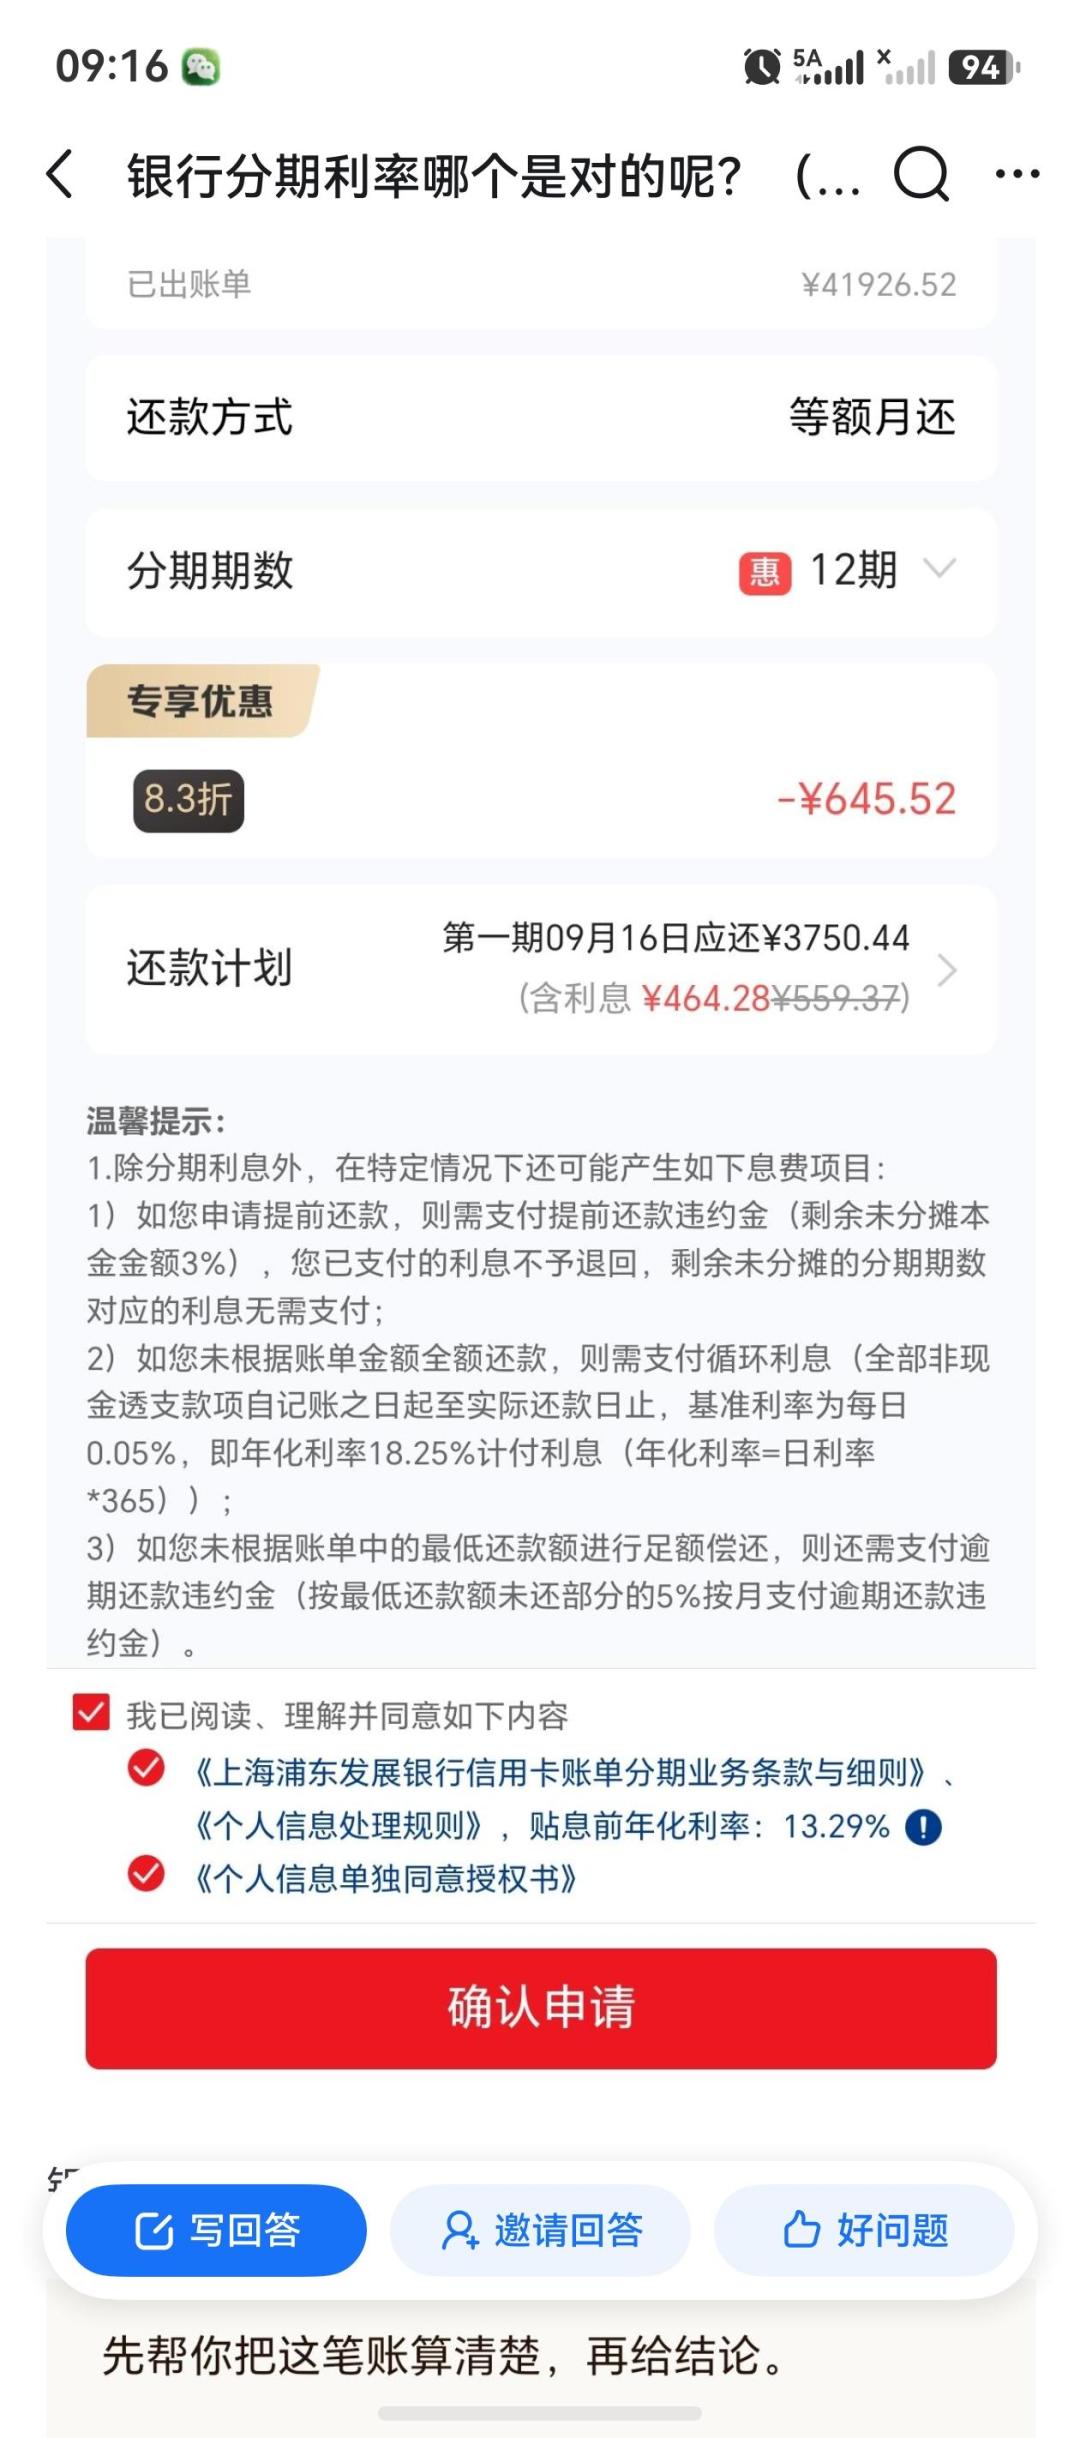
我特意翻到一家大行龙卡账单分期的条款页,白纸黑字写着:近似折算年化利率(单利)最高不超过18.25%。18.25%是什么概念?正是最低还款日息万分之五乘365天的年化——银行把最贵的那档写进了条款,说明0.6%月费率从来不是成本天花板,只是推销话术的地板价。
三、我栽的两个跟头
算出13.03%之后,我自我感觉良好:大不了用几个月提前结清,用多久付多久。结果打客服电话直接被上了一课——按月收取手续费的模式下,已经入账的手续费不退,我翻到的那份官方条款同样写明"已收取的分期利息不予退还";有的银行对提前结清还要另收一笔剩余本金3%上下的违约金。“随用随还、提前无成本”,是我一厢情愿。
第二个坑差我自己踩:还不上就还最低还款额。日息万分之五听着像零头,但最低还款是全额计息、从记账日起按周期滚动的,只还最低把账单拖满一个月,成本比老老实实分期还高。13.03%和18.25%之间,没有哪个是便宜的。
四、唯一让我多看一眼的,是贴息
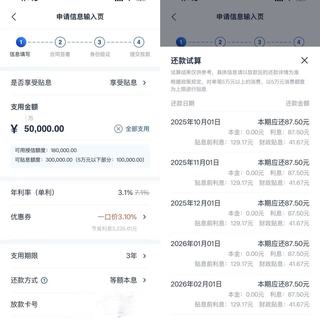
今年有个新变量:信用卡账单分期首次纳入了个人消费贷款财政贴息,按年化1个百分点补贴,单人单机构年度上限提到5000元,政策窗口到12月31日截止。我把它也摆进账本:13.03%减去1个点,还有12%出头。作为对照,8月几家国有大行公示个人消费贷年化综合融资成本上限时,写的封顶数字是6%(口径不含信用卡贷款)。
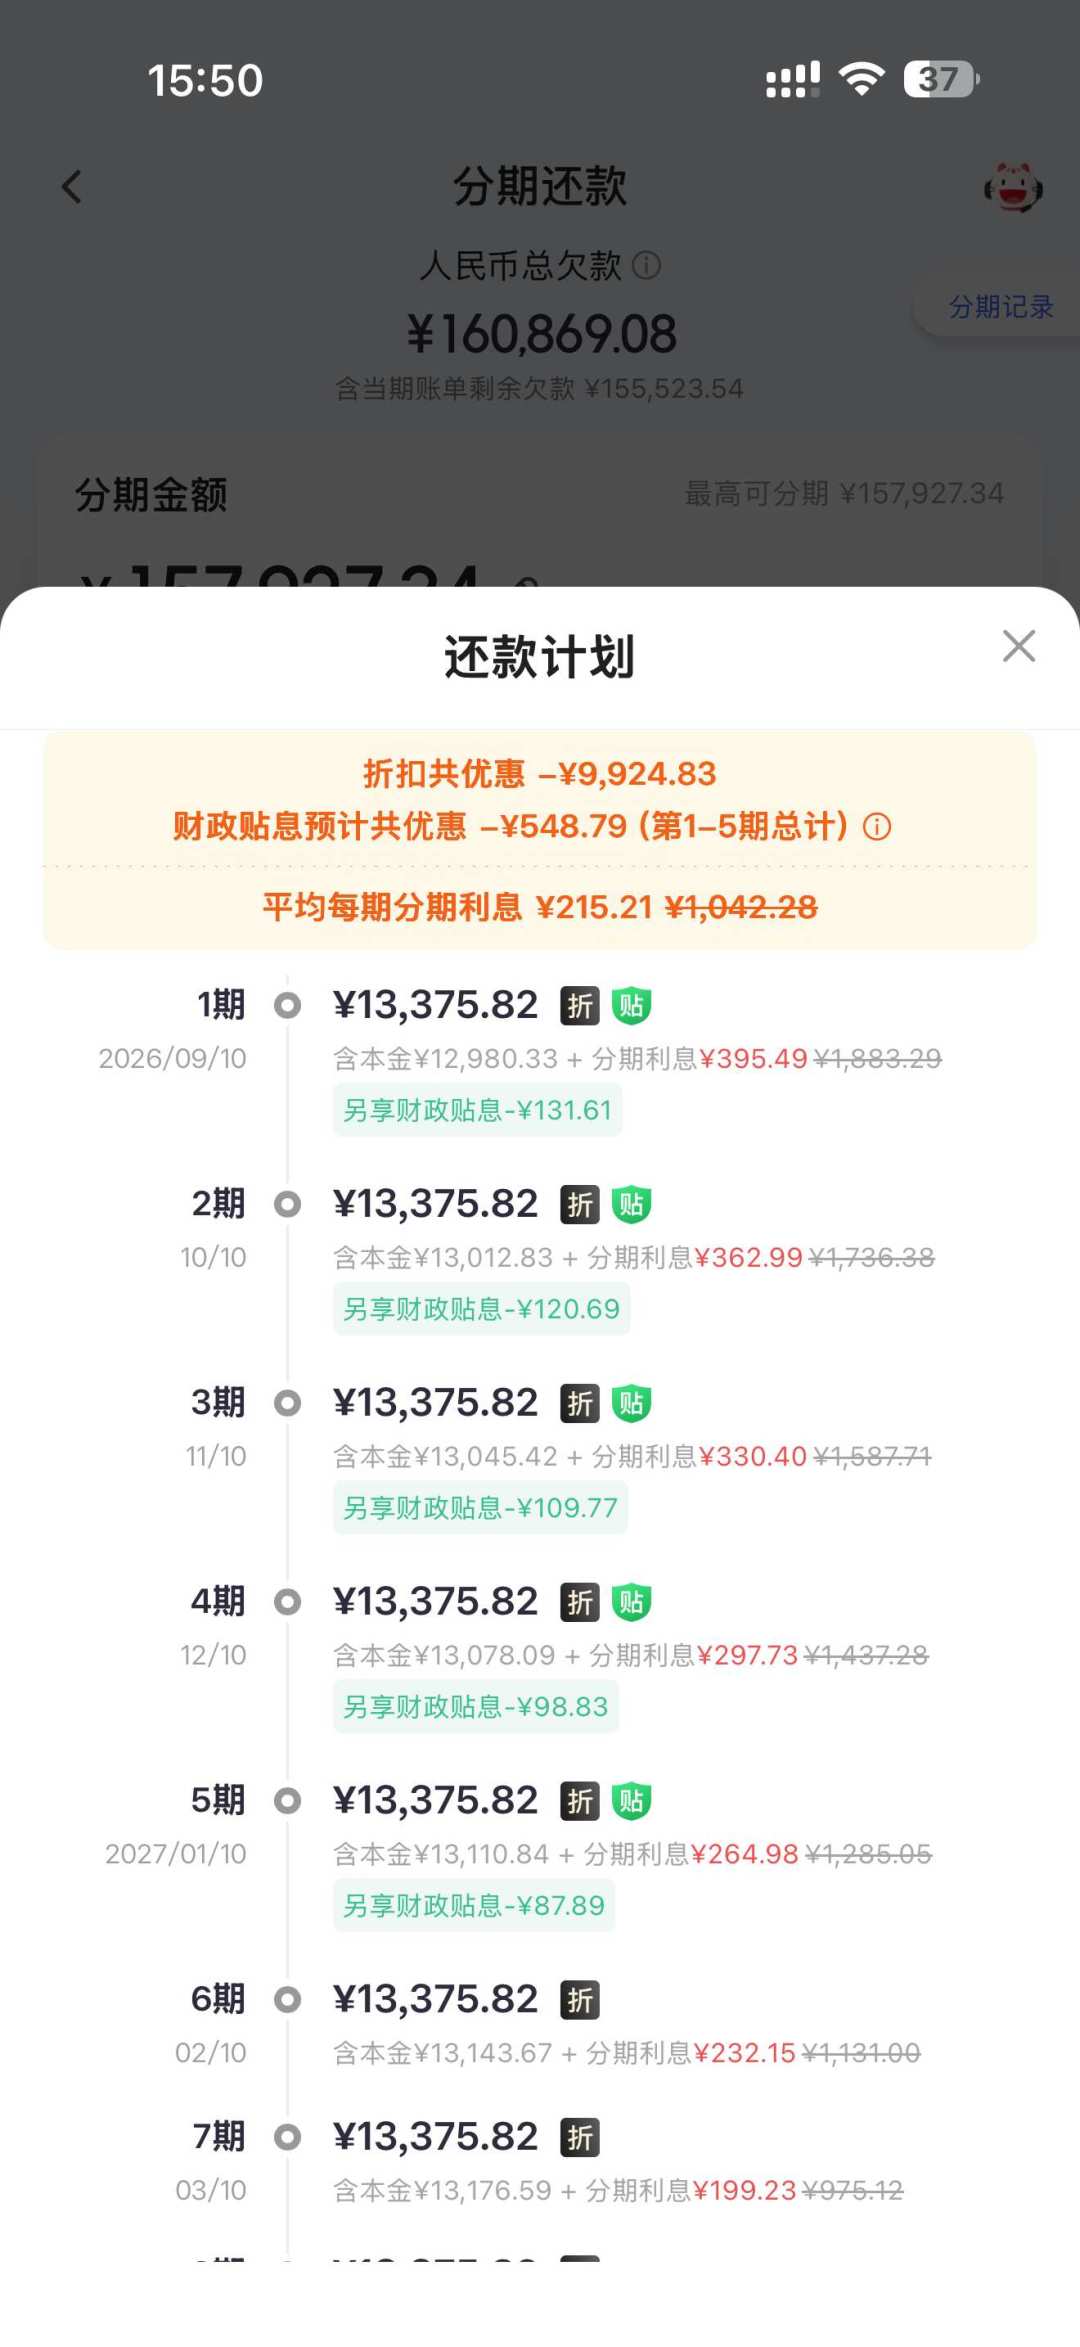
所以这笔账的结论很清楚:贴息是"贵的东西打了个折",不是"这东西便宜了"。如果确实要借钱周转,利率区间更低、成本明示更完整的品类,值得先去比一遍;如果账单本来就还得清,12%和13%之间的差别,不值得你多打一个电话。
五、我家的分期决策,四句话
真免息才用:商家或银行全额补贴利息的3C免息分期,按期还、不产生任何费用,这是我唯一会主动开的分期;
带"手续费"字样的,先找页面上的年化利率标注,超过8%,宁可全额还款也不点分期;
真遇到现金流缺口,先去比明示利率更低的产品品类,别在分期电话的说服下当场签字;
最低还款只当应急的最后一步,绝不当常规工具。
那19539.23元,我家最后全额还清了,免息换的那台手机留下了,分期页面从头到尾没点。
给你的三件套自查:拿上面那行RATE公式,把你收到的月费率折成真实年化;打客服只问一句"提前结清,已入账手续费退不退、违约金几个点",答案记进备忘录;12月31日前如果确实用得上贴息资格,先问清银行"按利息发生额逐期补"的口径,再决定办不办。
(老周声明:这笔账只算我家自己,以上是个人选择,不构成普遍建议;各行费率、贴息与结清条款以发卡机构最新公示为准。)
内容由AI生成