10月20日,双11第一波,一位买家花541元到手一件优衣库羽绒服。商品页挂着价保,保到11月28日。小红书
11月8日,她点开价保,退回50元。顺手重新下了一单,同一件衣服,到手404元。
137元的差价,补了50。她找客服,答复是退差以平台为准;想退货,已过七天无理由。
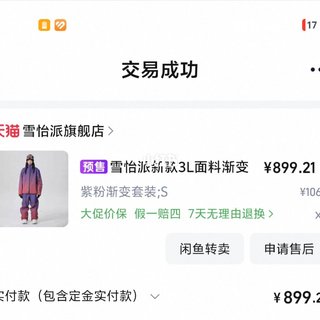
另一位买家的账更清楚。10月21日,她凑完券花208.55元买羊毛外套,页面写着「价保双十一」。小红书
11月10日,同款能到177.6元。她申请价保,系统给出的下单基准价是270.69元,结论是不能价保。
三天后,商家拒绝退货,理由是超过七天。平台客服说:便宜了只是你的个人优惠,跟我们没有关系。
两个订单,退不回钱的原因一样:价保看标价,不看你凑出来的到手价。
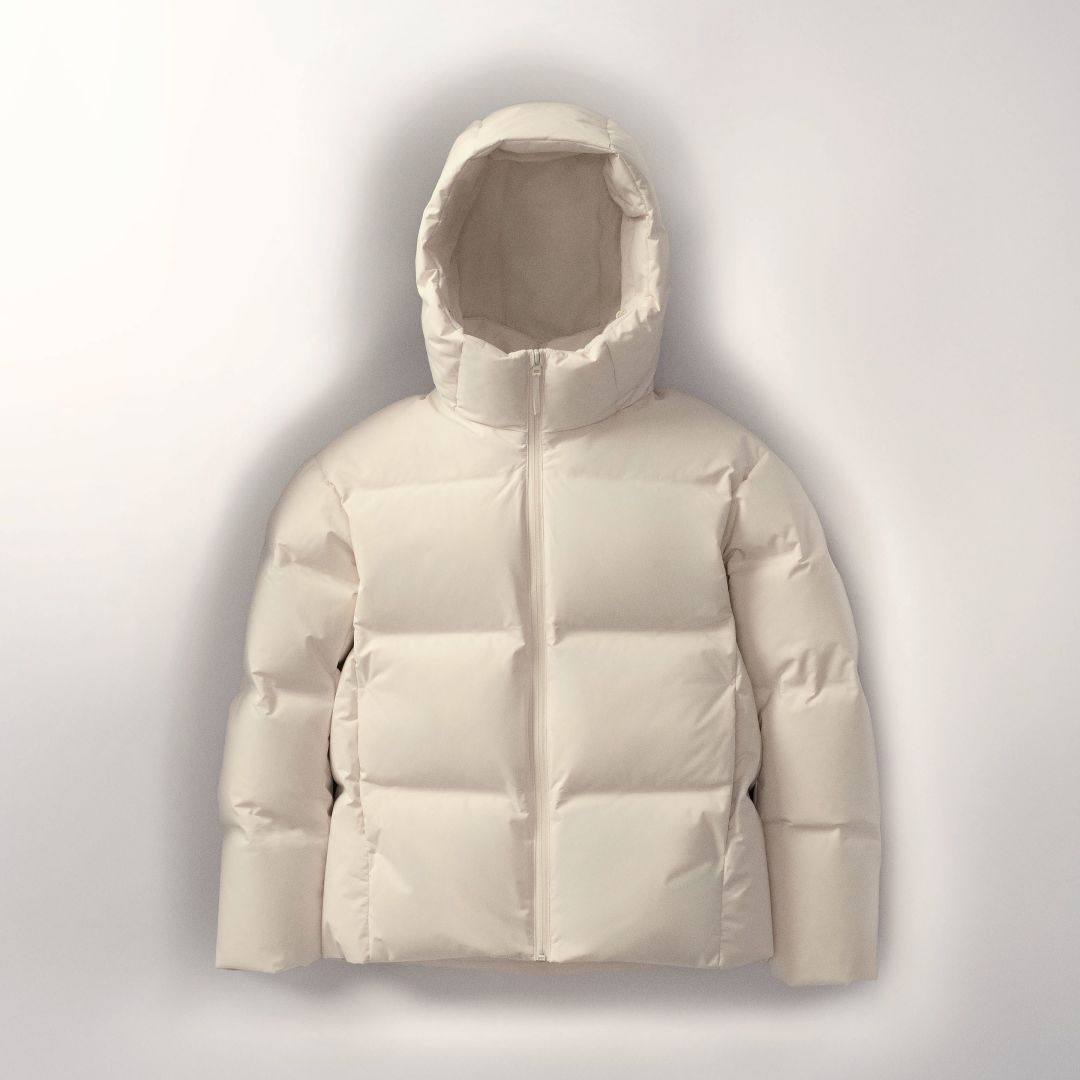
优衣库现在的价格,至少有三套。
吊牌上的标价是第一套。店头的周常价是第二套:周二上「超值精选」,是永久降价,3到6折,买完不会跌回去;周五上「限时特优」,大约7折,几天就回原价。小红书
价签也分得清:白底红字是正价,红底白字贴了几张,就是降过几次。
第三套是双11的券。店铺券2000减600,平台红包3000减400,服饰加补2000减200,再叠85折或87折,还有充950得1000的购物金。
三套压下来,标价349元的仿毛外套,能做到200元以下。
价保只认标价的变化。周二永久降价,标价降了,能保;双11券后价再低,标价没动,保不了。
价保能退多少,基本就是新标价减去你的实付,最低为零。
299元降到249元,价保拿249元对比你的实付;实付低于249元,差价是负的,一分不退。法兰绒199元降到129元,价保只退10元。男士开衫直降100元,价保10元。微博
买得越会凑,越保不到。你提前把降价空间,用券吃掉了。
所以今年双11,最便宜的不是第一天。
11月11日晚上,一条帖子写:「优衣库今年最便宜居然真是11.11这天」。633个赞,1123条评论。往年最便宜的都是第一天。
10月21日花208.55元买外套的人,到11月10日发现能到177.6元。第一波59元到手35元的人,等来了2000减600,七天无理由已经过期。
「买了退、退了买」成了常规操作。有人买退四次,有人换号重拍,有人把购物金充了退、退了充。
真正能退到钱的,是标价自己降下来的时候。
双11刚过,官方调价,有人一次价保退回两百元。11月17日周二,新一批「超值精选」又上架。这类降价改的是长期标价,才会进价保的基数。小红书
价保入口不会自己跳出来。有人是看到别人提醒,才想起来去点;有人点完才发现只补了10块。
优衣库为什么把价格拆得这么碎?
10月19日,优衣库日本宣布,11月10日起11款商品平均涨价约4%,感动西装外套从6990日元涨到7990日元,4双990日元的袜子优惠也取消。中国这边的回应很干脆:没有价格调整计划。界面新闻
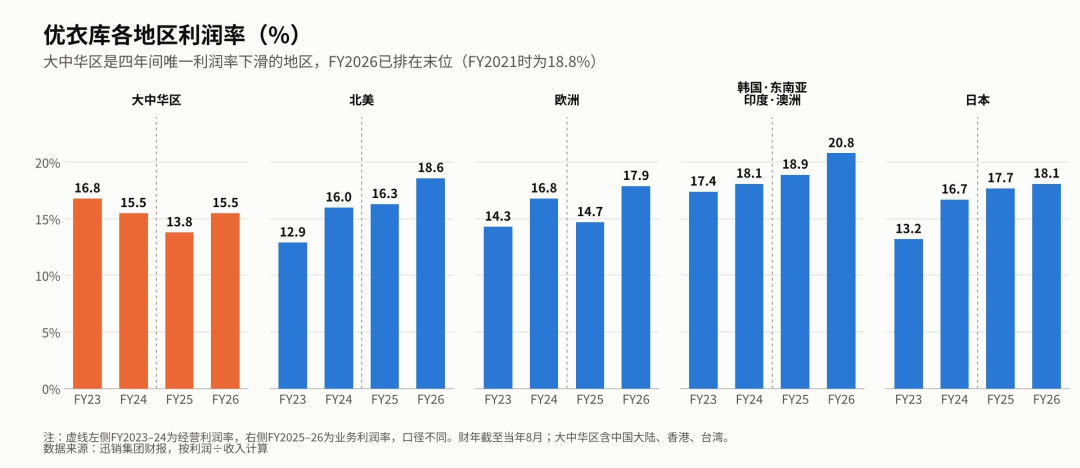
财报对得上。2026财年,大中华区营收7240亿日元,增11.3%;事业溢利1120亿日元,增24.6%。门店净减50家到958家。界面新闻界面新闻
增长不靠开店,靠单店提效。大中华区单店营收7.7亿日元,还不到日本13.9亿的六成。标价稳住,用券和降价调节成交价,是这套打法里最顺手的一招。
所以现在买优衣库,顺序要倒过来。
线上买,留着价保入口;囤基础款等周二,抢断码看周五;双11第一波别把刚需买满,11月11日之后再查一次;凑单别凑到实付远低于标价,否则价保等于没有。
还有两个期限别记混:七天无理由是退货窗口;价保按订单页面显示的期限,有的到11月28日。
优衣库没有变戏法。它只是把「最低价」拆成了很多次小降价,价保也不是兜底,只负责标价那一段。
想买得便宜,靠的不是抢第一波,而是知道它还会降,并且给自己留一条能退的路。