11月16日晚,小牛电动把2026年三季度财报甩了出来。资本市场看到的是:整车卖了53.7万台,同比涨15.4%;营收17.14亿元,同比只涨1.2%。而骑手们真正该盯住的是另一个数字——国内单车收入下降11.6%,只剩2902元。微博证券时报华尔街见闻
翻译成人话:小牛卖车卖得多得多,钱却没多赚多少,因为每辆车越卖越便宜了。
为什么车变便宜?电摩卖得更多了
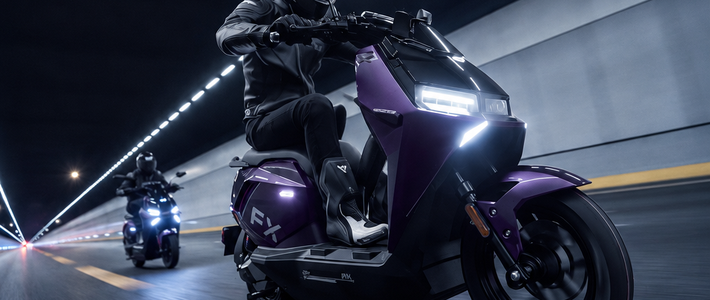
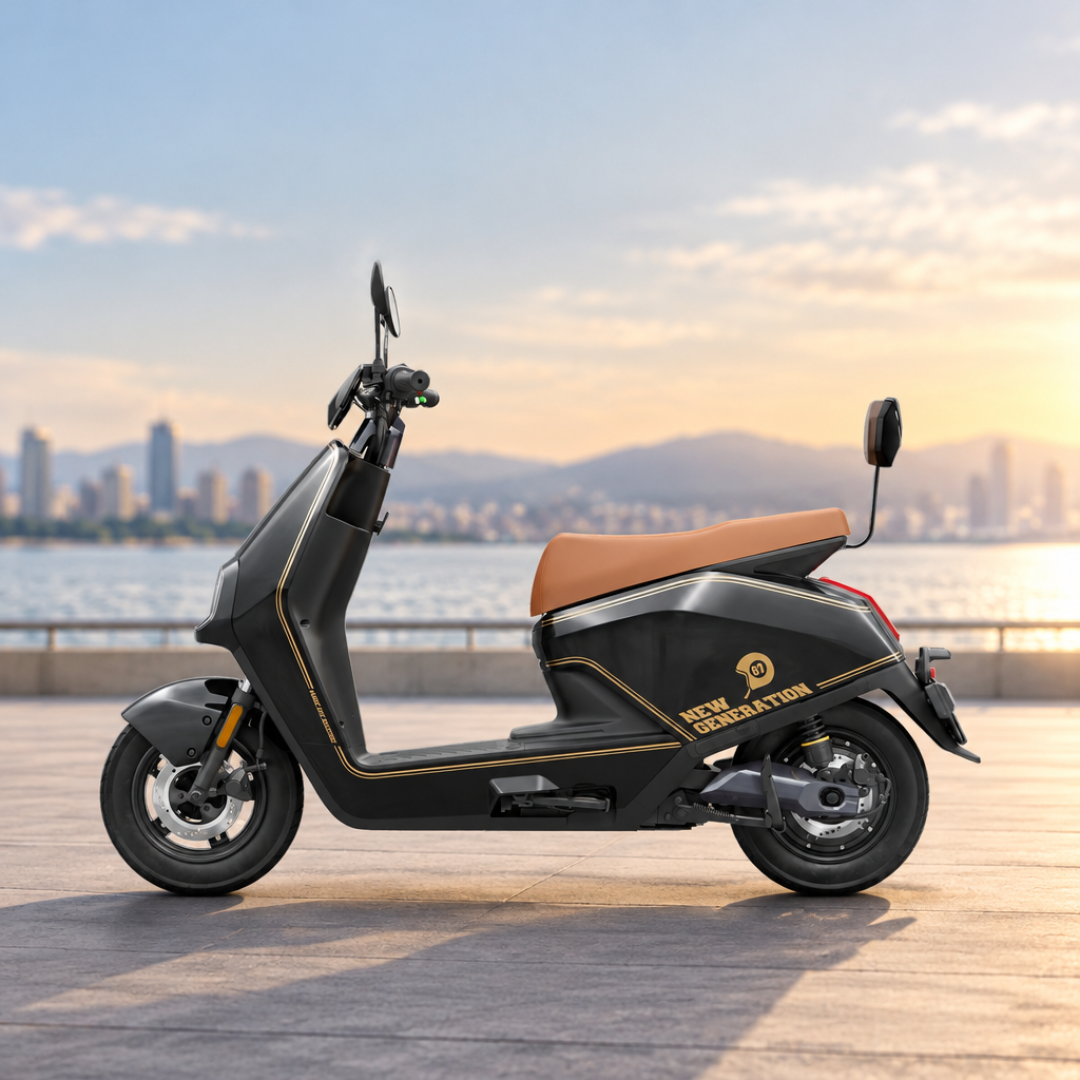
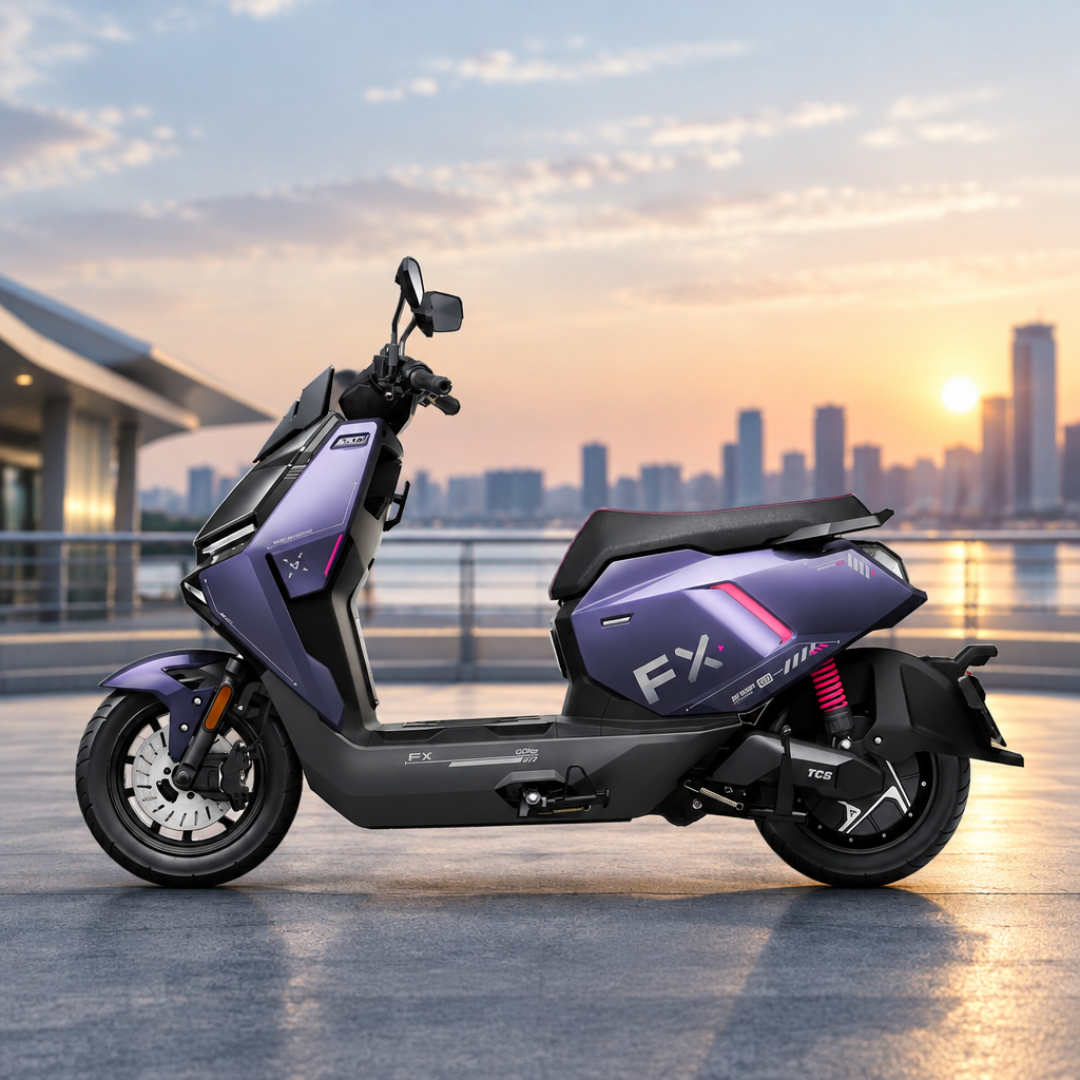
小牛把原因归为"产品结构变化"。上半年国内电动两轮车总销量2825.20万台、同比下滑12.6%,而电摩销量却同比增长13.04%,"电自遇冷、电摩走高"的行业换挡已经完成。低价电摩占比一上去,均价就被拉了下来——"小牛=贵"的旧印象,正在被小牛自己打破。新京报
那为什么还在亏钱?
三季度净亏3400万元,而去年同期还盈利8170万元。华尔街见闻
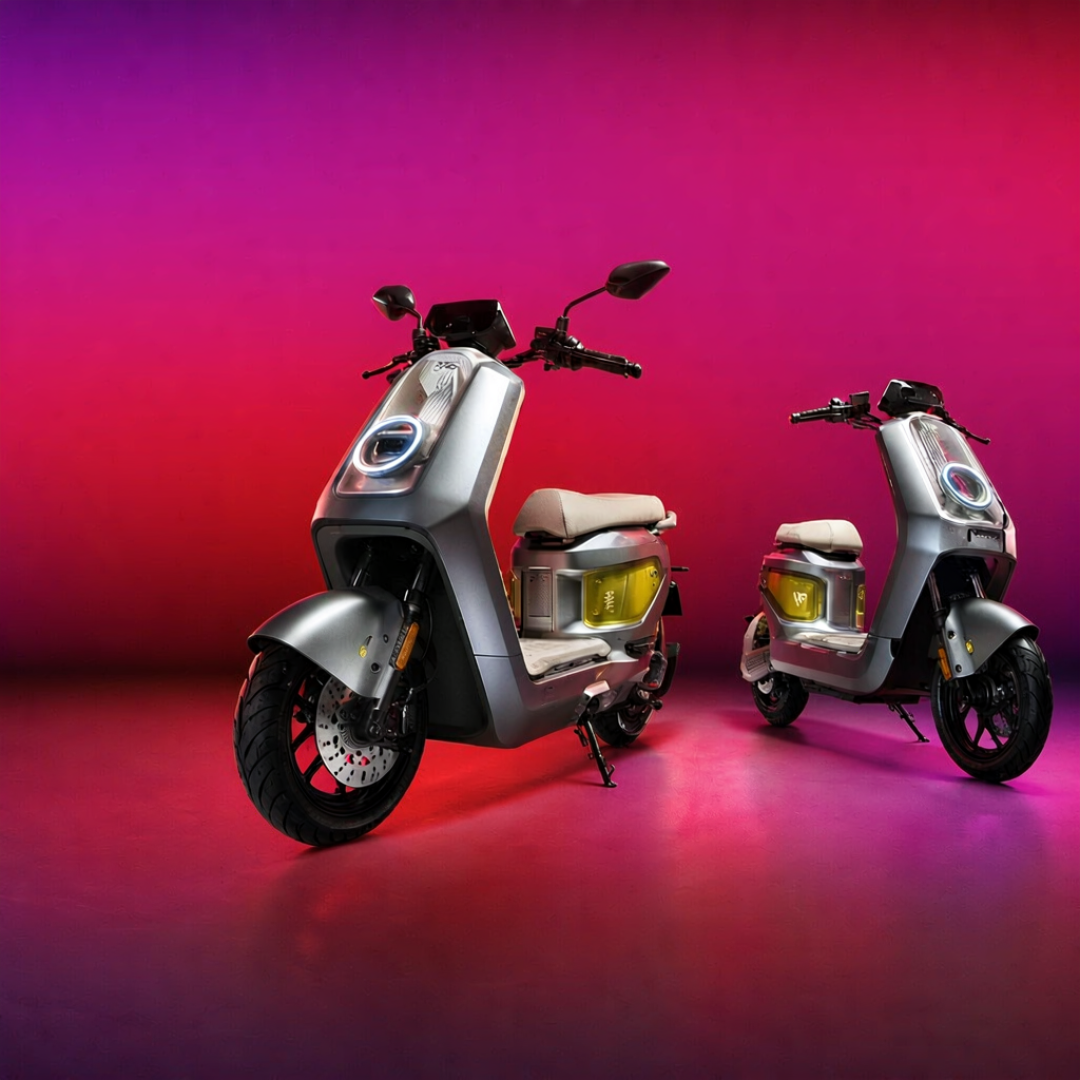
毛利率18%看着还行,但约3.09亿元的毛利,盖不住约3.51亿元的运营费用:销售费用涨12.1%,研发费用猛涨48.2%——灵犀AIOS、NX2这批智能化新品,都是这段时间烧出来的。更扎心的是,这季营收还低于公司自己给的指引(18.63亿至20.33亿元)。新京报华尔街见闻
亮点在别处
环比看,亏损从二季度的约1.02亿元收窄到3400万元,毛利率也回升了2个百分点。海外卖了4.71万台,同比暴增226%。国内门店开到4740家,净增170家。华尔街见闻证券时报上海证券报
把同行拉出来一比,这份财报才看得明白:爱玛前三季度归母净利润下滑42.13%。九号公司的归母净利润同样降了24.4%。行业挨冻的季度里,小牛的"减亏"多少算来之不易。证券时报
那现在该不该出手?
在等降价的:小牛给四季度的营收指引是9.47亿至10.82亿元、同比增长40%~60%。这是全年冲量的季节,叠加年末促销,大概率还有便宜可捡。但别指望"跳水":毛利率和渠道健康是小牛的底线,它不可能一直亏本卖。上海证券报
刚原价提车的:有用户在微博晒单自嘲"买早了",难受了好几天。单车收入降了近12%,最扎心的是二手行情——要出手或想捡漏二手的,电池和"过户"这两关先过明白再谈价。微博
在等电摩的:新国标切换把需求挤向电摩,但80km/h级别的车型需要摩托车驾照+上牌,冬天续航打折这事也还没过去。想清楚这三件事,再掏钱包。
这份财报,坏消息是亏损,好消息是价格真降了。对骑手来说:小牛正在变便宜,但"变便宜"不等于"好出手"。