
10月10日,周六,国庆调休日,2026年第七期(3年期)、第八期(5年期)凭证式储蓄国债开售:票面年利率1.63%和1.70%,最大发行额135亿、165亿元,发行期至10月19日,单一个人单期最高买50万元。这一期全部走柜台:投资者需持有效身份证件到承销机构营业网点柜台办理,承销银行一般在发行首日提前半小时开门。东方财富第一财经
结果是熟悉的剧本:发行首日额度即告急,部分网点开门就售罄,有网点两期总额度只有130万元左右,上午11点清空;另一家股份行中午5年期售罄,临近下班3年期只剩300万元上下,“来了试一下才知道还能不能买”。有小红书用户7点40分赶到上海愚园路上的工商银行排在第一位,9点开门第一个进去,还是没买到,网点答复:没有额度了。5年期照例是最抢手的那一档。第一财经小红书
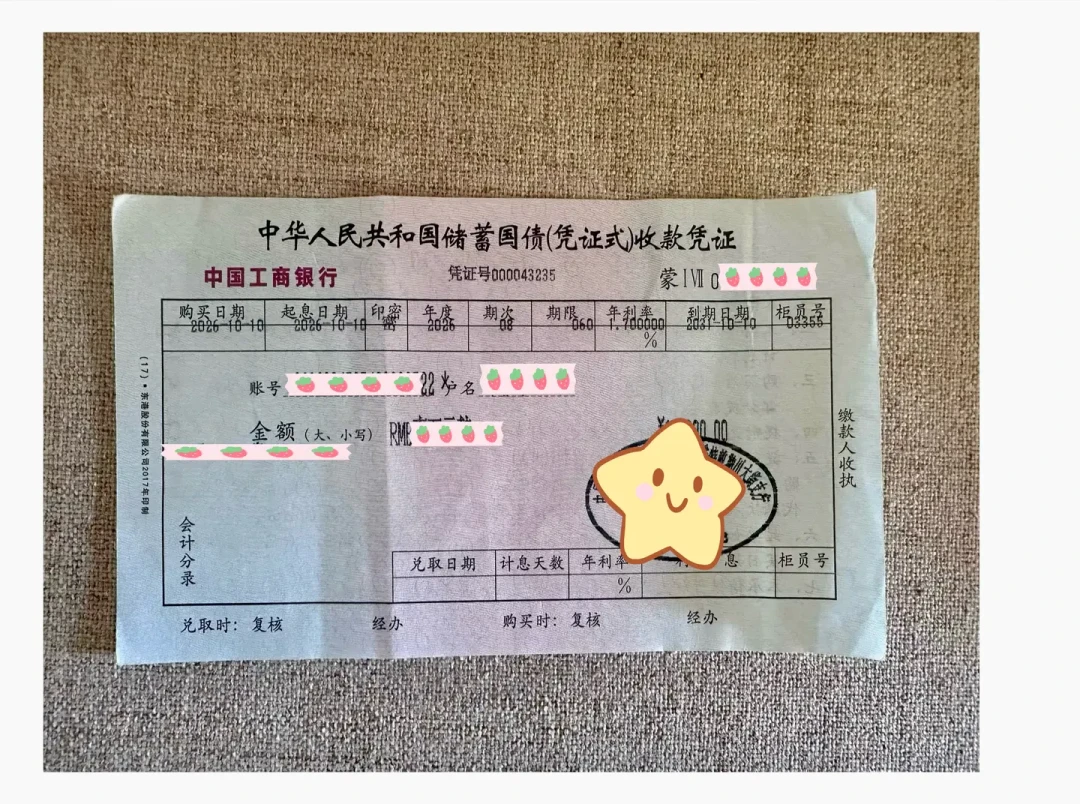
同一时间,小红书上"认购凭证式国债"的晒单帖底下,评论几乎都在问同一件事——发帖人自己写的就是:市场普遍反馈额度稀缺,这也是本人第一次购买凭证式国债。另一边,"国债利率1.63%,现在到底值不值得买"也单独立了帖。小红书小红书
利率已经低到让人犹豫,队伍却照排不误。这篇不劝你抢也不劝你放弃,先把三笔账算完——长期投资里,1.63%这件事比表面复杂,也比表面简单。
排队的人买的不是利率,是"锁定"本身
先看一个扎眼的对比。小红书上有保险经纪人翻出旧账:2021年4月发行的5年期储蓄国债,票面利率还是3.97%;而刚发售的新国债,票面只剩1.7%出头。同一品种,五年时间票面砍掉一半还多;而这一期利率与往期持平——进入1.6字头之后,已经连续几期没再往下掉了。小红书第一财经
再放一个坐标。知乎上做10年期国债收益率周度追踪的作者给出,节后长端锚位在1.668%—1.675%之间。你在柜台买到的5年期1.70%,票面甚至略高于机构在交易所配置的10年期国债收益率——这就是"秒光"的真正底层逻辑:不是1.70%多有吸引力,而是"无风险+锁定当前水平+柜台专供"这三样凑在一起,对个人只剩这一个渠道。定存利率一档档往下调,大额存单已经连"利率优于普通定存"这个卖点都保不住了,而且额度紧缺。这种情况下,储蓄国债反而成了长钱能锁住利率的最后柜台。社区吵的也从来不是这个利率高不高,而是"错过这一轮,下一轮利率还会不会更低"。这才是排队行为的定价对象。知乎第一财经

三笔账:差价、退出成本、机会成本
第一笔:利息差——国债赢大行,但不是全胜。 按单期顶格50万元计算:3年期年息8150元,比大行主流定存(上浮后最高1.55%)每年多400元,持有期满3年多拿1200元;5年期年息8500元,每年多750元,满5年多拿3750元。第一财经
但注意反例:少数股份行3年、5年期定存利率上浮后可达到1.75%~1.8%,反而高于国债票面。另一边,北京农商行柜台3年期1.55%、5年期只有1.3%,倒挂得明明白白。所以值不值得抢,得先看你所在城市、所在网点柜台报什么价:抢到1.70%对大行储户是赚,对能买到1.8%特色定存的人是白费排队。第一财经
第二笔:退出成本——拿不满,1.7%会现出原形。 这是绝大多数抢购帖不提、但财政部公告里写得清清楚楚的一档:提前兑取按实际持有时间分档计息,不满半年不计付利息,满半年不满1年按0.35%,满1年不满2年按0.4%,满2年不满3年按1.12%,5年期券满3年不满4年按1.52%、满4年不满5年按1.63%。承销机构还可按提前兑取本金的1‰收取手续费。翻译一下:这笔"长期投资"中途要用钱,代价是指数级的——第13个月取出拿的是0.4%的利率,第25个月取出拿1.12%。所以买之前唯一该问自己的问题不是"1.7%够不够高",而是"这笔钱5年之内动不动"。动了,它就不是你的长期投资,只是一笔带罚息的存款。第一财经

第三笔:机会成本——1.7%和4.3%是两种货币。 截至7月31日,中证红利低波动100指数股息率4.32%。沪市红利类ETF已经堆到55只、总规模1817亿元。国庆节后还掀起了一轮"限购潮",多只红利低波产品把单日申购限额封在100万元。东方财富东方财富东方财富
跟这些比,1.70%看着寒酸。但股息率不是利率:10月9日市场早盘集体下挫,创业板指跌破3000点,收盘沪指跌1.21%,红利低波板块倒是盘中活跃。活跃不等于本金不晃——你为4.32%承担的每一分波动,和为1.70%承担的"零",是两种完全不同的东西。1.7%这档的定价对象只有一个:这笔钱不许亏、不许晃、5年后必须原样还在。东方财富
谁该去排队,谁别去
适合抢的三类人:①确有5年以上不动用的长钱(教育金、养老金储备、明确不碰的压舱款);②所在城市买不到1.7%以上定存替代的(先电话比柜台价,再决定);③抢5年期优先——本期5年期165亿额度,往期规律也显示5年期最紧俏。第一财经
别去的两类人:①这笔钱1—3年内有明确用途——第二笔账的分档利率会教你做人;②本来就是波动耐受型的进阶玩家——你的对手盘不是国债柜台,是红利低波和宽基,1.7%对你只是流动性惩罚。
还有个容易踩的坑,报道里原话写着:额度售罄的压力下,部分银行客户经理则借机加大了储蓄险等替代性理财产品的推销力度。排队没排上,转身被柜员按头买一款"收益比国债高"的产品,是这个发行周最常见的二次伤害。储蓄险的封闭期和退保规则,可比储蓄国债的分档计息狠多了——柜台给你的任何"替代方案",先按第二笔账的标准问一遍退出成本。第一财经
这一轮没抢到,接下来看什么
先说额度:发行期到10月19日,各承销网点共用总额度、售完即止,但当天晚些时候或次日可能会再释放些额度,概率较低。打法很土但有效:工作日挨个给附近网点打电话问剩余,比自己起大早跑空趟划算。第一财经
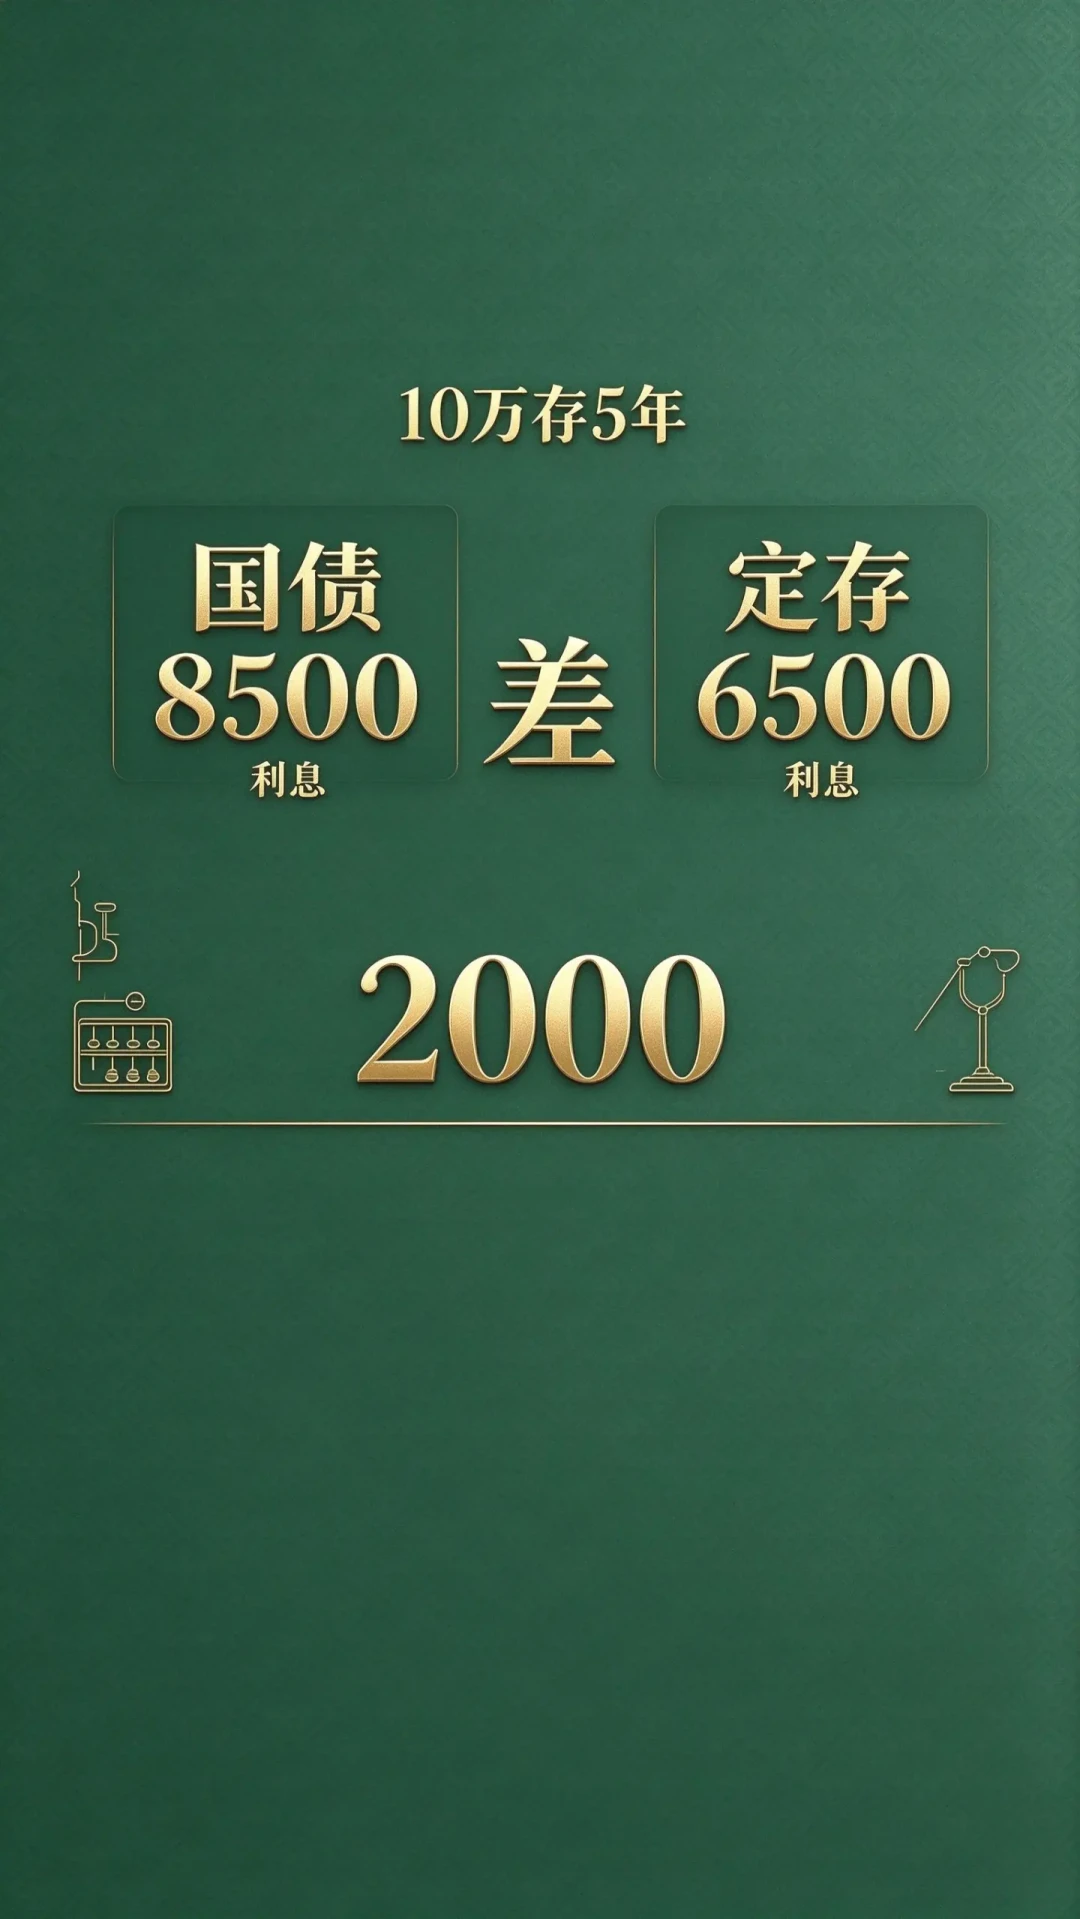
再看两个不会回头的趋势。单期限购已经从300万降到100万、又从5月发行的第三期起降至今年的50万,较此前腰斩——在行业人士看来,这是给更多中小投资者腾出购买机会。人民银行浙江省分行6月一篇文章给出的数据是:限购当期首发日乡镇销售量、销售额同比上升16.1%、21.3%,国债的普惠性进一步显现。利率台阶这边,大行5年定存上浮后也只到1.55%一档、个别地方行柜台已给到1.3%——下一期国债票面只要往下调一档,排队只会更凶。第一财经
至于下一轮:今年电子式与凭证式交替发行,9月电子式、10月凭证式,错过本轮的盯财政部后续公告即可。从往期经验看,每期开售到售罄基本都发生在首日上午,别指望"等等还有"。
回到最开始那个问题:1.63%、1.70%值不值得排队?答案取决于你在买什么——买"利率",哪一档都不值得;买"锁定",在你确认这笔钱5年不动、且当地柜台没有1.8%替代品的前提下,它仍是当下个人能摸到的、最干净的无风险长钱。
窗口还有7天。先去比一笔柜台价,再决定要不要凌晨去排队。









