微博上有个帖子特别应景:5月15日有人在京东买了台大行P8,顺手把"大行科工"加进股票自选,一周后股价涨了13.45%,他感慨——早知道这钱直接买股票,都能升级P10了。微博
车是好车,但股票是另一个故事。
车卖爆了
去年9月9日,大行科工(02543.HK)在港交所敲钟,发行价49.5港元,公开发售超额认购6688倍,一举成为港股新"超购王",上市首日高开36%,前一天的暗盘一度冲到150港元。每日经济新闻微博
一年过去,首份年报和首份中报都交卷了,好看得吓人:2025全年营收6.42亿元,涨42%;2026年上半年又干出4.9亿,再涨54%;净利6691万,涨72%——半年赚的比上一整年还多。账上趴着5.28亿现金,没有一分钱未偿银行贷款。格隆汇智通财经美骑网港股研究社
钱从哪来?答案藏在价位里:公司披露的销量结构中,2500到5000元的中端车型贡献了近七成营收——正好是P8、P10、K3+们的主场。灼识咨询数据显示,按2024年零售额算,大行在中国内地折叠车市场拿下36.5%,也就是说,每3块花在折叠车上的钱,超过1块进了大行口袋。每日经济新闻港股研究社

而这还是门"小众"生意:折叠车只占全球自行车零售额的5.3%。每日经济新闻
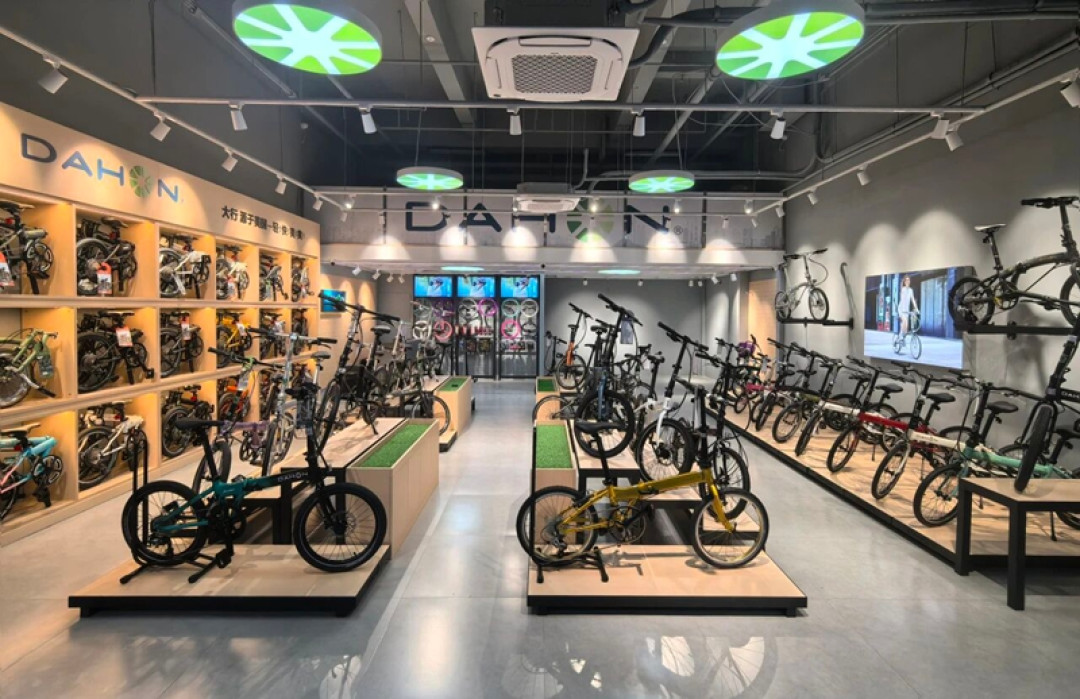
创始人韩德玮1982年推出第一辆大行折叠车,后来被誉为"现代折叠自行车之父"。40多年只干这一件事,硬是把大行干成了"内地折叠自行车第一股"。美通社
股价却破发了
生意这么猛,资本市场却没买账。今年5月13日,机构股东安联(Allianz)减持披露的均价只有31.09港元,比发行价低了37%。格隆汇
为什么破发?把几件事摆在一起就清楚了。
其一,流通盘太小。上市时全球只发售792万股,几千倍的超额认购把开盘价顶上了天,回落也是必然。其二,8月底公司宣布"H股全流通",占已发行股份四成的内资股准备转成H股进场,老股东减持预期压着股价。每日经济新闻格隆汇
其三,代工比例逐年爬升,2025年前4个月已到65.5%,自建的惠州工厂要2027年才投产。品控的担忧不只投资者有,车友圈里"D6两个月生锈""P8骑半年异响"的吐槽楼,从来没断过。每日经济新闻
跟你有什么关系
关系不小,至少三件事值得记下。
一是售后更稳了。 上市才一年,分红已安排两轮:6月派了每股1.269港元,10月15日还要再派1.415港元。现金流和利润都在的公司不会跑路,售后和质保的承诺,背后是真金白银在兜底。智通财经南财智讯
二是买车前先查线上价。 线上直销半年暴涨84%,官方在京东、天猫、抖音、拼多多全面铺开,公司自己披露天猫折叠车支付金额连续十个月第一、京东品类月成交额连续十八个月第一。以后买大行,先比官方网店价,可能比走进门店省下几百块。美骑网港股研究社
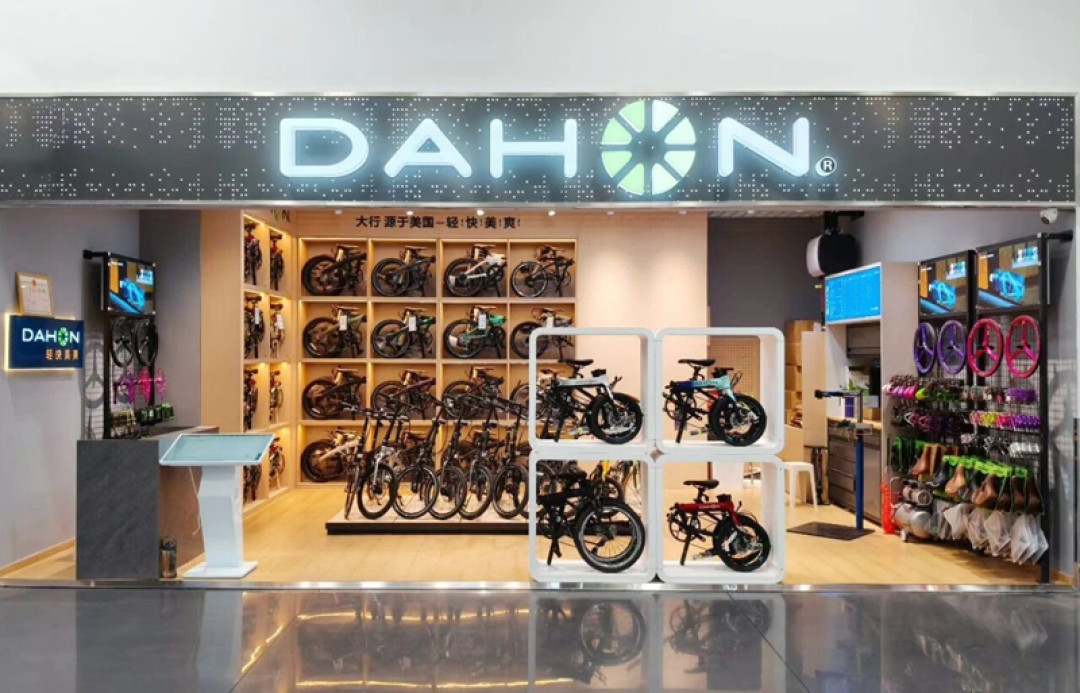
三是便宜的大行会更多,但别等P8降价。 子品牌BICECO刚发布,首发5款新品覆盖通勤、越野等场景。它定位大众市场,售价比大行主品牌低约15%,官方说要和主品牌打"高端+大众"双轨配合。入门款会更卷,中端主力该什么价还什么价。全景网金融美骑网

一句话收尾:车是真卖爆了,钱是真赚到了,股价破发更多是小盘股过热的后遗症,两件事不用互相否定。对骑车的人来说,公司赚钱、研发开支还在往上涨,就够了。40年只干一件事的品牌,短期跑不了。港股研究社