









11
17
安踏打造出“双向赋能”的多品牌矩阵
2026-10-08 20:08:24
0点赞
0收藏
0评论
安踏正式完成对彪马 29.06% 股权的收购,成为其第一大股东,消息落地,市场关于并购扩规模的议论再度泛起。
过去十余年,从FILA到迪桑特,从始祖鸟到萨洛蒙,安踏陆续将十余个品牌纳入体系,覆盖大众运动、运动时尚、高端专业户外等多条赛道。一边是外界从未停歇的质疑,一边是这些品牌进入安踏体系后,几乎都跑出了优于收购前的增长曲线。
安踏凭什么?
丁世忠将集团定位为多品牌的赋能型管理者,这套打法在全球范围内没有现成的对标样本,集团层面把控战略共识、风险管控与中后台支撑,供应链、数字化、人才体系全面向子品牌开放,但绝不插手具体的日常运营。品牌发展越稳健,集团的干预就越少;只有当品牌遭遇增长瓶颈,体系沉淀的资源与经验才会进场托举,各品牌之间错位布局,各自锚定细分人群与价格带,从根源上规避内部消耗。
在具体品牌布局操盘上,安踏对运动品牌的理解,跳出了“专业小众”与“大众潮流”的二元对立,将顶尖专业运动科技做普惠化改造,落地到日常穿着场景,是这套逻辑的核心。
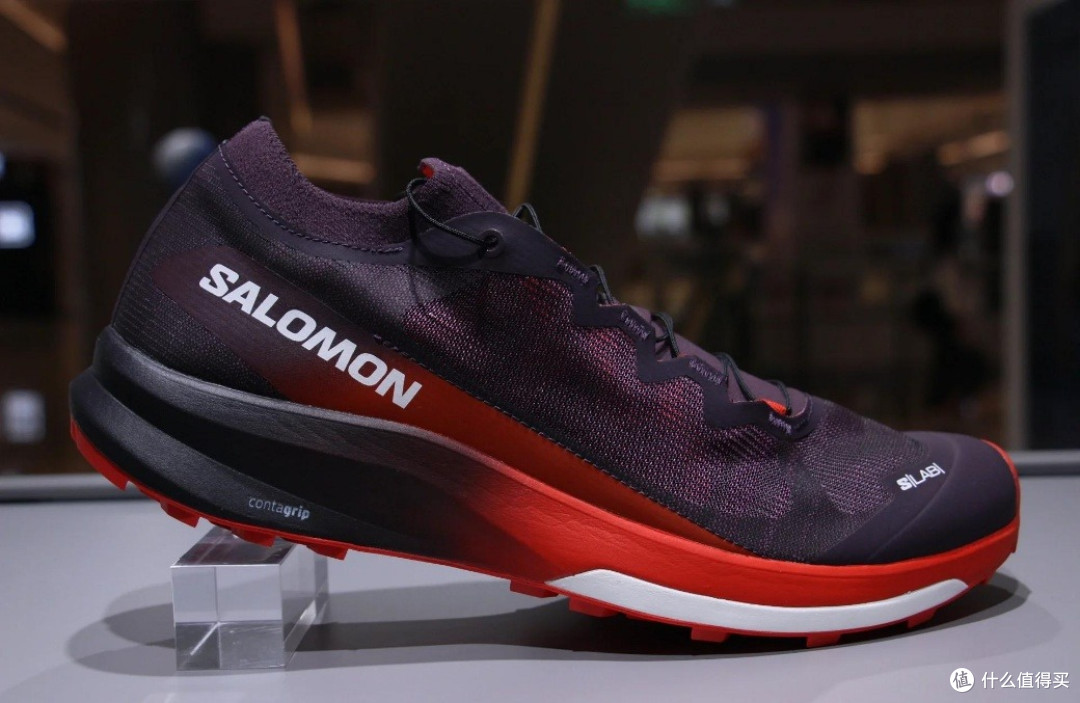
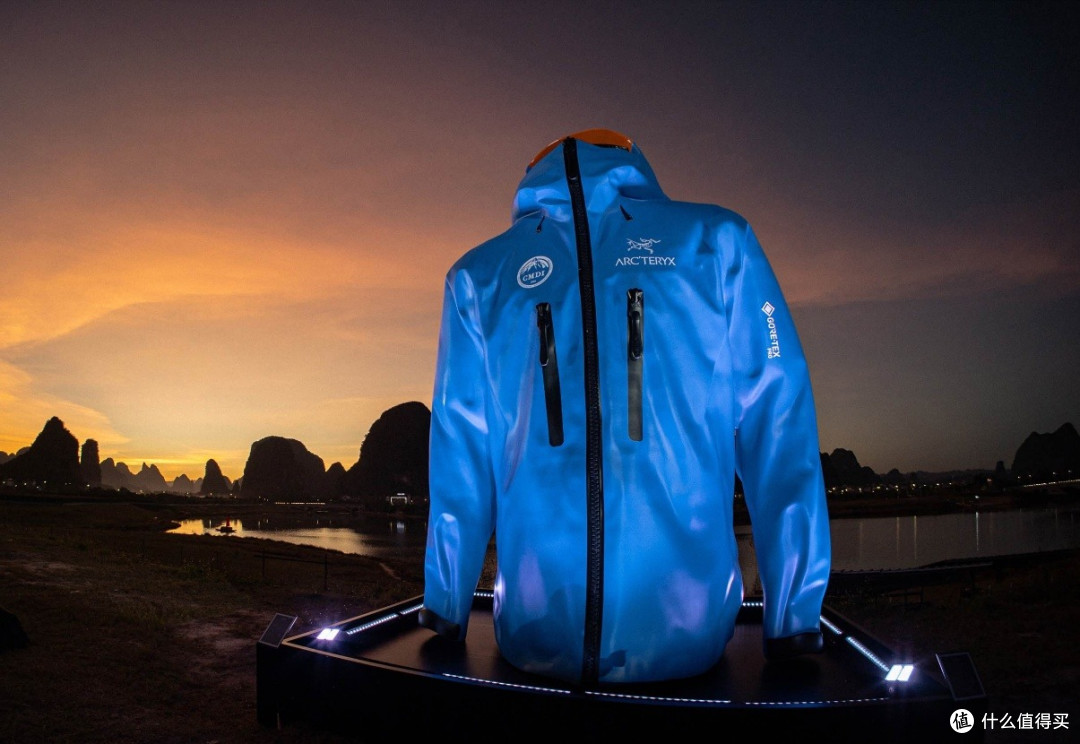
比如萨洛蒙经典越野跑鞋推出城市通勤版本,保留核心科技属性,去掉日常场景冗余的专业防水;始祖鸟山地专业品类规模自收购以来翻了两倍,大众消费线也在同步扩容。专业技术是品牌的立身之本,普惠能力决定规模的边界,两者打通才能支撑品牌走得更远。
值得注意的是,在这个过程中,再多的收购品牌,也动摇不了安踏主品牌的压舱石地位。
去年主品牌流水突破 450 亿元,依旧是集团最大的单一业务板块。多品牌全球化布局沉淀的研发、供应链、渠道运营能力,最终都会反向输送给主品牌,形成企业能力升级带动品牌出海的正向循环。
从十年前就开始接触彪马,到如今交易正式落地,安踏的每一步都是长期投资逻辑下的动态校准。当下消费分级愈发明显,细分场景持续裂变,单一品牌很难覆盖全人群全场景需求,多品牌矩阵的战略价值只会愈发凸显,安踏没有照搬国际巨头的成长路径,用自己的实战跑出了一套可验证的增长逻辑。
这也是中国头部消费品牌穿越行业周期的核心底气。