今天是10月26日。按卡圈整理的双11节奏,天猫品类轮动专场到11.9,终极狂欢11.10晚8点开闸、返场接到11.13,京东第二波券10.20已发、巅峰同样是11.10—11.11(各平台以App活动页为准)。也就是说,今年双11最大的一波家电、手机、美妆尾款,还没开始刷——你手里还有一周多的时间,去做一件大多数玩卡人从没做过的事:把账单日挪到开抢前一天。微博
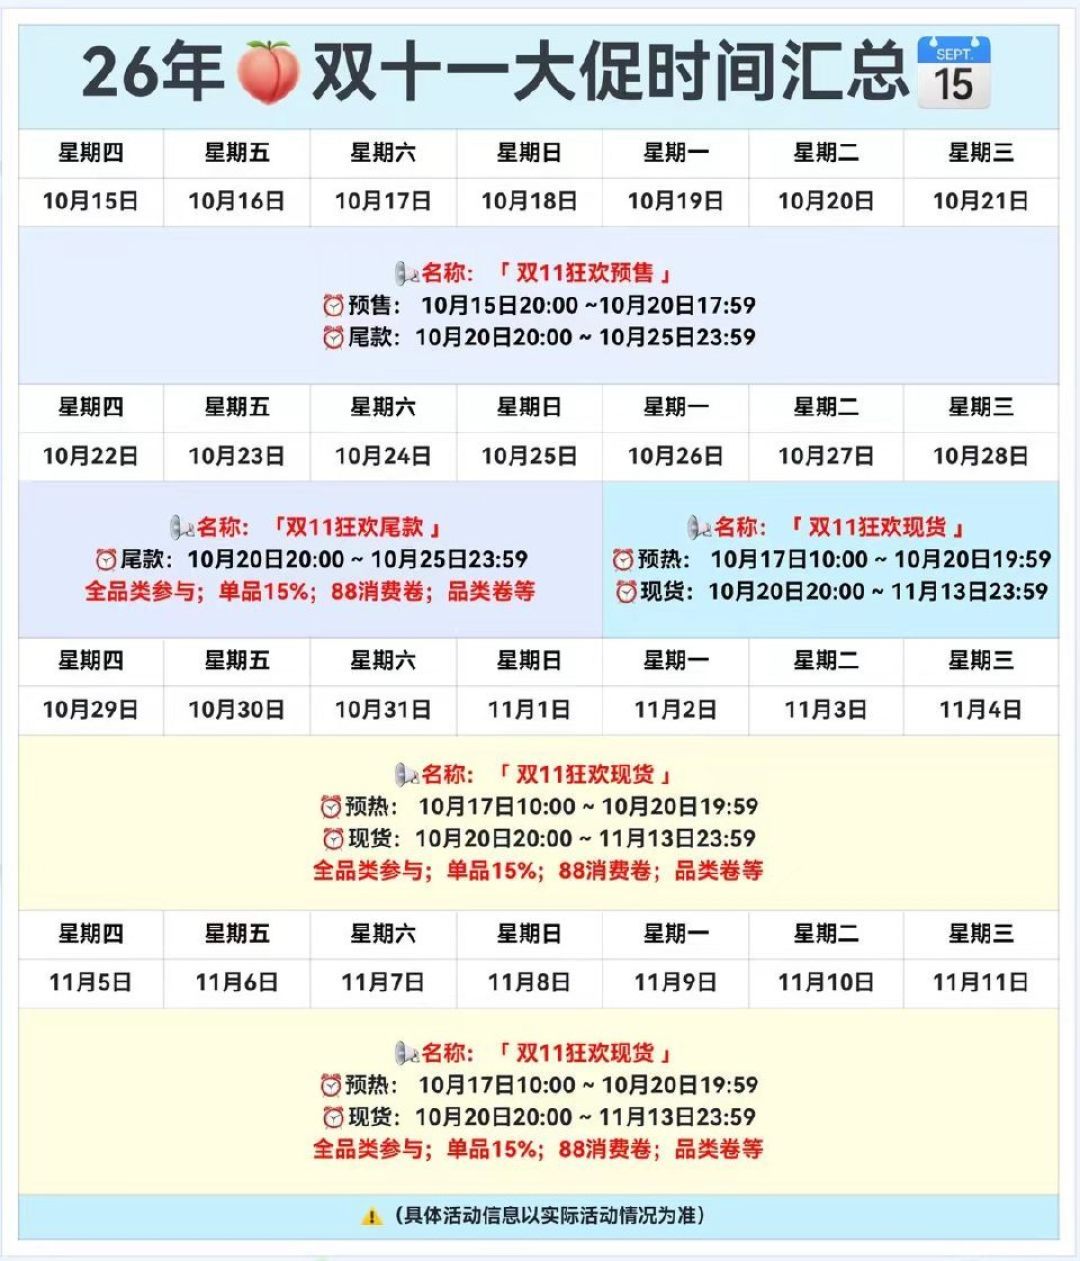
同一笔刷卡,免息期差出一个月
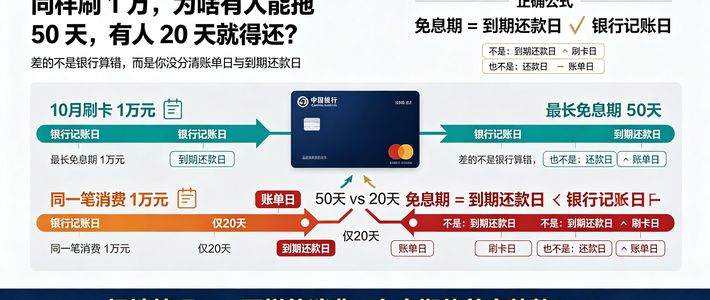
信用卡的免息期不看你哪天还,看你哪天"入账"。知乎上讲账单的博主"账单搭子"一句话点破机制:记账日越靠近账单日,免息期越短;越靠近账单日次日,免息期越长。 老玩家说的"账单日之后刷最划算",说的就是这个。知乎
算笔具体账。假设你的账单日是每月10日、还款日在账单日后20天:
11.10当天付大额尾款:这笔直接进当期账单,11.30前后就得还——近万元的大件,资金只帮你省出20天。
把账单日改到11.9,11.10照买:这笔进的是11.10—12.9的账单周期,12月底才到期——同样的钱,免费多躺一个月,正好躺到年终奖和年底回款到账。
这不是理论值。知乎回答里"卡爵爷"给卡友算的就是这笔账:放着近50天的免息不用,去用20天的,等于白给银行打工一个月。 小红书10月23日那条《信用卡账单日改一天,免息期能多几十天?》下面,最高赞的反馈是"讲得好清晰"——说明这个开关至今对多数人还是盲区。知乎小红书
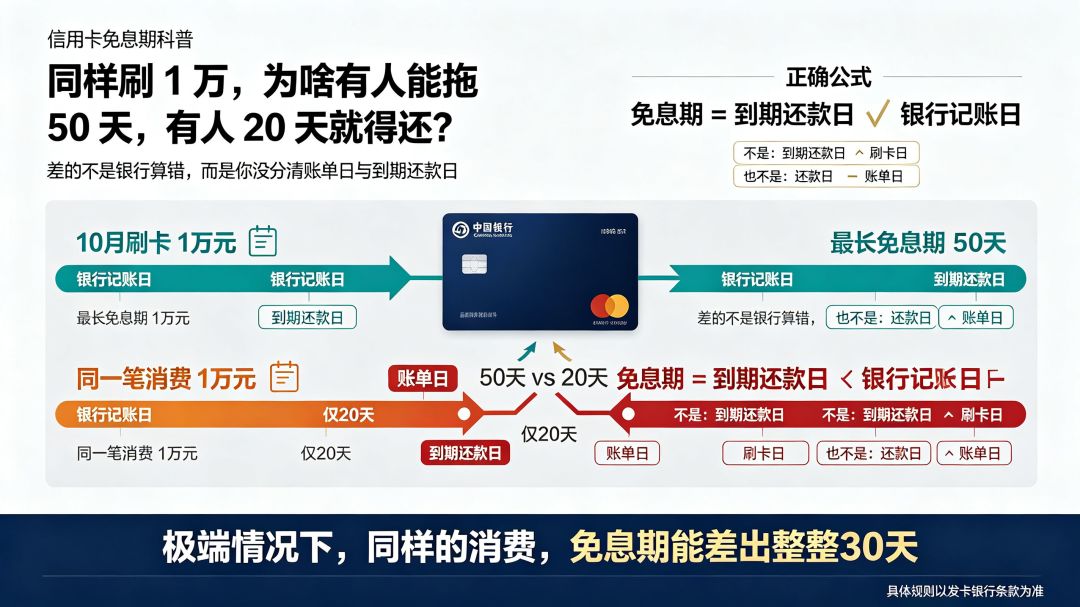
一个细节要留神:免息期按记账日(入账日)算,不是刷卡那一刻。线上大额通常实时入账,线下POS可能晚1—2天。想让11.10—11.13的订单稳进新周期,账单日别卡在11.10,往后留一天冗余更保险——改到11.8、11.9都行,别改到11.10当天。
先花5分钟,把你每张卡的两个日期查出来
改之前得知道自己卡在哪。三个土办法,按省事程度排序:
银行App查"未出账单":显示"6月20日—7月21日"这种区间,区间末尾就是账单日。
翻最近一期账单短信或电子账单:账单抬头直接印着账单日和还款日。
查详版征信:信用卡账户栏会显示还款日期——顺便你还能看到"最近6个月平均使用额度",这是后面"0账单"一节的关键道具。
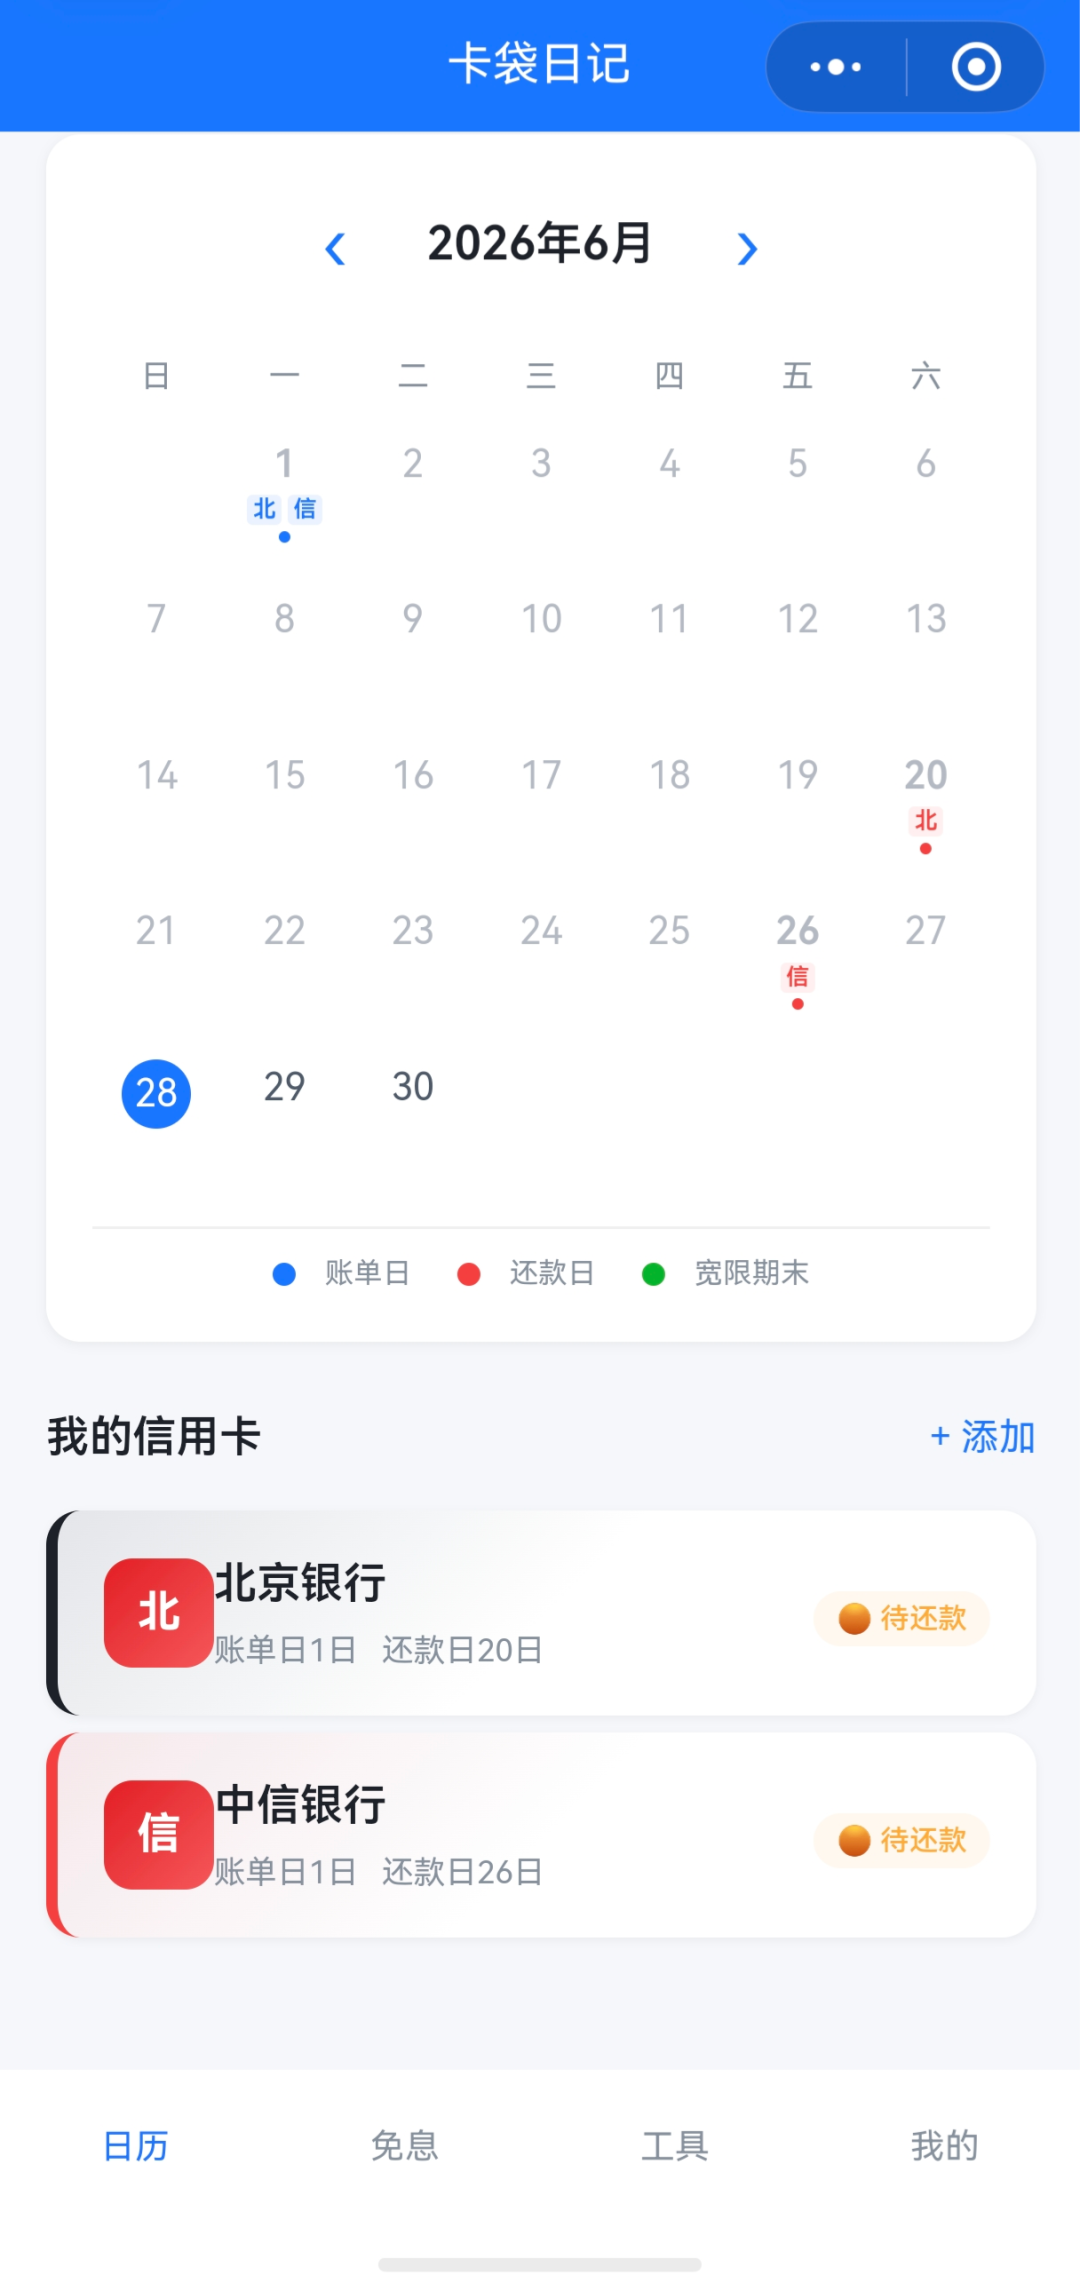
多卡用户建议直接拉个三列表:卡名 / 账单日 / 还款日。玩卡圈那篇流传很广的"还款3个死亡误区"里,当事人三张卡还款日散在5号、14号、25号,每月倒腾三次还漏了一次,逾期上了征信——她的原话是——啊?账单日还能改吗?我不知道。知乎
修改入口藏在App搜索框里,但"次数余量"才是最容易被忽略的
主流渠道就一个:手机银行App里直接搜"账单日修改",页面里自选新日期;打客服电话是备选,慢,不推荐临时抱佛脚。知乎
真正要命的是频率。我交叉核了几篇2026年的攻略,说法并不统一:有的写"大部分银行半年只能改一次",有的写"大部分银行每年给1—2次,个别银行(攻略点名的是兴业)能给到3次"。 结论反而是最重要的:没有全国标准,一卡一策。所以动手前必须先看你那张卡的修改页面显示"本年度/本半年剩余次数",别拿别人的经验当自己的余量——你以为还能改一次,页面上可能写着"您已达到本年度修改上限"。可选日期区间同样各卡不同,有的银行只放出一部分日子。知乎知乎
改完不是结束,这三个坑比不改更贵
坑一:首期账单周期会拉长或缩短。 日期一换,当期统计区间被动调整,首笔还款日可能提前也可能推后——攻略作者的提醒是"改完客服跟你说的那个还款日为准"。 改完立刻问客服或看页面确认:这期哪天还、下期恢复成什么节奏。12月9日前后第一份新周期账单出来,对一遍金额和周期,不对马上找客服。知乎
坑二:自动还款和提醒不会自动搬家。 原来定在"每月10号自动全额还"的扣款计划、设了日历提醒的,改完日期不跟着走,第一个月就裸奔。改完当场把自动还款重设一遍。
坑三:别把"调日期"玩成"还进去秒刷出来"。 账单日前还款、账单日后消费,是正常资金安排;但还完几分钟又原额刷出、月月循环,在卡圈风控帖里被点名是"透现"特征,轻则限额降额、重则降额封卡(这类提醒各银行尺度不同,没有统一标准,但行为特征本身是银行后台看得见的)。 调日期的目的是优化免息期,不是给资金空转打掩护。知乎
三类人,账单日的用法完全不同
大额党(近1—2个月不申卡不贷款):把在买双11的那几张卡的账单日改到11.8—11.9区间,11.10—11.13放心刷,大件多免息一个月。资金在货基、朝朝盈里躺着的,这一个月收益是实打实的;不想算账的,至少省掉了"11月底就要掏近万元"的现金流压力。
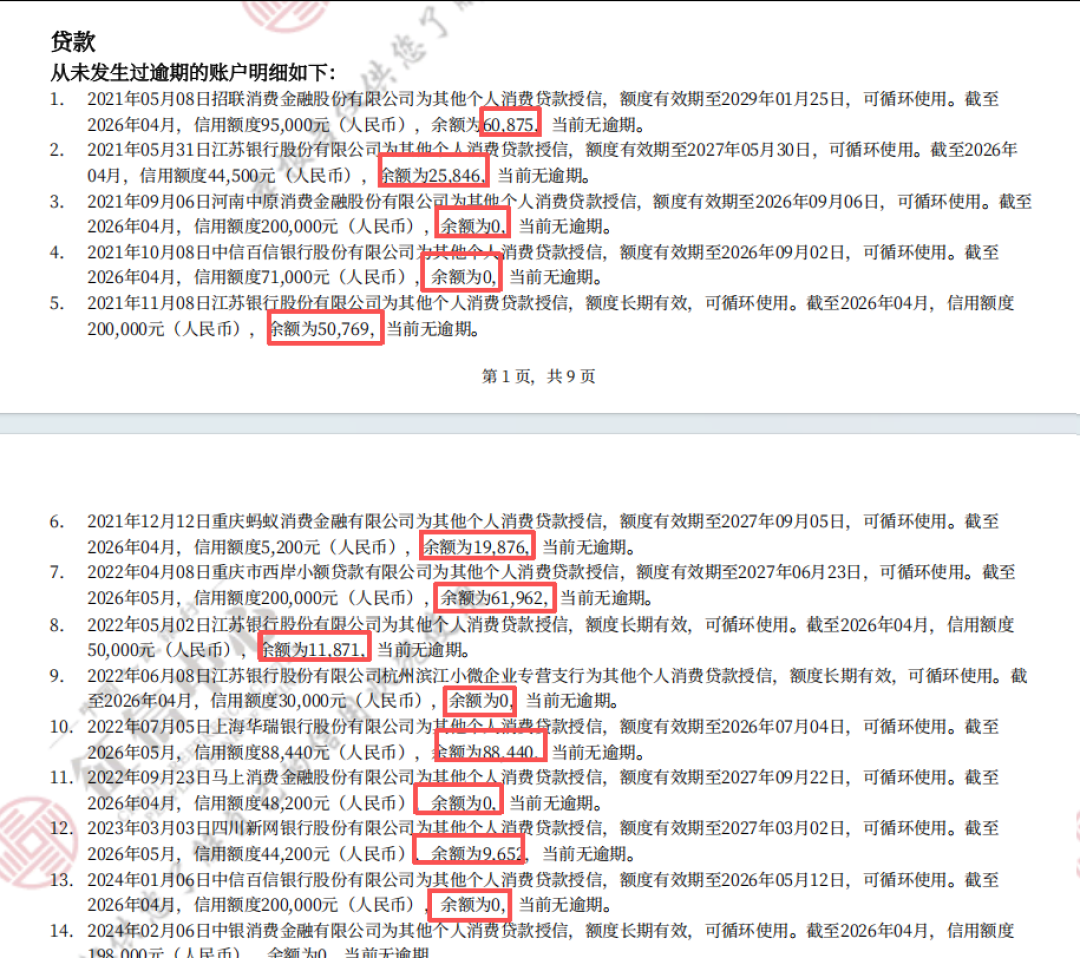
申请党(近1—3个月要办房贷、申新卡):研究一下卡圈最近很火的"0账单"。原理是把出账金额做低:账单日前把当期消费全部还清,账单日出账显示0或接近0——而新申卡的银行审批时主要看的就是征信上"账单应还款额"和"最近6个月平均使用额度"这两个数,账面负债好看,评分就好看。但边界必须说清,这也是攻略作者自己承认的:0账单是做给新银行看的,不是做给老银行看的。 本行看得见你的全部流水,靠这个提额、申本行二卡基本没用。另外"银行按账单日当天上报征信"是教程口径,各家上报时点并不一致。 最稳的验证方式是打一份详版征信,对着自己的账单日核对记录,别盲信任何一篇攻略——报告里"已用额度/余额"这一栏长这样:知乎知乎
多卡怕漏党:把所有卡的账单日改到同一天,还款日自然聚到同一天附近,每月只记一个日子。知乎上"账单日前一天还款"话题下点赞逻辑也在这:与其放着全月资金天天倒腾,不如集中一天还完。一次改动,代价只是每张卡的修改余量。
顺手说清不该动的人:本年度修改次数已经用完的,认命;工资到账自动还款、从不在意免息期的,不用折腾;以及——别在11.10开抢前夜慌着改,首期周期不确定性会反咬一口,11.9之前不动手就干脆这轮不改,明年再规划。
10.26—11.9,照这个清单打钩
今晚:拉三列表,查清每张卡的账单日、还款日(App未出账单区间最快);
App搜"账单日修改",看剩余次数和可选日期,只改这轮要用那张;
大额党:目标日期设在11.8—11.9;申请党:按账单日排11月"出账前全额还清"的日程;怕漏党:多卡归到同一天;
改完当天:跟客服确认首期还款日,重设自动还款和提醒;
11.10—11.13:正常下单,账单日次日后入账才算新周期,平台实时入账基本无忧,线下大额往后错一天;
12月9日前后:核对第一份新周期账单,周期、还款日不对,立刻找客服;
12月底:还完这笔,顺手查一下明年各卡的修改余量——这个开关一年就拨一两次,别等下一轮大促才想起来。
今年双11天猫取消跨店满减、改官方立减单件直降,凑单的时间省下来了,但"哪天刷"这件事平台不会替你算。账单日不是挂在账单上的日期,是你手里唯一一个免费调资金效率的开关——改一次日期,比多还一万块管用;只是改之前,先看清你那张卡还剩几次机会。