昨天刷到两条北京摩托圈的消息,放在一起看特别有意思:一边是2026年9月28日,北京金融监管局指导、北京保险行业协会推动,15家财产险公司把"北京市摩托车线上投保平台"架了起来——个人摩托车交强险全流程线上办,还在全国率先探索商业险线上续保。另一边是这一个月里,小红书北京车主还在发帖问"三者险这个月轮到哪个网点",人保每月只放两个网点卖三者,得早上10点抢办理资格、到了现场还得再取一次号。知乎小红书
一个是"官方渠道终于打开",一个是"买份保险要抢号排队"。这两件事同时发生,说明摩托车保险的问题从来不是没人管,而是过去二十年"国家强制你买、公司不想卖你"的拧巴,终于到了非解不可的时候。年底了,2025年双11前后下订的车陆续到续保期,2026年双11刚下订的新车等着上牌上险,这篇把该花多少、为什么难买、渠道怎么找、被拒怎么办,一笔一笔算清楚。
第一笔对比账:交强险的"官方价"和"到手价"差了多少
先说清楚摩托车交强险的"底牌"。按现行全国统一的基础费率表,家用摩托车分三档:50cc以下80元/年,50-250cc是120元/年,250cc以上400元/年;再乘上与事故记录挂钩的浮动系数(A-E五套方案,连续无有责事故最低能打折,涉及有责死亡事故一律上浮30%)。这是写进文件的数,跟你在哪座城市无关。知乎
但社区里晒出来的"到手价"是另一个世界:
长沙一位125踏板车主,每年找车行老板买交强险掏300元,对方明说是"保险公司要100块手续费"。小红书
有车主晒出缴费记录:交强险120元,被要求"一般都会绑200块钱意外险"。知乎
更离谱的抱怨在2026年10月27日,一位人保用户写得很直白:小程序提交交强险续保后,人工打电话来"建议你买多一些保险,不然可能会被拒",过一会儿,续保申请真的被人工审核拒了。小红书
东莞车主发帖求助续保,理由是工作日要上班、周末保险公司放假,评论区11个摩友在接龙问代办手续。
120元的法定强制保险,实际支付300元起步、还得搭上被拒的风险——这个价差和摩擦成本,就是"投保难"最直接的证据。至于三者险,2026年8月一位成都车主晒的纯商业险(三者+相关组合)实付392.77元,他特意提醒:别再给代办费了,直接打保险公司客服电话,要求安排能办摩托车业务的人回访报价,全程0手续费。北京人保的三者则只有5万和50万两个方案二选一,50万档捆绑盗抢险,只能去当月轮值网点线下办。小红书
第二笔账:保险公司为什么"不敢"卖给摩托
很多摩友的第一反应是:是不是摩托车赔得太狠,保司亏怕了?
先看9月底国家金融监督管理总局发布的《2025年度机动车交通事故责任强制保险业务情况公告》:交强险2025年参保机动车3.86亿辆,保费收入2852亿元,赔付支出2524亿元;承保亏损296亿元,分摊66亿元投资收益后,全年经营亏损仍达230亿元。车均保费762.1元,同比还微降0.1%。第一财经
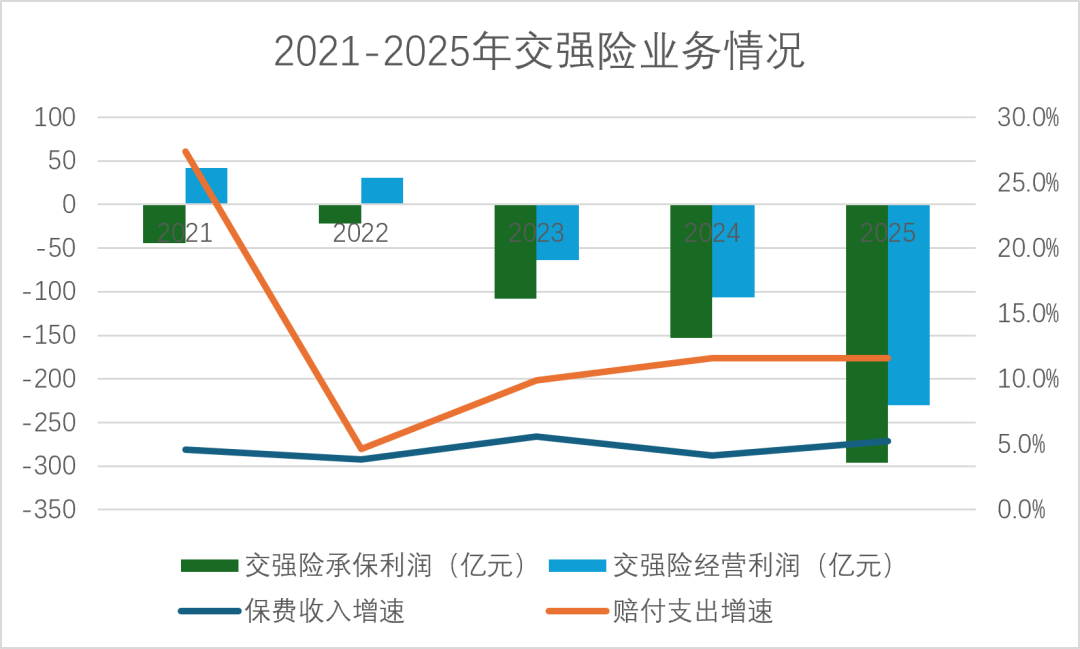
五年曲线更直观:交强险承保亏损从2021年的44亿元扩大至2025年的296亿元,五年涨了5.7倍。经济观察报的解读点破了关键:基础费率调整要走严格程序、短期涨不了,部分保险公司就"通过商车险报价、核保和搭售来消化压力"——行业喊亏、车主喊贵,两头感受错位,根源就在这。第一财经知乎
再看摩托车本身。垂直作者"摩界小诸葛"拆过公开年报数据:汽车交强险赔付率约70%,摩托车的赔付率并没有显著失控,个别年份甚至低于营运货车;而且事故里多数是汽车撞摩托、汽车赔摩托,摩托对第三者的大额赔偿反而少。那为什么还不想卖?答案很枯燥:盘子小。摩托车保费低、单量分散、精算模型建不起规模效应,对保司是"不亏多少、但也不挣钱"的业务——不挣钱的生意,渠道自然能推就推、能拒就拒,于是限流、卡单、捆绑、只卖高利润的骑行意外险,成了标准动作。知乎
所以看明白这条因果链很重要:你遇到的投保难,不是针对你个人的刁难,而是全行业在亏损压力下把摩托车这类"低利润标的"往外挤。理解了这一点,维权和找渠道的思路才对得上。
第三笔账:北京平台上线,改的是什么、没改的是什么
先说改了的。“北京市摩托车线上投保平台"9月28日上线,三件事写得明白:交强险"线上办”,个人摩托全流程线上投保;商业险"一键续",全国率先探索线上续保;服务网点"一站查",线下去哪办一目了然。对北京车主,最实的价值是两点:一是交强险从"挑网点、碰运气"变成标准线上入口,卡你的理由少了;二是商业险续保第一次有了官方通道,不用再纯靠熟人代办。
但别误读成"摩托车保险全好了":第一,它目前只覆盖北京;第二,三者险新办、轮值网点这些线下规则还在执行,平台是"汇聚入口",不是"一夜拆墙"。
值得继续观察的是别处的松动信号,这些是2026年下半年摩友陆续报上来的,口径不一、以当地官方为准:成都已有公司能线上直出三者(车主实探结论:永安财险可以,人保"半个交强险都困难重重")。重庆本地可以办三者了。广东有摩友说"现在可以投保了",但要不要排队,评论区也没人拍胸脯。10月上旬,青岛也有摩友发帖:交强险终于能线上投了,“虽然只有交强险,好在不用翘班了”。把北京、成都、青岛、重庆、广东拼在一起看,方向是一致的——监管把摩托车保险当成民生服务在推,保司的门正在一扇一扇开,但开到哪、开多大,各地还很不均匀。小红书哔哩哔哩
第四笔账:被拒、被绑、脱保,你的三件工具和一条时间表
这是本文最该收藏的部分。
第一,拒保和拖延承保是违法的,你可以留证据。《机动车交通事故责任强制保险条例》第十条写得清清楚楚:投保人可以选择具备资格的保险公司,“被选择的保险公司不得拒绝或者拖延承保”。国家强制的是"必须投保"这个行为,选哪家公司、在哪买,权利在法律上归你。10月27日那位被"电话劝买、随后拒保"的车主,就是一次典型的拖延承保——小程序提交记录、通话、拒保通知,截图留好,就是投诉的弹药。知乎
第二,搭售是违法的,不是"行规"。2026年上海金山法院一起车险捆绑纠纷的定性可以直接借用:捆绑销售保险属于侵害消费者自主选择权的强制交易;商务部《汽车销售管理办法》第十四条对强制购买保险有明令禁止。“只买交强险和三者"被要求"必须加座位险才给核保”,你完全可以说"不",并且投诉。渠道上有个反直觉的点:保司拒卖、拖卖时,绕开网点找代办掏100-200元"手续费"是最容易踩坑的解法——代办费没有任何合法性基础,且不少代办本身就是从正规渠道抄单,等于你花钱买了一个本应免费的服务。成都那位车主给的替代路径更直接:打保司官方客服,明确要求安排能办理摩托车险的人员回电,报价、支付都在官方流程里完成。知乎
第三,脱保没有"宽限期",别拿运气赌。交强险过期哪怕只超1天,上路就属于未投保状态,依据《道路交通安全法》第九十八条可扣车并处依照规定投保最低责任限额应缴保费2倍的罚款,出了事故全部自费。行业通行的提醒是提前30天续保;连续脱保时间过久(不少公司口径是超3个月)还要按新增客户重新核保甚至验车。11月、12月到期的车,现在就该把续保排进日程。知乎
最后是配置判断,按人群给三档:
纯代步、250cc以下、停车环境安全:交强险(法定)+ 三者50万档。交强险的限额只有死亡伤残18万、医疗1.8万、财产2000元,撞上电动车改装"豪车"或者人伤,2000元的财产限额是秒破的——三者的意义就在这,哪怕每年多花三四百。
大排量、新车、常跑山长途:交强+三者(能买到100万就100万)+ 车损盗抢按预算取舍。有西安摩友晒帖:交强险和盗抢险都买了,想加车损险却被多家公司核保拒掉。买不进车损时,先把三者买到顶,人身永远是第一位的。知乎
通勤/跑单高频:在交强+三者之上,把意外险单独买、买够。它保的是你自己,交强险和三者在"你全责摔伤"时都不赔你本人;但记住,它是你可以"选择买",不是保司可以"逼你买"。
结尾:盯两个信号
第一,盯"北京模式"会不会被复制。平台上线新闻里那句"逐步扩大服务范围",是未来半年最值得跟的官方措辞——哪些城市跟进上险平台、哪些保司放开线上三者,直接决定你明年续保是"指尖办"还是"抢号办"。
第二,盯交强险费率的调整风声。230亿亏损的公告发布后,"保费会不会涨"已经上了热搜,专家给的判断是更可能分车型、分用途、分驾驶行为精细化浮动,而不是一刀切涨价。对摩托车这种本就贴着成本线定价的车型,浮动规则一旦微调,是少数车型"该买趁早"还是"再观望"的直接依据。知乎
在信号明朗之前,先把眼前这单办明白:120的交强险就该只花120,被拒就投诉12378,被绑就留证据——这是政策白纸黑字给你的权利,别再用代办费替它付"隐性税"。