



















23
32
智界拿到户口本,上面没有华为
2026-10-23 02:50:05
0点赞
0收藏
0评论
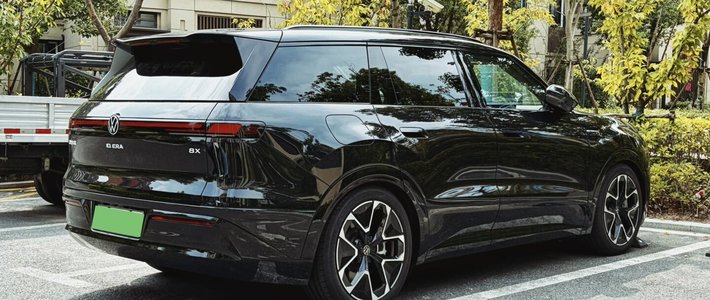
工信部第412批公告的公示期,10月23日就截止了。名单里多了一家「安徽智界新能源汽车有限公司」,生产地址是芜湖经开区皖江大道8号。关注鸿蒙智行的人应该看明白了:智界要成为五界里第一个自己拿造车资质的品牌,以后新车尾标上写的不再是「奇瑞汽车」,而是「智界汽车」。

消息出来之后,评论区分成两拨。一拨喊「华为亲儿子终成正果,华为要下场造车了」;另一拨在车主群里问,我都提车了,以后售后找谁。这两拨其实都没看仔细。
先把资质这件事说准
这次不是新批了一块地、盖了新工厂。公告写得清清楚楚,生产地址就是奇瑞原来那处厂区,工厂随资质整体划转给智界,奇瑞在同一批附件里申请注销了这个地址的生产资质。同一批公告还特意备注了「奇瑞集团成员企业」。
说白了,这是生产主体变更,产能还是那些产能,工厂还是那个工厂,只是户口本换了个名字。

更值得看的是股权。安徽智界2025年1月成立时奇瑞100%持股,今年6月变更后,奇瑞持股约85%,剩下约15%通过两家芜湖的合伙企业分给了三位核心高管——董事长兼CEO郭锐、执行董事赵长江和朱小冬。按公开股权信息穿透,实控人指向芜湖市国资委,华为名下一股都没有。
所以「华为下场造车」这个说法,从股权上就不成立。但你要说华为跟智界关系浅,也不对。郭锐是华为、荣耀体系出来的营销老将,赵长江是从比亚迪腾势挖来的,研发队伍扩到了五千人,上海深圳都建了设计中心,车上用的是鸿蒙座舱加乾崑智驾。按媒体的说法,五界之中智界是华为「全流程主导」介入最深的一个。
这就是华为模式的真相:不占股、不出资本开支、不担整车经营风险,收技术授权费和渠道分成。车卖得好,华为跟着赚;卖不好,亏的是奇瑞。余承东自己都说过,智界每交付一辆要亏两三万,这个亏损华为是不用进利润表的。
还有一个流传很广的误读要纠正:这事跟「奇瑞华为分家」不沾边,方向恰好相反。智界脱离的是奇瑞的制造和尾标体系,抱着的还是华为的产品定义和智能化方案。

为什么是智界先立户
把时间线拉长一点看,鸿蒙智行这桌牌,今年一直在重新发。
问界那边,商标2024年就被赛力斯花25亿买走了,海外车型的主导权也移交给了赛力斯,业内普遍把「问界交还赛力斯」当成鸿蒙智行分牌的第一步。9月28日的发布会,主角从问界换成了智界RX,资源倾斜的意图摆在了台面上。智界、尚界还传出要建独立销售渠道,智界今年计划建约200家独立体验中心,不再和问界共享门店。
为什么华为愿意放手?余承东今年在行业会议上承认过资源告急。五界并行,问界有赛力斯全力押注,享界靠北汽,尊界走超高端,尚界背靠上汽,华为的渠道和研发被摊薄了。与其五家都吃大锅饭,不如让成熟度够的先分家单过。
对奇瑞来说,这一步棋也算盘打得很响。智界拿到独立资质,就具备了独立上市主体资格,15%的股权变成高管激励,郭锐和赵长江从职业经理人变成合伙人。赛力斯靠问界从亏损做到千亿市值的故事就在眼前,奇瑞有理由期待复制一份。
只是上市故事要销量背书,而销量恰恰是智界最拿不出手的东西。
户口本换不来订单
数字摆在这:2025年智界全年卖了9.05万辆,同比还涨56%;到2026年上半年,全系只卖了约1.93万辆,同比下滑近57%,年初定的30万到35万辆年销目标,完成率不到一成。9月上市的智界RX,首月交付379台。唯一说得过去的是MPV智界V9,公开报道说订单破了两万,但那也要等交付数字落地才算数。

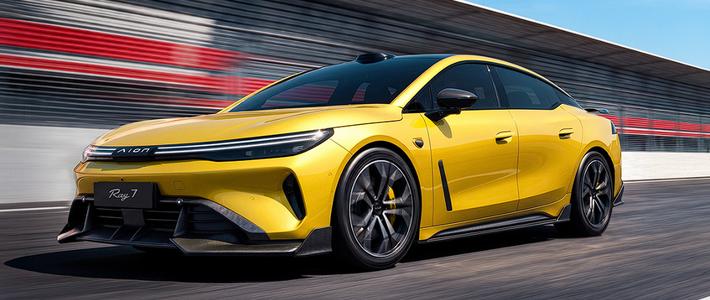
问题出在哪,其实不难判断。S7和R7蹲在20万到30万的纯电区间,那是全中国竞争最惨烈的价位段,挤了上百款车型。智界刚出道那两年,「鸿蒙智驾」四个字本身就是卖点,现在问界、阿维塔、星海甚至十万级的车都在装ADS,这个红利被稀释得差不多了。焕新版R7十月底才开始首批交付,能不能止住下滑,还得看一两个月。
对用户来说,这场公司层面的重组,落到日常就两件具体的事。
一是售后。智界的渠道要从鸿蒙智行门店里拆出来单干,之前提车的车主,服务由谁承接、门店怎么过渡,是真实存在的问题。小红书上R7车主的口碑其实不差——智驾强、用料扎实、能耗低——但售后相关的吐槽帖底下能盖两百多层楼,知乎上也有高赞回答抱怨智界的售后承接方含糊。品牌立户是好事,服务别在半空中交接。
二是买车逻辑。以前很多人选车,认的是「界」字招牌,觉得五个界是一家。现在问界是赛力斯的,智界是奇瑞的,渠道都要分开,再加上华为乾崑还有「境」系列,阿维塔、星海V6、北汽星钽这些也都在用ADS5。「华系车」已经从一个招牌变成了一堆合作关系,看招牌买车的时代过去了,得看具体这家公司的产品、渠道和服务能力。智界R7和问界M6摆在一起,现在是两家公司的两款车,权益、交付、售后各走各的体系,试驾的时候多问一句「这车以后在哪家店保养」,不丢人。

资质是入场券
回头看这轮新闻里的两种声音,喊「华为造车」的把公告看浅了,担心「没人管售后」的把问题看大了。生产主体变更不影响既有车主的三包和质保责任,这是有法规框架兜着的;渠道分开短期可能有磨合,但200家独立体验中心真能铺开,服务标准反而有机会统一。
智界真正的考题,在拿到户口本之后。上市预期、高管持股、独立渠道,这些都是资本和组织层面的动作,能解决「谁说了算」,解决不了「凭什么买」。月销从几千台回到一万台以上,V9的两万订单变成真实交付,焕新R7止住下滑,做到这三件事里的两件,独立上市的故事才立得住。
换个尾标只要一纸公告,把「谁负责」三个字换进用户心里,得靠之后每一次交付和每一次售后。公示期明天就结束了,智界的考试才刚开始。
内容由AI生成









