10月20日早盘,信达生物(01801.HK)毫无征兆地往下栽,盘中一度跌近8%,收盘跌幅大幅收窄,K线拖出一根长长的下影线。导火索不是利空公告,而是ESMO上更新的IBI363一线肺癌数据——有资金一看:中位PFS才8.5个月,≥3级不良反应高达93.1%,“打不过K药+化疗,毒性还大一截”,跑。K型时代瞪羚社
但第二天(10月21日),股价反弹涨超3%、报90港元。回补得这么快,说明市场冷静下来后发现:砸盘的人,可能读错了栏。智通财经
这是一张什么表?
IBI363是信达的PD-1/IL-2α双功能融合蛋白——松刹车(PD-1)的同时,给肿瘤特异性T细胞"踩油门"(IL-2)。这次披露的,是它联合含铂化疗一线治疗晚期非小细胞肺癌(PD-L1 TPS<50%)的Ib期剂量优化研究,剂量优化阶段入组69例。
划重点:这类研究的任务不是打败K药,而是找到最优给药方案。患者按1:1:1随机分进三个组:1.5mg/kg固定、3mg/kg固定、以及3→1.5mg/kg阶梯滴定组。资金砸盘用的3mg/kg固定组(mPFS 8.5个月、≥3级TEAE 93.1%),恰恰不是推荐剂量。瞪羚社
真正要带着往前走的,是先3mg/kg启动、后续降到1.5mg/kg维持的阶梯滴定方案。这个组交出的三组最优成绩单如下——K型时代
cORR(确认缓解率)86.4%,三组最高;
≥3级TEAE 69.6%,三组最低,与K药+化疗的发生率基本同一量级(统计口径不同,仅作参照);
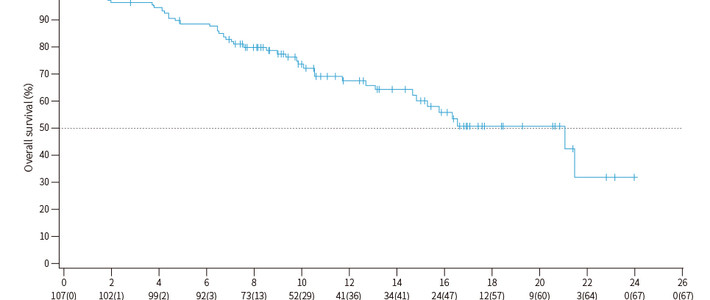
中位PFS"未达到"——不是数据差,是事件数不够,多数患者还在缓解中。瞪羚社
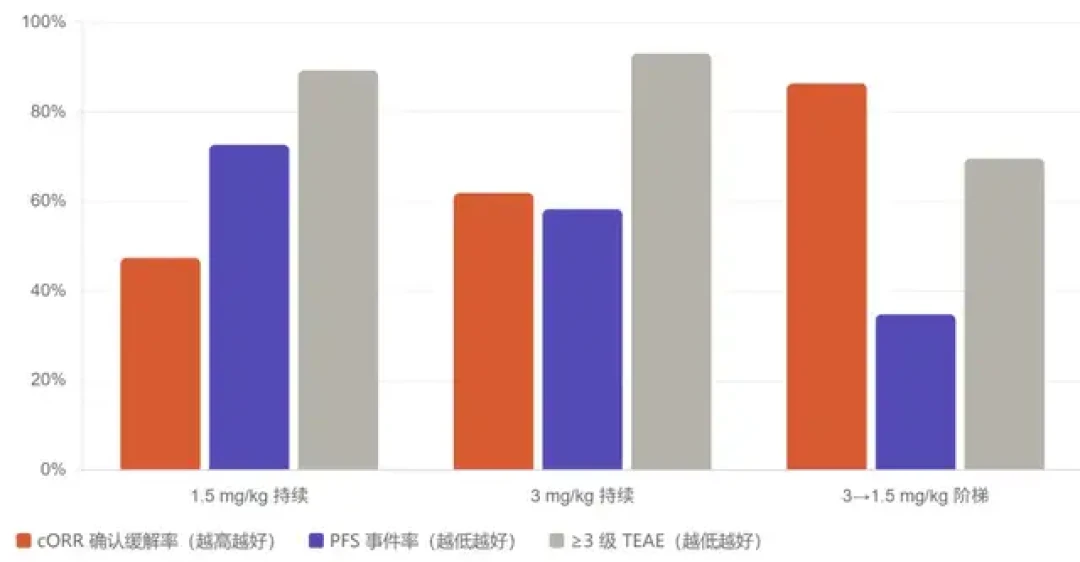
一句话:拿被淘汰组的期末成绩,去宣判冠军组的死刑,这就是这次急跌的全部剧情。滴定组这边,多数患者病情暂未进展、中位PFS还没有出来,曲线自然还没走到中位。K型时代
但先别急着喊冤
3mg/kg组表现平平是事实,一线的确定性还没落地。两个硬数字必须正视:整体安全性分析集(n≈80)中,10.0%的患者因IBI363相关不良事件停药,在治死亡2例(2.5%,全因/TEAE口径)。≥3级不良反应以中性粒细胞减少42.5%等血液学毒性为主,多数是含铂化疗的"底层debuff",但免疫相关毒性仍需盯着。想在一线真和K药掰手腕,得靠已经推进的头对头K药+化疗随机PoC II期,还需要头对头临床试验来证明。瞪羚社K型时代
10月24日,这张表才真正值钱
这次ESMO的重头戏还没唱:10月24日口头报告,IBI363联合贝伐珠单抗对比多西他赛,打的是IO耐药肺腺癌,这是它首个带同期多西他赛对照臂的随机数据。这也正是信达与武田达成最高114亿美元战略合作、推进全球III期的核心适应症,海外代号TAK-928。瞪羚社日经中文网凯恩斯界面新闻
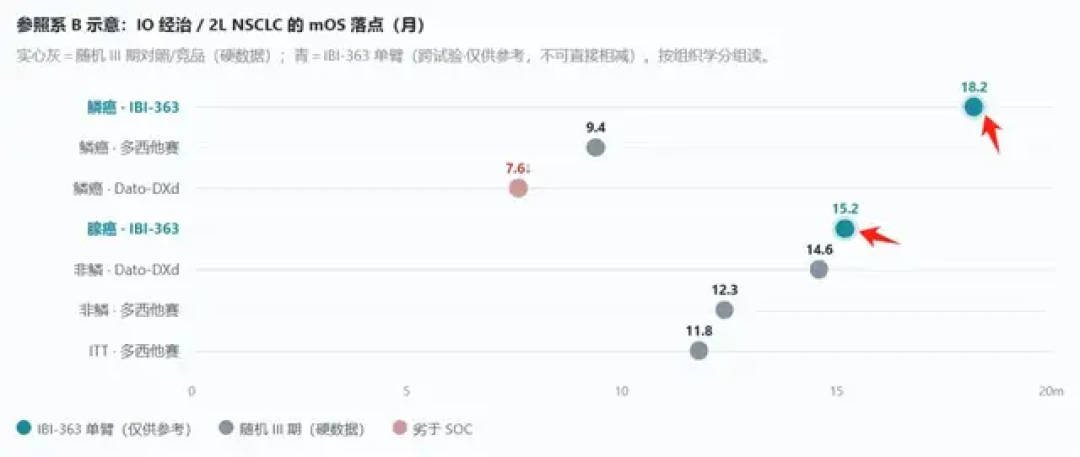
免疫耐药后线才是IBI363的价值锚点,一线数据只是侧翼——它最大的价值看点,在免疫治疗耐药的后线肺癌。同一天另一则消息也值得记录:招银国际把目标价上调到138.63港元、维持买入,理由是另一款药IBI3003(BCMA×GPRC5D×CD3三抗)在IMS2026公布的102例骨髓瘤I期数据,并重申管理层2027年200亿元销售目标。K型时代金融界网站智通财经
所以,错杀还是重新定价?答案不在10月20日的盘面里,在10月24日那张带对照组的表里。东财那篇快讯的收口说得很实在:早盘急跌,是短期误读数据带来的情绪错杀;但管线最终价值尚未落定,还要等待本次ESMO更多对照数据出炉。(临床数据存在不确定性,跨试验比较仅供量级参照,本文不构成投资建议。)K型时代