

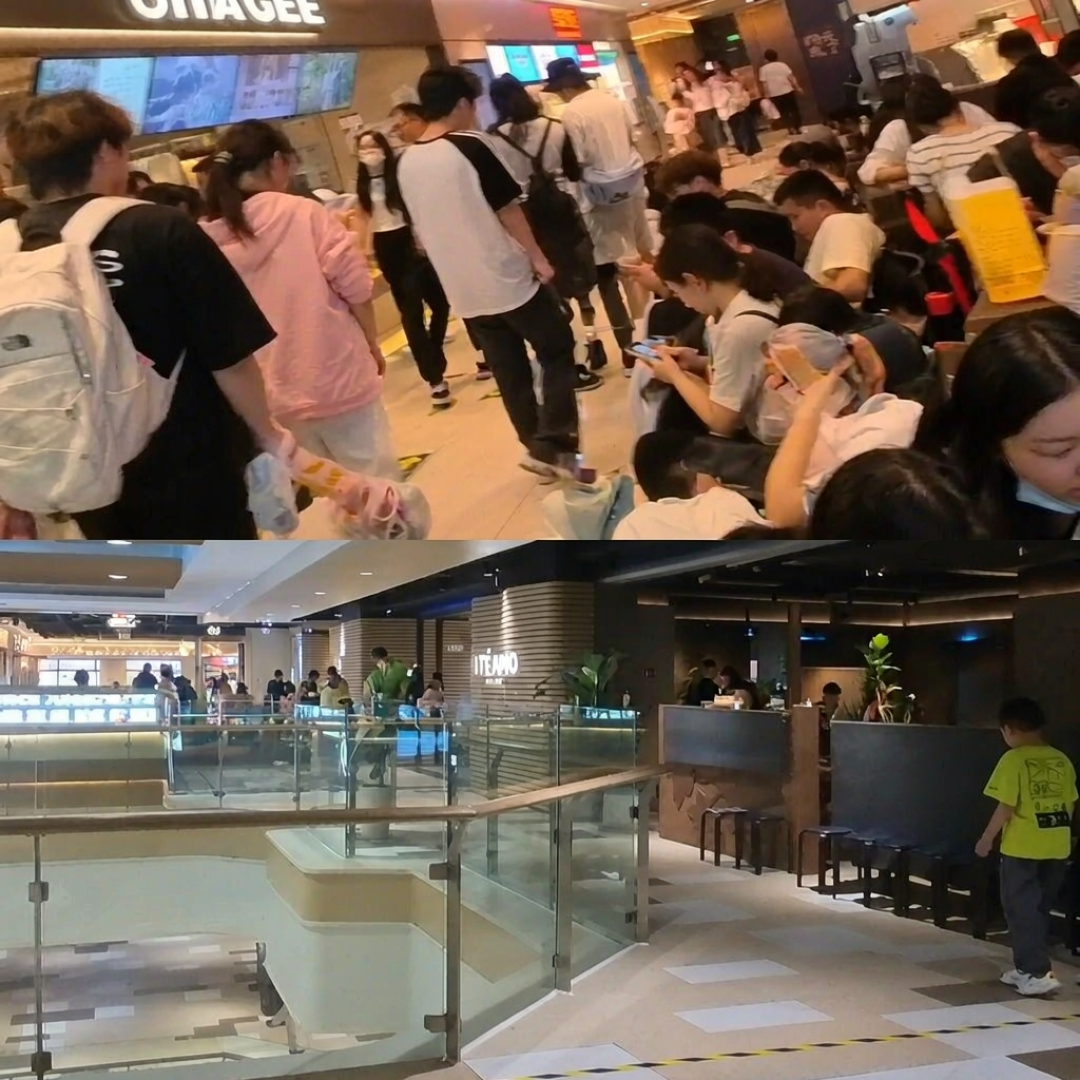
年轻人不再逛商场的说法,多半是错觉——人流没有消失,只是被重新分配到了楼层,地铁直达、塞满零食、茶饮、烘焙和简餐的B1层,成了事实上的商场新「门厅」。商场内部的业态配比正在被改写:据赢商数据,2025年全年宁波开出的247家品质首店中,餐饮业态以138家、占比55.1%占据绝对优势,进入2026年第一季度,这一比例进一步上升至59%。商场整体餐饮占比已经从过去的约20%提高到25%甚至30%,服装业态则持续下滑。年轻人进门先奔B1并不意外——决策成本最低的品类,都集中在地下。东方热线人物
热闹是被一口口试吃喂出来的
据每日人物报道,过去一年,全国大大小小的购物中心B1、B2层,几乎同时变成了一个巨大的试吃场。在北京朝阳合生汇的21街区,冰淇淋先开胃,辣子鸡立刻接上,嘴里咸了,一杯鲜果茶递到面前解腻;在武汉,奶茶店店员按规定下午一空闲就要端着托盘去地铁口、扶梯口发试饮。每日人物
有的品牌把试吃做成了商战。烘焙品牌祐禾被称作试吃界的「顶流」——别人给一小块,它直接给一长条吐司,网友戏称是在发「赈灾粮」;去年11月祐禾在北京大兴龙湖天街B1层开出新店,正对好利来,好利来当天从周边门店调来约40名员工,在门口组成密集的人墙边派试吃边吆喝截流。围观者的总结是:祐禾「赈灾」,好利来「围剿」,年轻人「白吃」就好。人物
商场和商家分账:拆小铺位才是根子
这种大方不是冲动,每一块递出去的吐司都对应一笔算过的账。行业早年的业态配比「黄金比例」是购物、餐饮、娱乐按52:18:30分配,餐饮只演配角。如今轮到商家先保生存:商场B1的租约周期通常只有一年左右,新品牌一年内做不出流水,连装修成本都难收回;相比越来越贵的线上投流,一个人、一张托盘就能在门口制造队伍,而中央工厂和冷链摊薄了成本,让过去舍不得切的产品敢切成几十份。东方热线人物
商场算的是更深的账:过去一个2000平方米的美食广场只能收一份租金,如今切成20个约100平方米的小店收20份,同样的面积换一种出租方式,收益可能翻倍。门口排队随之被转化成招商谈判筹码,为了争夺爆款品牌和区域首店,不少商场甚至给出免租期和扣点模式——B1的火爆,本质是招商模型与获客模型的连锁反应。人物
B1新顶流:不用交会员费的「小山姆」
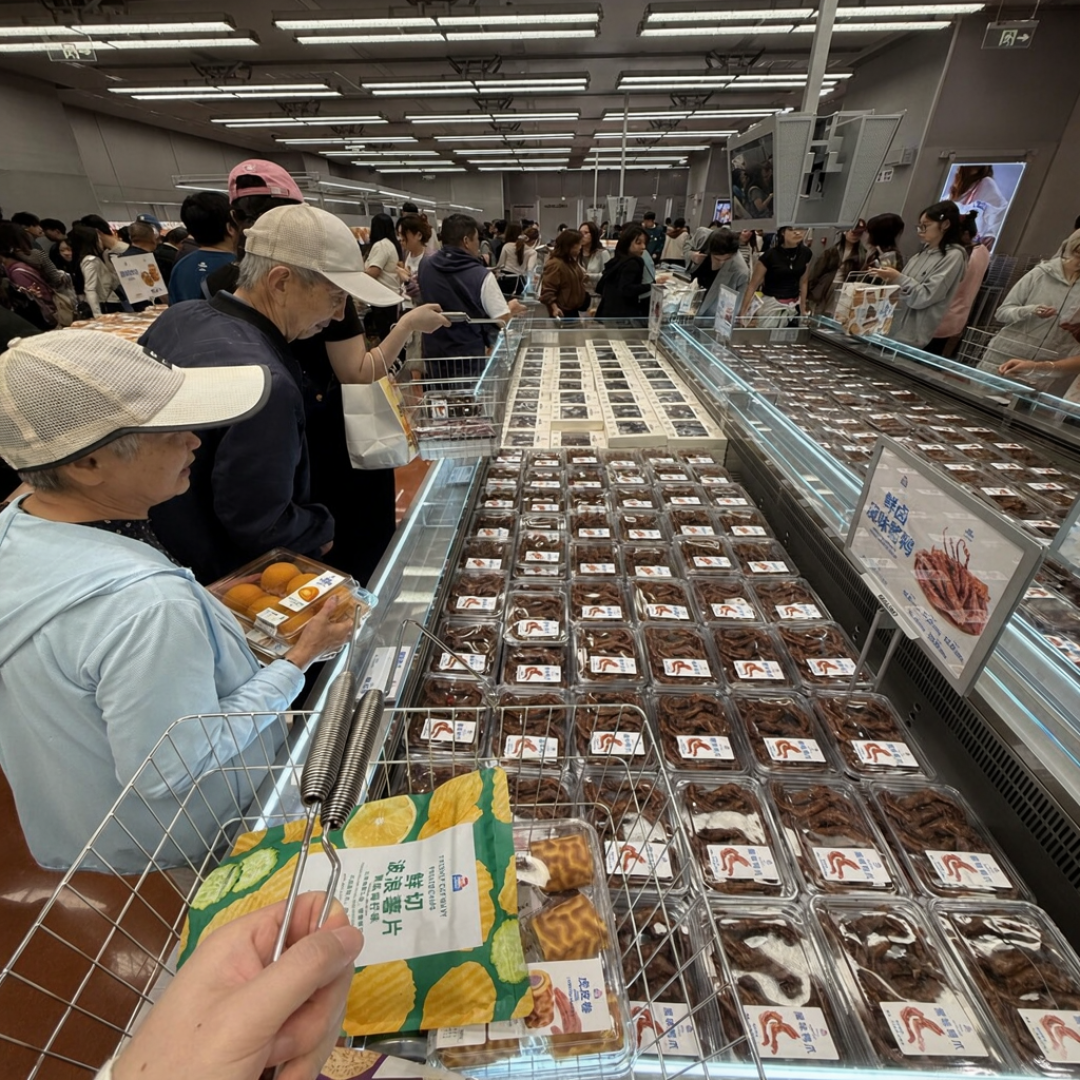
把排队带上B1的最新主角是新鲜零食。金粒门2015年在长沙从糖炒栗子摊起步,2020年前后提出「新鲜零食」定位,把烘焙、鲜卤、现制饮品、炒货装进同一家店,2026年扩张提速,广州首店于9月30日开进白鹅潭万象城。金错刀
上海首店10月15日在闵行万象城开业后,工作日上午的队伍就从B1层扶梯一路拐到地铁口,开业期间甚至因客流过大一度暂停营业。金错刀微博
真正让行业侧目的是单店账:华创证券调研显示,其优质门店月销可达400万元以上、平均单店月销约150万元,毛利率在35%~40%,而主流量贩零食品牌的综合毛利率长期停留在11%~13%。微博
毛利翻倍却不靠卖贵,秘诀是把生意「做小」:SKU控制在150~200个(山姆约4000个),主力价格带10~25元,客单价50元左右,国盛证券把它概括成不用交会员费的「平价小山姆」。短保商品占近一半SKU、贡献六成以上销售额,负责把人和热闹扛进门,长保商品在货架深处托住毛利。微博金错刀
截至今年11月,金粒门全国直营门店只有约50家,规模远逊于门店数万家的量贩零食连锁,队伍却一点不差。金错刀
「白吃白喝」的两张账单
第一张账单写在收银台。每日人物报道的案例里,顾客在北京合生汇B1试吃辣子鸡后让店员装袋上秤,一袋报价68元,只点了辣子鸡的那位付了近90元。套路的机关并不隐蔽:试吃造出了「已经欠了人情」的心理惯性,现炸、称重商品一旦离手就没有回头路,先问价再伸手,是逛B1最便宜的一条护城河。人物
第二张账单写在模式上限。当试吃成为标配,别人发一小块、你就得发大半块,竞争成本终会折价进价格里,人物那篇报道没有绕弯子:这场游戏能玩多久,取决于年轻人还能被免费的食物吸引多久。更值得注意的是,属于B1的这套玩法正在被复制——地铁站被爆改成「商场B1层」,承包打工人的一日三餐,成了餐饮品牌争夺的新流量入口。商场和年轻人的竞争没有消失,只是从楼层之间,挪到了站厅之下。人物红餐网
当前文章无评论,是时候发表评论了