

车大概率不会涨价,真正在被挤压的是部分车型和海外市场的优惠空间——这是零跑2026年三季报和当晚业绩会给出的答案。11月20日晚,零跑披露三季度业绩:交付量同比增长78.3%,营收增长63%至317亿元,但毛利率从二季度的12.6%降至10.9%。当季权益持有人应占净利润0.4亿元,不及去年同期的1.5亿元和今年二季度的6亿元。经营利润已从二季度的5.4亿元转为亏损3000万元。华尔街见闻时代财经每日经济新闻第一财经
多做了44亿收入,毛利为什么只多了3000万
一个季度多做44.1亿元收入,总毛利只增加约3000万元,至34.6亿元。拆开看更直观:三季度单车收入10.22万元,2025年同期为11.18万元;单车毛利1.12万元,二季度还有1.40万元。当晚的业绩会上,多位分析师追问毛利率下降的原因,副总裁兼CFO李腾飞给出的解释是产品组合变化、原材料涨价和海运费上涨。华尔街见闻第一财经时代财经
第一块多米诺骨牌是产品结构。三季度卖出的车中,A系列占比提高,B、C、D系列占比相应下降,而A系列每辆车贡献的毛利金额低于其他几个系列。主打10万元以下市场的A10、A05上市后累计销量已突破20万台——走量越猛,整体毛利率被摊得越薄。华尔街见闻第一财经
成本端的信号值得消费者留意:上半年提前储备的原材料库存三季度基本耗尽,涨价压力不再被库存稀释,而是全额进入成本。时代财经
涨价?零跑自己先过不了销量这一关
年销100万辆的目标决定了零跑四季度没有涨价的动机:前三季度累计交付约66.65万辆,第四季度还需交付约33.35万辆,月均销量要高于三季度的水平。公司年初设定的经营目标是销量100万辆、净利润50亿元,前三季度2.5亿元的净利润完成率仅5%——差距过大,反而意味着零跑不会在年底冲量的窗口收窄优惠。整个行业也在承受同样的挤压:乘联分会秘书长崔东树披露,今年前三季度汽车行业收入同比增长2.6%,成本增长3.8%,利润下降23%。每日经济新闻第一财经华尔街见闻
管理层给出的修复路径不是改价格牌,而是压采购成本:内存及芯片价格仍处高位,但碳酸锂价格已有所回落,零跑正与电芯供应商洽谈采购价格,李腾飞预计电芯成本下降会对四季度利润和毛利有所贡献,只是具体幅度难以量化。每日经济新闻
优惠的"缩水",更可能从哪里开始
国内终端目前仍在正常放价:财报发布同期的八周年庆等门店活动照常推进,优惠仍以现车礼包形式叠加,暂无全面收口的迹象。变化更可能先出现在两个位置。其一是海外:出口车型正处上量阶段,海运涨价和汇兑损失的一部分由零跑主动承担,留给海外终端的让利空间实际在被成本吃掉。三季度零跑出口6.33万辆,占总交付量的20.4%,这一占比还将随海外上量继续走高。每日经济新闻华尔街见闻
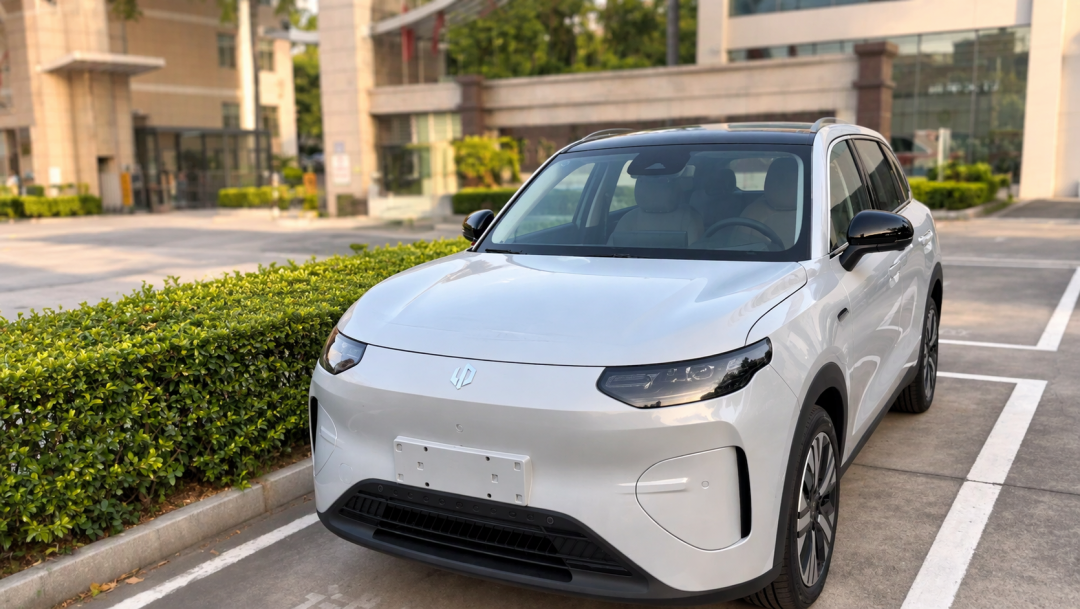
其二是结构性的成本对冲——与欧宝签下1亿欧元工程开发协议、西班牙工厂为B10启动量产,说明零跑在让技术输出和本地制造消化成本,但这些收入确认周期长,短期不会反哺国内车价。时代财经
对正在看车的用户,这份财报真正划定的是两个观察点:一是电芯采购谈判结果,若四季度成本明显回落,优惠强度大概率还能维持;二是A系列门店端优惠的变化——它单车毛利最薄,若上游成本压不下来,最先被调整的会是这类车型的赠送配置和让利幅度,而非全系指导价。至于购置税,李腾飞的判断是进一步退坡发生在2027年底至2028年,可能提前释放部分需求,但它影响的是换代节奏,不是明年初的车价。第一财经

当前文章无评论,是时候发表评论了