

上周日晚上(11月上旬),儿子发来一张截图:他们城市的公积金中心大厅排着长队,配文只有一句——"新条例能提余额了,我把18万全提出来,明年买房正好补首付缺口。"他缴了7年公积金,账户余额18万,打算这两天线上申请全提。我说先别点,等我算完。结果这笔账我算了三轮:第一轮我建议他全提,第二轮改口让他一分别动,都是错的。
这不是小道消息。2026年8月18日,国务院公布《关于修改〈住房公积金管理条例〉的决定》,新条例9月20日起施行,这是1999年条例施行以来的第三次大修订。变化最大的是提取情形"6变9":装修、物业费第一次能名正言顺提公积金,租房提取不再设收入门槛,灵活就业人员也能自愿缴存。施行一个多月,郴州、扬州、宿迁等地接连放开物业费提取;南京10月9日落地新政,首月已办结装修、物业费两类提取9259.53万元;广州11月10日发文,又把装修、物业费、城镇老旧住房自主更新三大场景一次补齐。全国柜台连满了几周。
第一轮:我只算了利息,差点让他全提走
我查的第一组数是利息。公积金账户每年6月30日结息一次,全国按一年期定期存款基准利率1.5%执行——余额10万一年利息1500元,他那18万一年2700元。我当场下结论:这钱放着也白放,不如提出来付首付。
电话拨到一半我停住了。公积金贷款额度不是按缴存年限给的,多数城市的算法是账户余额×当地倍数。他要是真提空了,明年春天申贷那天,账户余额就是0。我漏掉的不是钱,是他下一套房最便宜的那50万额度。
第二轮:我把两笔账并排摆开
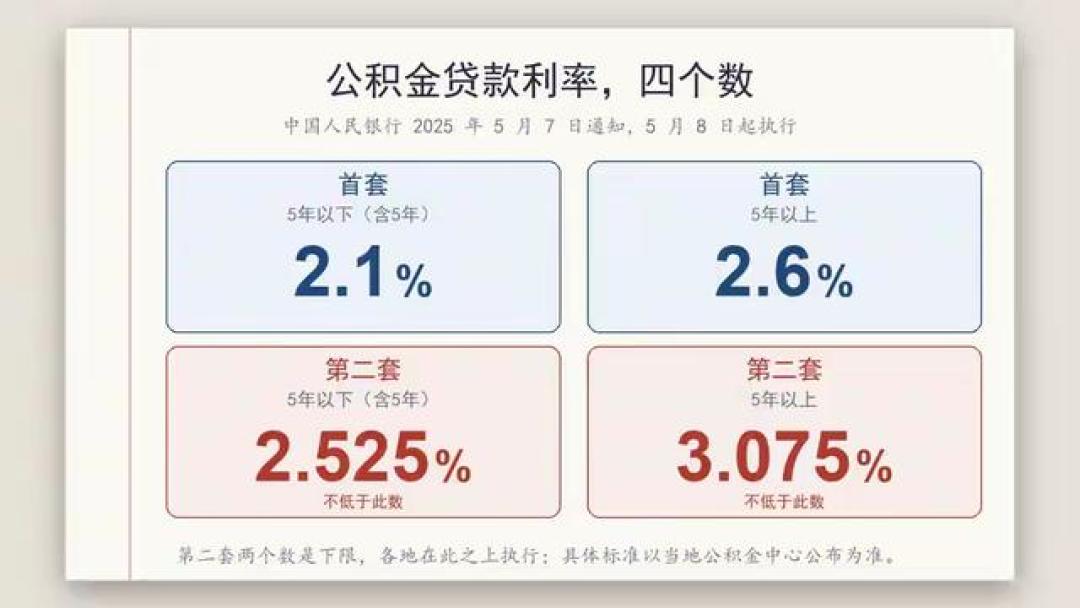
先把利率摆清楚。首套5年以上公积金贷款利率2.6%(2025年5月8日起执行,从2.85%降下来的,存量贷款2026年1月1日已自动切换);同样5年期以上,商贷的基准锚是2026年10月20日公布的LPR 3.5%,已经连续17个月没动。两边差0.9个百分点,听着不大,摊到30年就是两套家具。
拿10万块本金按等额本息各算一个月供(月供=本金×月利率×(1+月利率)^还款月数÷((1+月利率)^还款月数−1),按公式摁到分):2.6%是400.35元,3.5%是449.05元,每月差48.70元。按"余额×倍数",如果18万对应的是50万额度(本文用10倍、单人上限50万做示例口径,倍数和上限各城市不一样,以当地公积金中心公布为准),提空账户就得把这50万额度换成商贷,30年多付87,660元利息。我把它和利息并排放:18万躺着,一年利息2700元;守住断点,换回的是30年87,660元的利息差——断点以下的钱按额度用,断点以上的才轮得到1.5%。
但我第二轮又犯了第二个错:我转头劝他"一分钱都别动"。拿额度公式再倒推一遍才发现——额度是"余额×倍数"和"城市上限"两者取低。按示例口径10倍计算,他18万的余额×10=180万,早就顶穿了50万的上限;也就是说,只要账户里留够5万(50万上限÷10倍),提走另外13万,额度一分不少。留在账户里的每一分钱只有1.5%的利息,超出"断点"的部分,纯属白躺。
第三轮:顺序坑,柜台给我们上了最后一课
金额定了,我又把顺序搞反了:先让儿子提13万去补首付、签购房合同,再申贷。打12329问完才知道——申贷额度以申请时点余额计算,先提款就先把额度砍没了。正确顺序是:先申贷锁额度,批贷后再凭购房合同提取余额补首付或逐月冲还贷。
三条硬信息:新条例规定中心受理提取后3日内必须给出准予或不准的决定;以伪造材料等欺诈手段违规提取的,责令限期退回,3年内不得提取、不得贷款,骗贷的是5年;有些城市已经把"申贷前一年内租房提取的金额并入额度计算",同不同意、怎么并,各城市说法不一样,动手前先问12329。
我家的18万最后这么分
儿子账户:留5万锁额度,批贷后提13万补首付;剩下的钱按他明年还款节奏逐月冲抵。我和老伴:已经不可能再申请公积金贷款,我们的余额按新条例提出来交明年物业费,再攒装修的钱——对我们家,这钱躺在1.5%的账户里才是浪费。
同一笔余额,两种提法,差别就在两个问题上:你未来还用不用公积金贷款?账户里的钱超没超过你的额度断点?
可以带走的"断点四步自查"
查两个数:打12329或登录当地公积金App,问清"余额倍数是几倍"“单人/家庭额度上限多少”。
算断点:需要的额度÷倍数=必须留的余额;直接用上限÷倍数=顶格断点(示例口径:50万÷10=5万)。
比对分流:余额>断点→超出部分按装修、物业费、租房、首付情形提走;余额≤断点且3年内要申贷→一分别动;确定不再申贷→随用随提。
核对顺序:买房一律"先申贷、后提取",贷款批下来之前别动余额;所在城市有"租房提取回填额度"政策的,先确认再提。
作者声明:这篇文章只是我替自家算账的过程演示,倍数、上限各地不同,我的分法是我家的选择,不是普遍建议;办理前请以自己所在城市公积金中心和12329的答复为准。
当前文章无评论,是时候发表评论了