

11 月 13 日,OpenAI 拉上 Visa、万事达和美国运通,发了个 ChatGPT 钱包。往前推八天,Anthropic 刚给 Claude 上了个人理财测试版。半个月里,两家头部 AI 一前一后,把手伸向了同一件东西。
你的钱。两个功能眼下都只对美国用户开放,国内账号看不到入口。ChatGPT 钱包还要求年满 18 岁、订了 Pro、手里有一张美国发行的信用卡,借记卡和虚拟卡都不收,而且只能在 dots 智能体的对话里用,普通聊天和 Codex 线程都不行。Claude 那边也只给美国的 Pro、Max、Ultra 用户。看着离得挺远。可"让 AI 替我翻一遍账单"这件事,国内早就有人在做,银行和券商的 App 里也早坐进了 AI。这条线接过来只是时间问题。
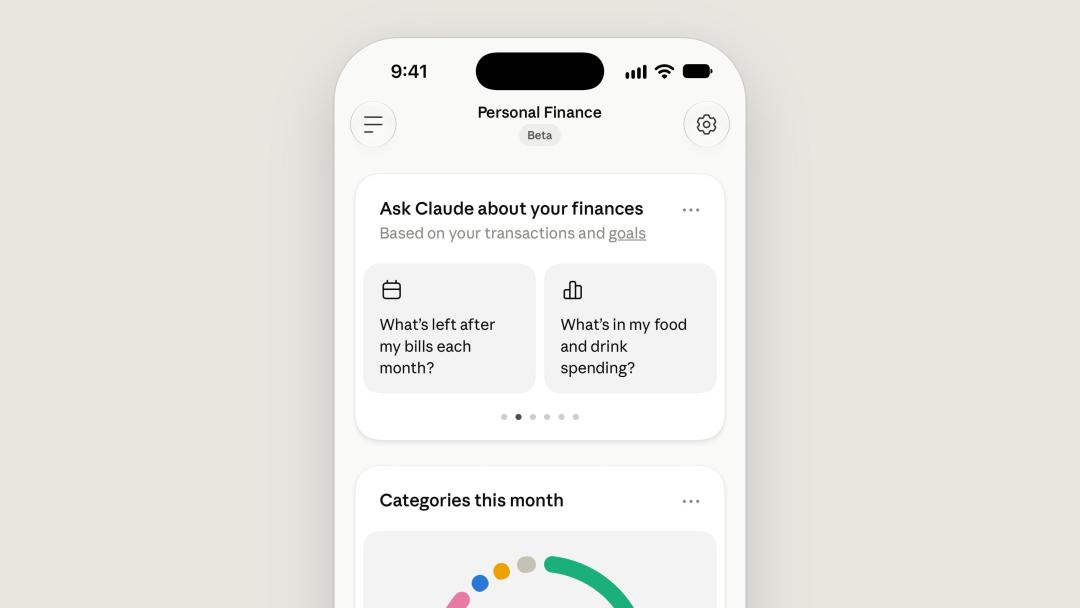
Claude 走的是保守的那条路。它的个人理财通过 Plaid 连银行,登录在 Plaid 的页面上完成,Claude 拿不到你的银行密码。连上之后它能看余额、看交易、看待付账单,帮你把忘掉的订阅和莫名多出来的支出挑出来。权限到此为止,不能转账,不能动账户,也不能替你投资。理财专区里的对话不拿去训练模型,专区不放广告,也不做付费推荐。
只读这一条,是它最值钱的地方。一个靠推荐和广告变现的行业里,主动写死"不做付费推荐",等于自己关掉一条财路。Anthropic 拿这个换信任,换不换得来,得看它撑多久。
ChatGPT 钱包往前走了一步,走得比标题小心。你告诉 dots 想买什么,它去搜、去比价、去挑,把商户、商品、总价、用哪张卡摆到你面前,你核对完用面容或者指纹按一次,这笔才走。
付款用的不是一张长期有效的卡号。卡组织会为这一笔单独生成一组替代凭证,临时卡号、安全码、有效期,用完就废,AI 和商家自始至终看不到你真卡上的数字。结算照旧走三大卡组织的通道,钱从你原来那张卡扣,积分、返现、争议退款这些权益都还在。它不开银行账户,不储值,不提供信贷,上线初期也不从交易里抽成。
技术账算到这儿挺干净。问题在条款里。服务条款写着,AI 存在运算偏差,不保证百分之百准确,最终核验确认的责任由用户承担。
付钱的是 AI,认账的是你。
这句话现在读着像例行免责。等它哪天真替你下错一单,它就是唯一一份写着谁负责的文件。
OpenAI 不是第一次干这事。2025 年 9 月它和 Stripe 推过"即时结账",接了 Etsy 和 Shopify,要商家专门适配接口,把结账搬进聊天框。六个月后收了,理由是交易灵活性不够,转化率也低。这回换了个姿势,让 AI 直接去商家自己的网页结账,商家几乎不用改。上一次卡住的不是模型,是没人肯为它改后台。
同一周有人踩了刹车。美联航宣布不许第三方 AI 代理替人订机票,理由之一是美国联邦航空管理局和交通部要求,办值机时得有真人确认托运行李里没有违禁品,AI 代办恰好跳过了这一步。它没一刀切,AI 照样能给你看航班和价格,只是不许直接进它的系统下单。CEO 的说法很直白,他不想再创造一个中间商。
那 AI 替人花钱这事,到底跑起来没有?
Uber 给过一个数。万圣节那一周,大约 3.2 亿单服务里,AI 代理贡献了 500 笔外卖订单和 4 笔叫车订单。
这个数不用解读。钱包上线眼下更像铺轨道,不像通车。
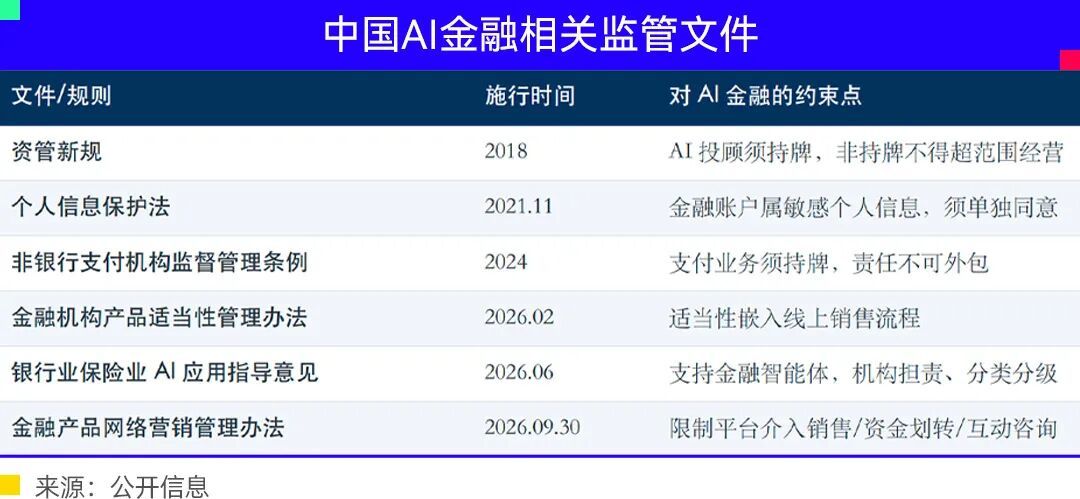
国内这头的门槛还高一层。支付宝的蚂小财、招行 App 里的"小招"、东方财富的"妙想",都是机构把 AI 装进自家地盘,账户、产品、服务关系还攥在机构手里。通用 AI 助手想跨进来,卡在三条线上。9 月 30 日起实施的《金融产品网络营销管理办法》第二十条,限制第三方平台介入销售合同、资金划转和适当性测评,还禁止它就金融产品跟消费者、投资者做互动咨询。换句话说,你在国内某个 AI 助手里问"我该买哪只基金",它给你一个具体产品建议,这件事本身就越线了。
金融账户在《个人信息保护法》里属于敏感个人信息,处理要有特定目的和充分必要性,还得单独拿到你的同意。资金操作另有支付业务许可的门槛。所以国内短期能落地的是看账和提醒,不是荐基,更不是替你付。
担心的人担心得有道理。流水交出去就是交出去了,AI 买错了谁赔还没有判例,一家公司同时握着你的对话、你的账单和你授权出去的付款权限,这三样凑在一起,比任何一样单独放着都重。
但两家眼下都留了闸,一个只读,一个一笔一刷脸。真正的变化在后面。预授权已经在计划里,让你提前设好消费上限、品类和时间段,之后的购买由智能体自己完成。逐笔按指纹这道人工闸门,就是现在和那时之间最清楚的一条线。那条线什么时候松,比钱包上不上线重要得多。
等不到那天的国内用户,现在能把"看账"这一层自己搭起来。网上转过一个说法,让 AI 查一遍账单每月能少花 3.4 万美元。转的人自己后来把口径改准了,那位独立开发者说的是每月只花约 300 美元,省下的来自换服务器和删旧备份。数字缩水,路子没变。账单里那些忘了的订阅,AI 确实比人翻得快。
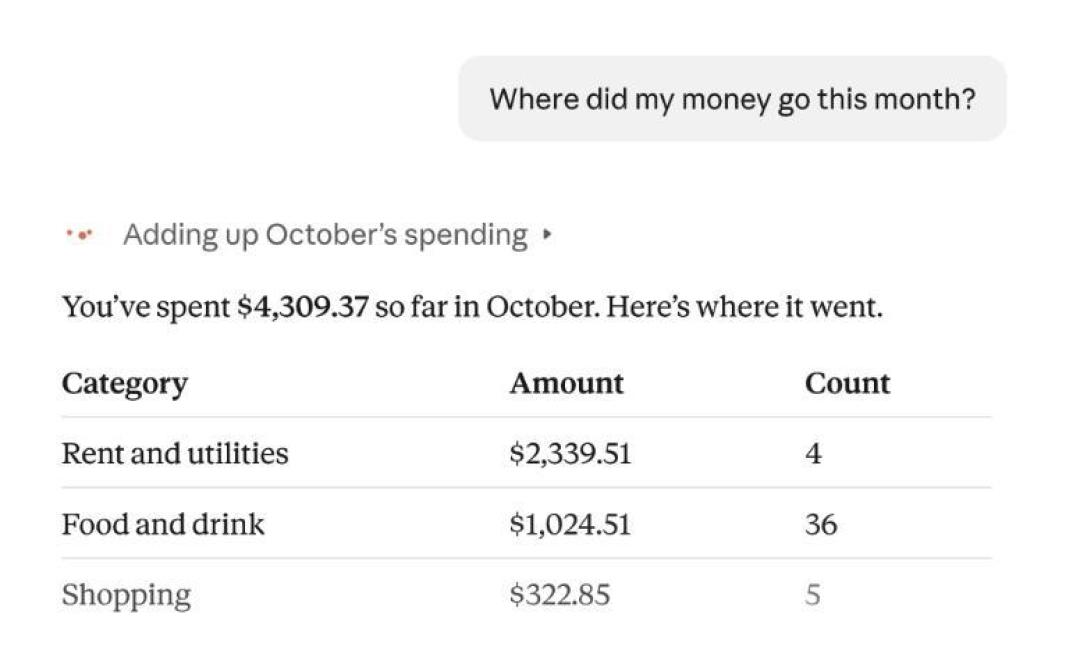
具体这么做。导出最近三个月账单,卡号只留后四位,户名、手机号、地址全遮掉,再把下面这段发过去。
```
下面是我最近三个月的消费账单,已经打码。请分成四类列出来:
重复扣费:同一商家或同一服务出现两次以上的;
可能已经不用:连续两个月以上没有新增使用记录的订阅类扣款;
可以降级:金额大但我用得少的会员或服务;
需要我自己确认:你判断不了的。
每条给出商家名、金额、扣款日期,别替我下结论说该不该取消。
```
它给的只是一份清单,取消要你自己去 App 里点,这一步别省。
银行密码、短信验证码、付款权限,三样都别交给任何 AI。银行有不用交密码的数据共享授权时,点同意之前核五项:是不是在银行官方页面点的、只能看还是能付款、能看哪些账户、授权多久、在哪里撤销。AI 给的理财说法,回银行或者基金公司的官方渠道再核一遍,账单上的数字以银行 App 里的原始记录为准。
回到那半个月。一家把权限停在只看,一家把权限放到能付,两家都把最后那一下留在了人手上。三家卡组织愿意陪着铺这条轨道,说明它是要通的。
通到你手上之前,先把那四类清单跑一遍。关掉一笔忘了两年的自动续费,比等一个钱包实在。
当前文章无评论,是时候发表评论了