
















22
20
贴息年底到期,上限涨到5000,我家这笔账按新规算了一遍
2026-11-16 07:35:39
0点赞
0收藏
0评论
11月10号,老婆从家电卖场拿回一张以旧换新估价单:冰箱过了保修第二年,加上洗衣机、客厅两台空调,折完旧机六万二;再补上水管改厨房拖了半年的尾款两万四,我家这笔年底开支合计八万六。房贷还在按月扣,这钱得借。老婆说信用卡做个账单分期就行。我把她拦住了:先查一件事——国家给消费贷贴利息的政策,今年已经改过两轮口径,得按现行版本算。
这笔账我第一次就算错过。四月我刷到过一篇"最高省3000元"的攻略,就按三千给自己定的上限。到十一月签约那步才发现,上限已改成五千。要算清这笔钱,得先分清三份文件。
第一份,2025年8月,财政部、中国人民银行、金融监管总局推出个人消费贷款财政贴息(财金〔2025〕80号),9月1日实施。当时规则卡得细:按合同年利率贴1个百分点,但单笔贴息封顶500元,5万元以下消费累计贴息上限1000元,5万以上还得落在汽车、家电等指定领域。
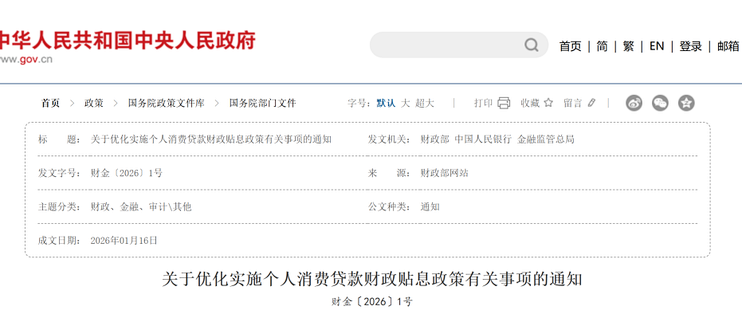
第二份,2026年1月,财金〔2026〕1号:实施期限延长到2026年12月31日;信用卡账单分期首次纳入;500元、1000元的旧封顶取消,只保留"一人一年一家机构3000元";消费领域限制全部取消;经办机构从18家全国性银行扩到监管评级3A及以上的城商行、农商行、外资银行和消金公司。
第三份,2026年8月21日印发、按8月1日起施行的财金〔2026〕71号:单人在一家机构的贴息上限从每年3000元提高到5000元,消费贷和信用卡分期共用;分期类型从账单分期扩到专项分期、消费分期等多类;已签协议不用重签,系统自动适用新上限。
从今天到12月31日,窗口只剩46天。网上攻略大多还按3000元那版写,上限其实早就变了。
上限之外,另一个容易算错的是"什么才算真实消费"。规则按银行能识别的本金贴钱,依据是你签约时授权的交易信息。提现、转给亲友、扫个人收款码,这些都不算数——钱要付到商户POS或对公账户。
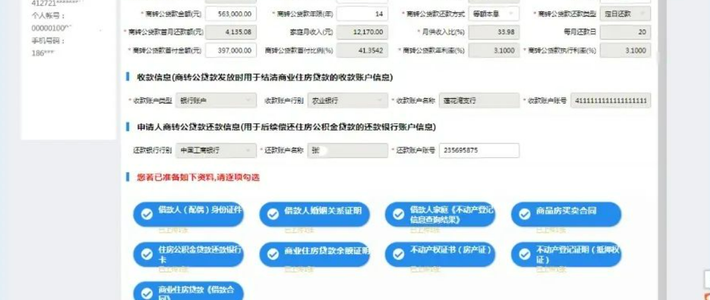
我家结结实实踩过一回。11月3日第一笔尾款两万四,我直接转给了装修工长的微信。第一次对账,银行只认定九万六消费,两万四按零贴息算,白少240元。我打客服确认口径,让装修公司重开发票、款付对公,贴息基数才回到十二万。
公式就一行:贴息=可识别消费本金×1个百分点×贷款在政策期内占用的年份,同时受两道封顶——不超过合同利率的50%,不超过单机构每年5000元,也就是对应50万本金封顶。钱不会打给你,而是结息时从应还利息里扣,还款明细里单列"财政贴息"一行。
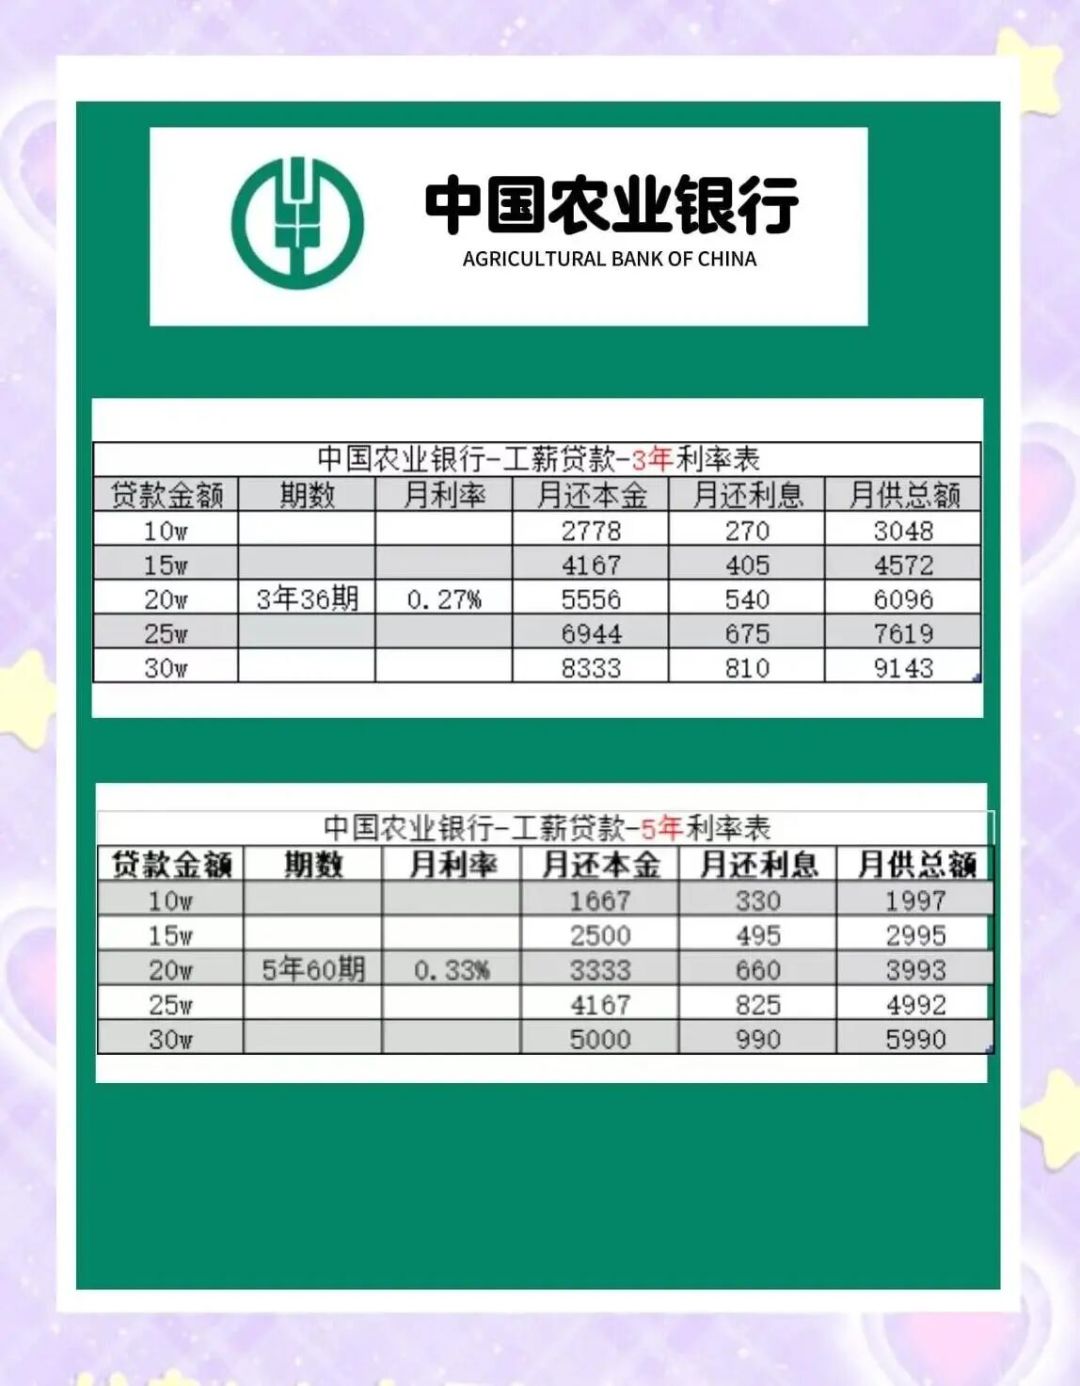
我家八万六按两种方案试(费率用示例,以合同为准):消费贷今年大行标价在3%到3.65%之间,图里这张去年五月发布的大行工资型消费贷利率表,月利率0.27%,折年3.24%。按标价3%算,借12万一年利息3600元,财政贴掉1200元,实付利息2400元。信用卡账单分期:按0.58%的月费率举例,12万分12期,手续费8352元,贴息同样贴1200元,还付7152元——比消费贷多付近三倍。同一个1个百分点,贴到3%的贷款上是砍掉三分之一,贴到分期上只是挠个痒。
算到这,先泼三盆冷水。第一,“贷30万一年省3000、三年省9000"这种账立不住:政策实施期只写到2026年12月31日,原文说的是到期后"视情研究是否延长”,2027年还有没有,没有任何文件承诺过,三年累计不能提前记账。第二,贴息不是免息,逾期直接暂停,1个百分点省下的钱抵不过一次逾期上征信的代价。第三,财政的钱由省级财政按季度拨给经办机构、银行在利息里扣,不存在任何"代领贴息"通道——凡是来找你要卡号、短信验证码的,一律是骗子。
还有个事实:政策落地一年多了,并没有把大家催去借钱。央行7月15日公布上半年金融统计数据,住户存款增加7.58万亿元,住户贷款反而净减少3668亿元。贴息与存款各走各的——多数人担心的不是那点利息,是本金。我家的结论就一句:买不买,看自己的账本;贴息只决定一件事——决定要买之后,怎么付更便宜。双12到年货,接下来这46天都在窗口里。
年底也要用钱,把我家四问过一遍再动:一、没有贴息你还买不买?不买就借,利率再低也是成本。二、经办方在不在名单里、贴息服务协议签了没有?老协议不用重签,5000上限自动适用。三、钱是哪天放、分期是哪天办的?贷款发放或办理要在2025年9月1日到2026年12月31日之间,信用卡分期还须是2026年1月1日以后新办的。四、付款对象是商户或对公账户吗,发票收据留了吗?转私人账户,一切归零。
公式再抄一遍带走:可识别本金×1%×政策期内占用年限,封顶不超过合同利率50%、单机构每年5000元。算完去还款明细里找到"财政贴息"那一行,数字对上,这笔账才算真正落到你家。
作者声明:以上账目是老周替自家按现行文件算的一遍,我的选择不是普遍建议;办不办、怎么办,请以你手里的合同和经办机构的现行细则为准。
内容由AI生成